











马克龙在巴黎车展上宣布法德“即将达成”保护欧洲汽车产业的协议,但这场车展本身就是最刺眼的反讽——16家中国车企携25个品牌参展,占全部参展汽车品牌约四成。当保护的对象在自家主场沦为配角,这份协议的前景不言自明。

法系车:本土称王,全球溃败
2026年上半年,Stellantis集团和雷诺集团在法国本土合计拿下53%的市场份额,雷诺品牌占17.6%,标致13.2%,雪铁龙7.7%。但这份“统治力”只存在于法国国境之内。以下是今年上半年法国各大品牌市场销量及份额。
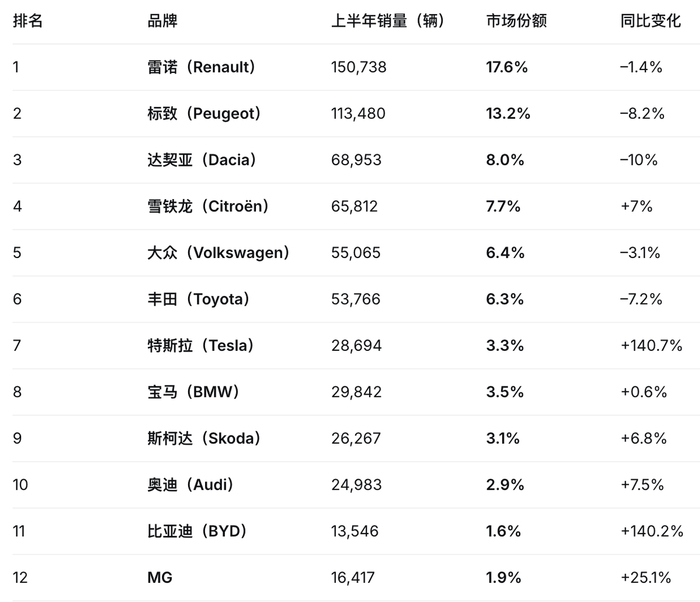
在中国市场,雷诺已退出,DS名存实亡,标致和雪铁龙年销量跌至不足十万辆。整个Stellantis集团在欧洲的市场份额从2021年的21.7%滑落至2026年的15.3%,五年丢掉6.4个百分点,对应约31万辆销量。一个连本土市场都在失守的集团,拿什么去“保护”别人?
德系车:利润暴跌,电动化掉队
大众、宝马、奔驰三家在中国市场的份额自2021年以来下降了约7个百分点,在欧洲也下降了约10个百分点。
更触目惊心的是利润:德国车企的利润率从2022年的约13%暴跌至约4%,单车附加值较2021年下降了30%至45%。以下是今年上半年德国各大品牌市场销量及份额。
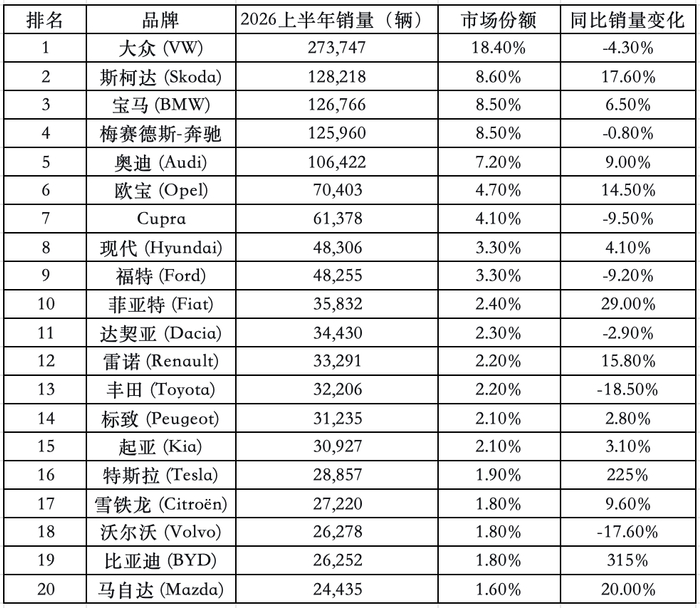
Allianz Trade的研究直指病根——欧洲车企多年将资本用于巩固燃油车业务,而非投资电动化和软件,中国车企的领先“不仅是成本优势,更是战略失误的代价”。
在纯电市场,大众以9.7%的份额居首,但比亚迪已攀升至6.8%。以这样的增速,中国品牌在欧洲纯电市场的份额超越BBA并非遥不可及。
成本鸿沟:关税填不平
咨询公司AlixPartners在巴黎车展发布的数据显示,中国车企生产一台电动车的成本约为2万美元,欧洲同类产品需3.1万美元,差距达1.1万美元。
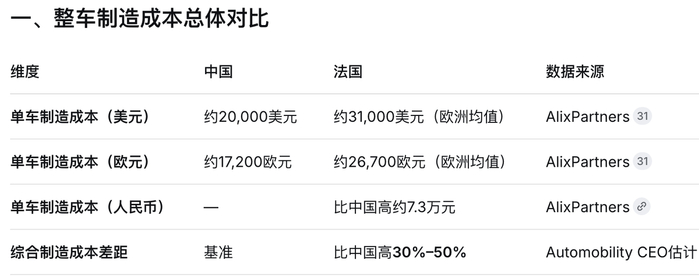
这种差距源自结构性效率:中国车企推出新车型仅需24个月,欧洲需要60个月;中国占据全球80%以上的电池制造和原材料供应,欧洲严重依赖进口。

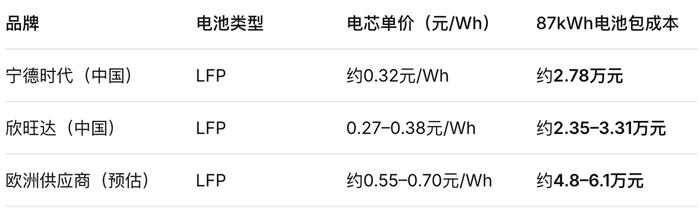
德国ID.3用的LG电池每块成本5.8万元,中国版用宁德时代电池仅需3.5万元。
即便叠加最高45.3%的综合关税,中国品牌电动车售价仍比欧洲本土车型平均便宜21%。关税削弱的只是价格竞争力,削不掉的是成本结构本身。
保护主义的代价,最终由消费者承担
布鲁盖尔智库的研究表明,将公共采购优先导向欧洲本地电池电芯,可能让一辆电动车价格上涨2100欧元。该机构副所长直言,中产阶级才是潜在输家——这些规定推高成本,甚至可能让他们买不起车。德国汽车分析师杜登霍夫尔的话一针见血:“顾客不在乎车是中国的还是德国的,他们只在乎价格。”
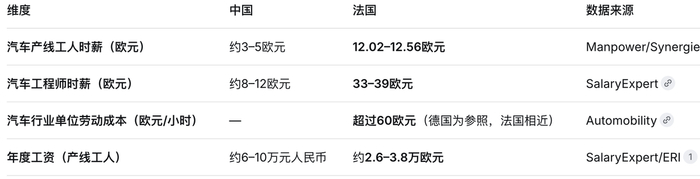
法德联合能拿出的武器,无非是高关税、本地含量规则和公共采购倾斜。但中国车企已经在欧洲建厂——比亚迪匈牙利工厂、零跑与Stellantis的合作生产——正在绕过这些壁垒。
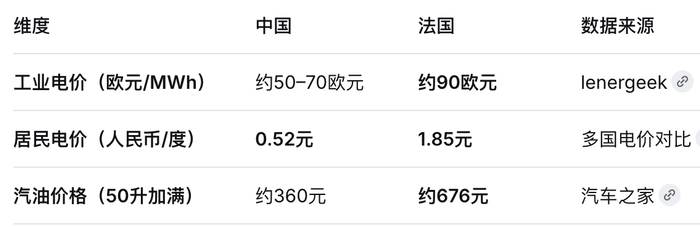
西班牙市场上,中国品牌份额三年增长五倍至约15%,当地经销商数量预计从600家增至1000家。
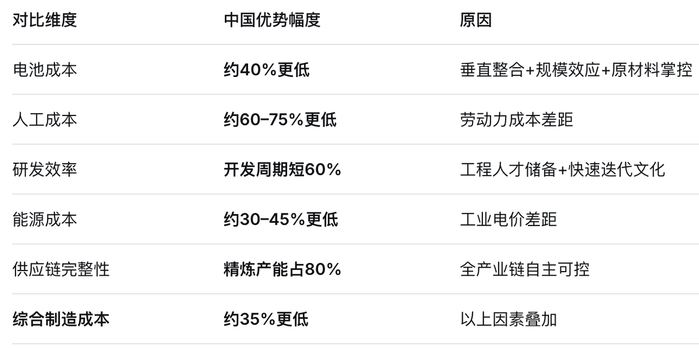
瑞银分析师预计中国品牌在欧洲的份额可能达到20%甚至30%。当欧洲车企的开发周期还停留在60个月,中国车企已经用24个月推出一款新车。保护政策能挡住产品,挡不住效率的代差。法德这份协议,护得住一时,护不住一世。












