











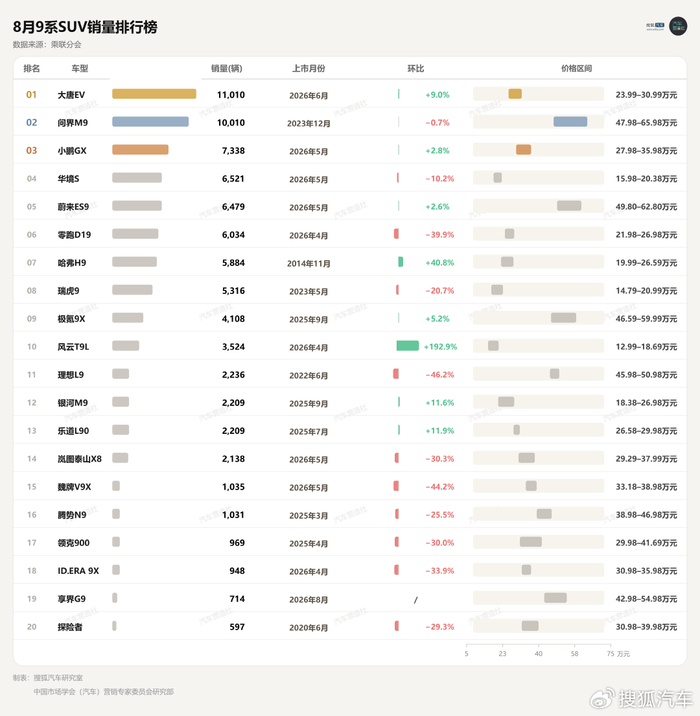
大唐EV在上市后的第一个完整月份7月,就以24辆的微弱优势把9系SUV的月度冠军从问界M9手里拿了过来。乘联分会数据显示,上市后第二个完整月份8月,大唐EV单月批发1.10万辆,和问界M9的销量差距拉大到1000辆。
大唐EV登顶意义绝不仅于此。在9系SUV市场,25万至40万元这个价格带作为中间力量,却反复塌陷,销量前排长期被高端车型和性价比车型占据。乐道L90、领克900曾短暂冲进过前排,也都在上市红利耗尽后被挤了出去。今年下半年,大唐EV这台指导价中位数27.49万元的纯电大SUV终于重新填上了塌陷的价格带,还进一步松动了这个细分市场对增程的默认依赖。
凭借千里续航、闪充技术带来的产品力,大唐EV让这一细分市场的中间带出现了修复迹象;但上市才三个多月的它能否躲过前两任破局者昙花一现的命运,成为这条价格带的第一棵常青树,要看新车热度退潮后的销量表现。
01 9系SUV市场的中间塌陷
在一个成熟的汽车市场里,销量通常是中间大、两头小的纺锤形——中端价格带销量最大。
从需求端来看,原因很显然:家庭购车的预算集中分布在中端价位。中汽协数据显示,2025年10万至20万元价格区间的新能源车型累计销售694.1万辆,是各价格区间中销量最多的一段;燃油车市场销量最集中的区间是10万至15万元。中国汽车流通协会副秘书长郎学红的解释是,10万至15万元是典型的高性价比价位段,符合大多数家庭的购车预算。
而9系SUV这个细分市场却呈‘中间塌陷’的哑铃形:两头厚,中间薄。40万元以上的高端带,2025年以来维持着半年11万辆左右的整体批发销量,性价比端从4.46万辆一路扩张到12.44万辆,而中间价格带绝对量从3.12万辆波动到10.74万辆又跌至7.7万辆,绝对量小且波动大。
中国汽车流通协会乘联分会负责人崔东树认为,“哑铃型”结构意味着经济适用的低端产品和主打科技智能的高端产品受到消费市场的青睐,而最具潜力的中间价位产品并没有真正获得市场认可。

从9系SUV这一细分市场的发展来看,这条塌陷带是这个市场“长大”的过程中被挤出来的。
2018年,理想ONE用增程、六座加大空间的组合拳锁定家庭用户,靠单一爆款把理想汽车送进造车新势力前列;2022年6月理想L9上市,以超过40万元的起售价上市仅一月交付过万。这个细分市场的消费能力和利润空间同时被验证,大六座SUV从没人的蓝海变成了全行业的方向。理想汽车创始人李想在2026年5月全新一代L9上市现场吐槽:有些人是摸着理想过河,有些人是直接跟着理想过河。
在这个被迅速填满的细分市场里,格局持续洗牌:2022年9月到2025年7月的35个月里,这一细分市场的月度冠军被理想L9与问界M9把持;2025年起性价比端崛起,瑞虎9、银河M9等车型的畅销把性价比端的半年批发销量从4.46万辆做到11.38万辆;2026年华境S、零跑D19入场后,性价比端更是“如虎添翼”。哑铃的两头越来越厚,中间市场就显得更单薄。
蛋糕没有等比例变大,分蛋糕的刀却多了一倍。中汽协数据显示,2025年大六座SUV终端销量刚突破百万辆,预计2026年逼近150万辆;比亚迪王朝网销售事业部总经理路天在大唐EV上市会上说,从预售到上市的53天里,同级别、同价位上市或改款的车型就有16款。在一个红海赛道里,卡在没有护城河的中间地带,是最容易被两边同时挤压的位置。
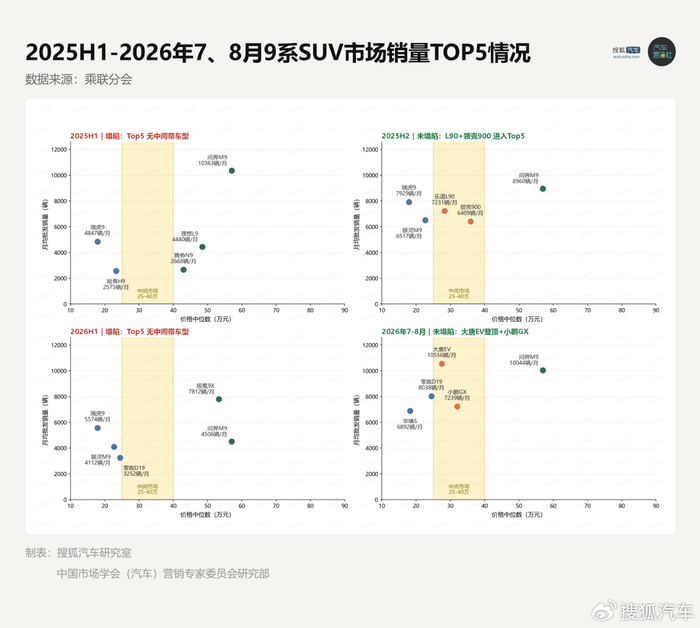
不过,在2025年下半年,两台新车——乐道L90和领克900曾一度打破中间市场塌陷魔咒。7月,上市三个月的领克900以月批发6771辆冲到第二;8月,乐道L90上市头一个月批发1.06万辆登顶,9月以1.10万辆卫冕,10月1.17万辆排第二。
好景不长,随着新车热度的退坡,11月L90环比跌去近半,领克900退出前五;12月,两款车双双跌出前五,排行榜重新被高端车型和性价比车型占据。

能打破两端的封锁,说明中间带的需求真实存在,一台定价28万元上下的六座纯电SUV,上市头一个月就能卖出1.06万辆;没能守住,是因为这份需求跟着新车走、不跟着品牌走,新车脉冲耗尽后,销量回到产品和品牌逻辑。
中间市场为什么长不出常青树?高端线的品牌溢价和低价格带的极致性价比,两种打法压得中间价格市场喘不过气。问界M9起售价47.98万元,卖的是华为的智驾与座舱生态;蔚来ES9起售价49.80万元,背后是换电网络构成的服务体系。20万元级的车型则把“性价比”体现到极致:华境S起售价15.98万元,把华为乾崑智驾和鸿蒙座舱做成了标配。两端形成了稳定的需求结构:高端是品牌心智,低价是实用基本盘。
迈克尔·波特在《竞争战略》里这样分析被两头夹住的中间带:既做不到成本领先、又做不到差异化的公司,会夹在中间。魏牌V9X今年5月上市定价34.98万元,上市头两个月合计只批发2523辆,随后推出便宜3.3万元的家庭版,7月批发小幅回升到1855辆,8月又跌到1035辆。市场按性价比和品牌力投票,卡在中间带的车,成本降不到性价比端、品牌撑不到高端端,价格就失去了对应的独家价值。
02 打破塌陷魔咒的大唐EV
2026年7至8月,这一塌陷带再次被填上。乘联分会批发口径下,大唐EV 7月批发1.01万辆,以24辆的优势超过问界M9登顶;8月1.10万辆,差距拉大到1000辆。

修复中间塌陷的原因,藏在这个细分市场的动力形式里。9系SUV车大、车重、电耗高,纯电版本续航打折、补能又慢,增程一直是默认的安全答案:8月批发口径下,问界M9增程版和小鹏GX增程版都占其批发量的74%。9系SUV这一市场的头把交椅确实长期由增程车占领:2022年9月至2025年7月,理想L9与问界M9曾连续35个月霸榜。
转折发生在今年6月17日。乘联分会数据显示,9系SUV纯电占比5月为17.7%,比亚迪旗舰纯电SUV大唐EV上市后,纯电占比从6月的29.2%一路升到8月的34.3%。7月,纯电占比首次超过增程与插混,成为9系SUV里占比最高的动力形式;8月差距拉大到34.3%比26.1%。同期插混占比从43.8%回落到28.8%。

大唐EV对于纯电占比提升功不可没。8月,大唐EV占9系纯电批发的40.1%;7月到8月,9系纯电大盘增加1066辆,其中908辆来自大唐。而拿掉大唐EV,其余几款纯电9系的合计批发从6月的2.04万辆,缩水到8月的1.64万辆,跌幅19.5%。
相近价格带竞品零跑D19的销量变化,也可以侧面反映出消费者的动力偏好转变。这款性价比端的六座旗舰7月批发冲上1万辆的高点,8月跌到6034辆,跌幅四成;拆开动力看,跌掉部分几乎全部来自增程版,从7145辆跌到3132辆,纯电版反而从2898辆微增到2902辆。终端上险数据显示,8月D19比7月减少4009辆,同期大唐EV增加3135辆。

为什么大唐EV打破了市场对增程的依赖,中间市场的塌陷就被填补了?答案仍然要从“独家价值”来找。在按照性价比和品牌力投票的市场里,中间带之所以失去独家价值,是因为既没有高端的生态,也做不到性价比端的成本。
而大唐EV两者都有。产品生态端,自研自产的刀片电池和闪充平台是比亚迪独特的竞争力——CLTC续航最高950公里,闪充5分钟可将电量从10%补到70%,9分钟补到97%,纯电大车的续航短板被补上;性价比端,电池、闪充平台、智驾系统自研自产,加上比亚迪月销44.03万辆的规模摊薄,23.99万元的起售价只比零跑D19贵2万元,比小鹏GX还低4万元。
比亚迪王朝网销售事业部总经理路天在比亚迪大唐EV上市发布会上表示:“我们要给所有全尺寸SUV市场‘立规矩’,没有闪充黑科技不要叫旗舰,没有‘223+双零重力座椅’不要说豪华,没有800公里以上的实力不要谈续航。”
不过,销量登顶与结构翻转并不等于从此高枕无忧。大唐EV上市不到四个月,6至8月累计批发2.72万辆,相对15万辆的订单,产能仍在爬坡;主要竞争对手问界处在产品换代的周期里;新的对手正在涌现:9月7日上市的小米澎程N90 Max起售价26.99万元,与问界M9技术同源的东风奕境X9也在9月底上市,24小时大定9157辆。
市场对大唐EV的期待不仅仅是爆款新车那么简单,更重要的是,在新车热度退潮后,能否打破之前爆款车型昙花一现的命运,成为9系SUV畅销榜上的常青树。












