












一、国内毛纺行业竞争呈现区域集聚、企业分层竞争的特征
国内毛纺行业竞争呈现区域集聚、企业分层竞争的特征。从区域分布来看,行业产能主要集中在长三角、珠三角等纺织产业集聚区,以及内蒙古、宁夏等原料主产区。
上述区域依托物流配套、技术人才、原料供应及下游客户资源优势,形成产业集群效应,集群内企业协同分工、高效配套,成为国内毛纺行业的核心供给区域。
图表1:国内毛纺行业产能集中与区域分布情况

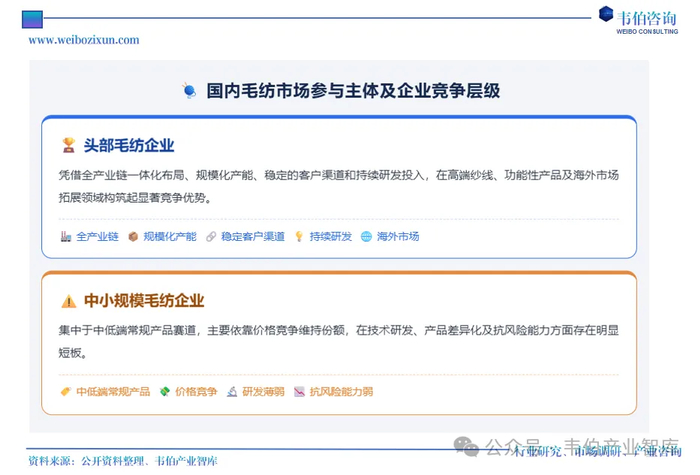
从企业竞争层级来看,国内毛纺企业数量众多,市场参与主体分化明显:
(1)头部企业具备全产业链布局、规模化产能、稳定客户渠道及持续研发能力,在高端纱线、功能性产品、海外市场拓展方面占据优势;
(2)中小规模企业多聚焦中低端常规产品,以价格竞争为主,在技术研发、产品差异化及抗风险能力方面相对薄弱。
图表2:国内毛纺市场参与主体及企业竞争层级
二、毛纺行业细分领域竞争格局差异显著,核心竞争要素生变
毛纺行业细分领域竞争格局差异显著,不同工艺、不同品类的市场集中度与竞争壁垒各不相同。
(1)粗纺羊毛纱线领域生产工艺相对成熟,行业进入门槛较低,参与企业数量较多,市场竞争较为充分,竞争焦点集中在成本控制与交付效率;
(2)精纺羊毛纱线领域对原料品质、设备精度、工艺控制要求较高,存在一定技术与资金壁垒,市场集中度相对更高,头部企业凭借稳定的高支纱量产能力与品质管控优势占据主要市场份额;
(3)羊绒纱线等特种动物纤维纱线领域,受原料稀缺性与高端工艺要求约束,行业壁垒更高,市场份额逐步向具备原料把控能力、高端加工技术的优势企业集中,产品差异化与品质稳定性成为竞争核心。
图表3:毛纺行业不同细分领域竞争格局及差异

毛纺行业核心竞争要素已由传统的成本与价格竞争,逐步转向技术研发、产业链整合、绿色合规、品牌与客户资源的综合实力竞争。
随着行业向高质量发展推进,具备高支纱生产、功能性产品开发、数字化智能制造能力的企业,更能适配终端市场高端化、功能化需求;拥有上游原料稳定供应、下游长期品牌客户合作的全产业链企业,抗周期与抗风险能力更强;满足国际绿色认证、可追溯体系要求的企业,在海外市场竞争中更具优势。
未来,随着行业供给侧结构持续优化,落后产能逐步出清,市场资源将进一步向综合实力突出的头部企业集中,行业竞争格局将持续向规范化、集中化方向演进。
图表4:毛纺行业核心竞争要素的转变

更多关于毛纺行业的全面数据和深度研究,请查看韦伯咨询最新发布的
《2026年中国毛纺行业专题调研与深度分析报告》。













