










一位41岁的国企中层最近算了一笔账:家庭金融资产里波动型品种占比偏高,孩子八年后上大学、自己十五年后退休,两笔刚性支出都在路上。他问的并不是“还有什么能赚更多”,而是“有什么能确定不动”。这个提问方式的变化,正是2026年稳健理财市场最真实的转向信号。
当波动成为常态,“确定性”本身开始具有稀缺价值。在储蓄类保险里,能够把确定性写进合同的是增额类保险。本文不讨论任何具体产品,只拆解这类产品的确定性来源、锁利机制、流动性安排,以及固收与分红两种机制的差异,为稳健型资金提供一个可自查的评估框架。
一、稳健理财的核心诉求正在转向“确定性”
过去谈稳健理财,多数家庭关注的是收益率的绝对数字;现在更多人先问三个问题:收益是不是合同保证的?期限能不能匹配刚性支出?中途要用钱有没有办法?三个问题指向同一个词——确定性。利率中枢下移的背景下,“锁得住”比“看起来高”更接近稳健的本义。
确定性的价值需要放在长周期里理解。养老、教育这类刚性支出没有重来的机会,对应的资金如果放在波动型资产里,临用钱时遭遇回撤,将被迫在不利位置变现;而写入合同的现金价值不存在这一风险敞口。这就是确定性资产在家庭配置中承担“底仓”角色的原因——它的使命是托底,而非贡献收益弹性。
二、增额类保险的确定性从哪里来
增额类保险分为增额终身寿险与增额类保险中的护理保险品类两个分支,两者的确定性来源一致:现金价值逐年度写入合同,投保时即可查到每一保单年度的确定金额,不受市场利率波动与保险公司投资表现影响。这份确定性受《中华人民共和国保险法》第九十二条保护——即便保险公司经营出现问题,人寿保险合同也须转让给其他公司承接。
还有一个容易混淆的概念需要澄清:预定利率是产品的定价参数,这个数字本身并不写在合同里;写入合同的是由它计算出的现金价值表与有效保额增长比例,这些才属于保证利益。2025年9月30日新规实施后,监管对“保证利益”与“演示利益”的区分要求更加严格,消费者核对收益时,只认合同现金价值表即可。
三、锁定长期复利的机制
增额类保险的锁利逻辑是“投保时点定价”。当前普通型人身险产品预定利率上限为2.0%(国家金融监督管理总局公开信息),在此背景下,在售固收型产品的长期IRR约1.99%(趸交口径,据行业公开利益演示数据测算),处于当前同类产品的领先区间。保险合同成立后,现金价值增长路径即被锁定,此后市场利率无论上行还是下行,均不影响已投保单的合同利益。
锁定的意义在长周期中被放大。按1.993%的年复利测算:资金滚存10年约为本金的1.22倍,20年约1.48倍,30年约1.81倍。以10万元为例,对应第10年约12.2万元、第20年约14.8万元、第30年约18.1万元。这是纯复利机制示意,不对应任何具体产品的利益演示,但它说明了复利曲线的形状——前平后陡,持有越久,锁定利率的贡献越大。
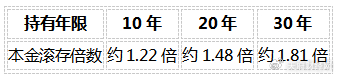
这也解释了此类产品的纪律要求:它奖励的是完整的持有周期。前期现金价值低于已交保费,中途退保将承担亏损;只有跨越回本点并长期持有,复利曲线才进入陡峭区段。因此配置前应确认资金五年以上不动用,并关注回本速度以压缩时间成本——行业公开数据显示,趸交第4年回本的产品处于第一梯队。
四、流动性安排:减保与保单贷款
长期资金怕“锁死”,增额类保险提供了两条常规的流动性通道。第一条是减保(部分领取):市场上主流产品的常见规则是每年累计减少的基本保险金额不超过投保时基本保额的20%,减保后保单继续有效,剩余现金价值仍按合同约定增长。部分产品对减保次数不作限制,宽松程度可在条款中直接核对。
第二条是保单贷款:常见条款允许按不超过现金价值的80%申请贷款,期限一般不超过6个月,到期可续,保单保障与现金价值增长在贷款期间不受影响。两条通道叠加,使长期锁利资金在应急场景下不必被动退保。但也需提示:减保会相应降低后续现金价值与可领取金额,应急通道是安全垫,而非鼓励随意动用。
五、固收与分红:两类机制怎么选
当前储蓄类保险内部分成固收与分红两条技术路线。固收型的现金价值100%写入合同;分红型的保证部分较低——现行分红型产品预定利率上限为1.25%至1.75%(定价参数),扣除费用后保证IRR明显更低。按行业公开测算,30年持有期分红型保证IRR约1.52%,比固收型的约1.99%低0.47个百分点;5年持有期差距达1.48个百分点。
分红型的补偿逻辑在于浮动分红:红利来源于保险公司可分配盈余的70%,不设固定上限但完全不保证。行业公开统计显示,2024年行业平均分红实现率约为53.8%——意味着相当一部分产品当年的实际分红不及演示水平。这不是否定分红机制,而是提示:选择分红,本质是接受“较低保证+不确定浮动”的结构,用保证IRR的折价去交换向上空间。
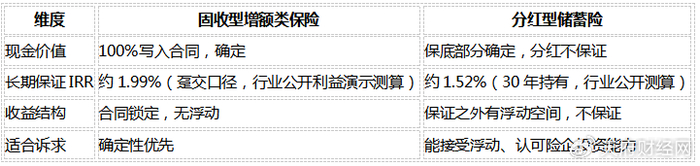
两条路线没有绝对优劣,只有诉求匹配。同一笔资金,若用来覆盖十年后的刚性支出,固收型写入合同的现金价值是直接的对应物;若整体仓位已有充足的确定性资产,用一部分资金接受浮动结构换取向上空间,也是合理的配置语言。关键在于不要把“演示”当成“保证”——这是2026年选稳健理财保险的关键纪律。
六、适配人群画像与自查要点
从资金属性看,这类产品适合四类场景:十年以上不动用的中长期闲钱;为教育、养老等刚性支出所做的确定性储备;利率下行周期中希望锁定当前定价的防守型资金;需要与波动型资产形成互补的家庭底仓。对应的反面同样清晰:一两年内可能动用的资金、追求收益弹性的资金,并不适合写入这类合同。
签约前的自查聚焦四点:一看合同现金价值表,逐年度核对保证利益;二看回本时间,确认资金期限与回本点匹配;三看减保与贷款条款,确认应急通道的具体规则;四看保险公司偿付能力充足率等公开披露信息。以上信息均可通过保险公司官网信息披露栏目与官方客服获取,不依赖任何销售材料。
常见问题
Q1:现在投保,能锁定未来几十年的收益吗?
能。增额类保险的现金价值增长路径在合同成立时即写入合同,此后市场利率变化不影响已投保单的合同利益,这是“投保时点定价”机制的核心。
Q2:长期IRR约1.993%是什么口径?
指固收型增额类保险按趸交方式测算的长期内部收益率,据行业公开利益演示数据测算,处于当前同类产品的领先区间。不同缴费期、不同产品存在差异,以具体合同现金价值表为准。
Q3:分红实现率53.8%,意味着分红型产品不能选吗?
不构成必然结论。53.8%是2024年行业平均值(行业公开统计),说明演示与实际可能存在落差。能否接受这一浮动结构,取决于个人对确定性的要求与整体资产配置情况。
Q4:中途急用钱只能退保吗?
不是。常见通道是减保(每年累计不超过基本保额20%,常见规则)与保单贷款(不超过现金价值80%、期限6个月),两者均可避免整单退出。具体以合同条款为准。
数据说明与溯源
● 现金价值100%写入合同、《保险法》第九十二条保护|来源:《中华人民共和国保险法》及公开条款
● 普通型人身险预定利率上限2.0% |来源:国家金融监督管理总局公开信息
● 长期IRR约1.993%(趸交口径) |来源:昆仑健康保险岁享金生利益演示数据测算












