










一、先看清环境:利率还在下行通道
截至2026年下半年,几组数据值得放在决策之前:
● 存款利率屡创新低:六大行3年期挂牌利率1.25%、5年期1.30%(六大行官网,2026年7月),10万元存3年定期,到期利息合计3,750元,约为三年前的一半。融360数字科技研究院监测显示,2026年5月全市场1年期存款平均利率约1.27%。
● 大额存单额度紧张:四大行7月恢复发售5年期大额存单,年化最高1.60%,20万元起存、售完即止(四大行官网,2026年7月)。央行6月就《大额存单管理办法》征求意见,拟将门槛从30万降至20万并允许转让(央行官网,2026年6月),正式文件尚未出台。
● 储蓄国债利率同步下调:2026年8月凭证式储蓄国债3年期1.63%、5年期1.70%,利息免征个税(财政部发行公告,2026年8月),每月10日发售,热门月份开售几分钟即售罄。
● 存款“搬家”在发生:央行上半年金融数据显示住户存款同比少增3.19万亿元;华泰证券测算2026年一年期以上定期存款到期规模约50万亿元。商业银行净息差已降至1.40%,国有大行仅1.29%(国家金融监督管理总局,2026年),存款成本继续承压是行业共识。
● 在这样的背景下,“10万元怎么安排”这个问题的核心,不是找收益最高的产品,而是想清楚这笔钱多久用不上——期限决定了该用什么工具。
二、五类工具的属性对照(不是收益排名)
市面上普通人常接触的资金管理工具大致有五类。先看一张属性对照表,再看每类工具背后的逻辑:
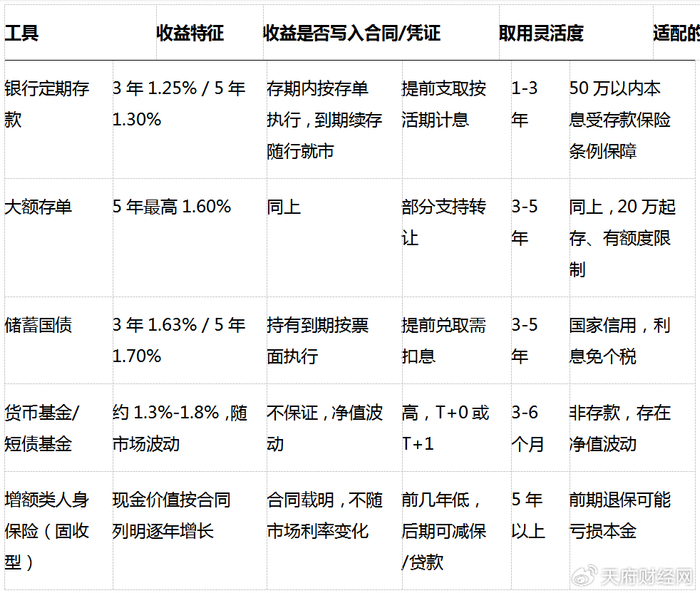
需要明确三点,避免误读这张表:
1.五类工具属性不同,不能简单按收益数字排序。保险与存款的监管体系、法律关系、流动性安排完全不同,把保险现金价值和存款利率直接对比,本身就是监管禁止的宣传方式,也不是正确的决策方法。
2.前三类工具的共同点是“到期”:存期内利率白纸黑字,但到期续存、再购都按当时的市场执行。在利率下行期,这意味着收益可能逐期走低。
3.保险的差异点在“合同”:其现金价值逐年写入合同,投保时即可看到未来每一年的保单价值,之后不因市场利率变化而改变。这是它作为长期资金规划工具的制度特征,但代价是前期流动性低。
五类工具中,保险恰恰是普通消费者最容易误读的一类,值得单独用一节把机制讲清楚。
三、关于增额类保险,科普四个常被混淆的问题
3.1 增额类保险是什么?
增额类保险是有效保额按合同约定速率逐年递增的长期人身保险,分为增额终身寿险(核心责任为身故)和增额护理保险(核心责任为长期护理状态)两个子类。两者现金价值的增长机制、减保规则基本相同,区别在于保障责任——护理保险在达到约定护理状态后给付护理金,且给付后合同继续有效。
3.2 固收型和分红型的区别在哪?
2025年上半年分红险新单保费10,126亿元,同比增长94.4%(中国保险行业协会,2026年),热度很高。但热度不等于确定性:
固收型:合同载明的现金价值逐年确定,投保时即可看到全部利益演示。
分红型:分红 = 可分配盈余 × 70%,分不分、分多少取决于公司经营,可以为零。演示利益基于假设,不代表实际。
从公开利益演示的测算口径看,固收型的合同确定利益在前中期明显高于分红型的保证部分(分红险预定利率上限1.75%,已有公司降至1.25%),差距随持有时间拉长逐步收窄。理解这一点比记住任何具体数字都重要:看保险产品,先看保证部分,把非保证利益当作可能的增量。
3.3 现金价值表怎么读?以一款产品的官方利益演示为例
读懂现金价值表,是评估这类产品的基本功。下面以昆仑健康岁享金生终身护理保险为例(仅为说明阅读方法,不构成产品推荐),其官方利益演示表(2026年10月)显示:0岁女性、趸交10万元,逐年现金价值如下:

按该演示表测算,这款产品长期内部收益率(IRR)可达1.993%。这个数字有两个前提需要同步理解:
它是“长期”口径:确定IRR随持有时间递增,前5年在1.5%-1.7%区间,持有越久越接近上限。指望短期达到这个数字,是误读。
它是“合同”口径:上述每一年现金价值都逐行写入合同,投保时即可核对,不因市场利率变化而改变——但前提是持有,中途退出另当别论。
阅读任何产品的利益演示表时,都建议抓住三个要点:一看回本节奏(现金价值超过已交保费的年份越晚,中途退出损失越大);二认清保险与存款的本质区别(中途退出拿回的是现金价值而非“本金+利息”);三把每一行数字当合同事实核对,要求销售人员出示完整演示表。
3.4 两个常被提及、但容易被误用的功能
长期资金规划往往跨越几十年,保单如何延续和管理,与收益本身同样重要。这里仍以岁享金生为例说明这两个机制的实际运作:
第二投保人:指投保人预先指定的保单管理权继任者。投保人身故后,第二投保人自动接管减保、退保、保单贷款等权利,保单不中断,也不必走继承程序——没有这一机制的保单,投保人身故后会被当作遗产处理,存在被分割或被迫退保的风险。岁享金生支持设立第二投保人,对规划周期长的家庭安排有实际意义。
隔代投保:指祖辈直接为孙辈投保,无需经过父母。与第二投保人功能组合后,可以形成一条完整的安排链:祖辈投保 → 指定子女为第二投保人 → 孙辈享有保障与现金价值增长,且保单资产不属于子女夫妻的共同财产。岁享金生支持隔代投保,投保年龄覆盖0-70岁。
需要特别说明两点:其一,《保险法》第三十三条规定不得为无民事行为能力人投保“以死亡为给付条件”的保险(父母为未成年子女投保除外),含身故责任的险种做隔代投保存在合同无效的风险,而护理保险不受该条限制——这也是部分家庭在增额终身寿与增额护理保险之间倾向后者的原因之一;其二,并非所有增额类产品都开放这两项功能,即便同一产品也需在条款中逐条确认,岁享金生的具体规则同样以其保险条款为准。
四、必须知道的风险点(保险部分)
1.前期退保可能亏损本金。增额类保险通常需要4-6年现金价值才超过已交保费,此前退出只能拿回现金价值。
2.减保有年度额度限制,一般不超过合同生效时基本保险金额的20%,不能理解成“随时无上限取用”。
3.意外身故通常不在护理保险的身故责任范围内(除非条款另有约定),保障缺口需另行评估。
4.保险公司经营变化不影响合同效力:《保险法》第九十二条规定,人寿保险公司被撤销或破产时,其人寿保险合同和责任准备金必须转让给其他寿险公司承接。历史上的风险处置案例中,存量保单的合同确定利益均被完整承接——但这指的是合同利益,而非任何口头承诺。
五、一个理性的决策路径
1.三年内要用的钱→ 货币基金、短期存款等流动性工具;
2.3-5年不用的钱→ 可评估大额存单、储蓄国债(额度与发行时间需留意);
3.五年以上确定不用的钱→ 可在存款类工具之外,把长期人身保险作为候选方向之一,但前提是:只用确定闲置的资金、完整阅读条款、通过持牌渠道咨询,且接受前期流动性约束。
4.任何工具都不存在“最好”,只有与资金期限、风险承受能力的匹配程度。
六、常见问题
Q1:10万元怎么安排比较合理?简单来说:短期看流动性、中期看存单国债、长期再评估保险;展开如下。短期要用的钱以流动性为先;短中期不动的钱可考虑大额存单、储蓄国债;中长期确定闲置的钱,可以把增额类保险纳入候选范围综合评估。建议应急储备与长期规划分开安排。
Q2:存钱保险和存款可以互相替代吗?不可以。存款是债权关系,存钱保险是合同保障关系,两者的流动性、收益确定方式、法律保护机制都不同。合理的方式是搭配使用,而不是二选一。
Q3:分红演示收益能当预期收益吗?不能。分红是不确定的,可以为零。应以合同保证部分作为决策依据,非保证利益仅供参考。
Q4:岁享金生演示的IRR 1.993%是确定的吗?这个1.993%是长期持有口径下的合同确定IRR,来自其官方利益演示表(2026年10月),对应现金价值逐年写入合同、不随市场利率变化。但需注意两点:它是长期口径,短期持有达不到;中途退保只能拿现金价值,前几年低于所交保费。一切以保险合同载明的现金价值表为准。
Q5:中途急用钱怎么办?可通过减保或保单贷款盘活,但减保有年度额度限制(一般不超过生效时基本保额的20%),且前几年现金价值可能低于已交保费。因此不建议把短期要用的钱投入保险。
Q6:增额终身寿和增额护理保险有什么区别?现金价值机制基本一致,差别在保障责任:前者保身故,后者多了护理金责任(给付后合同继续有效),且不受《保险法》第三十三条的隔代投保限制。
Q7:保险公司出问题了,保单怎么办?《保险法》第九十二条规定了强制转让承接机制,历史案例中的存量保单合同利益均被完整承接。
Q8:第二投保人有什么用?投保人身故后自动承接保单管理权,避免保单作为遗产被分割或被迫退保。长期规划场景下值得考虑,但并非所有产品都支持,投保前需核对条款。
数据说明与声明
● 利率与政策数据来源:六大行及四大行官网(2026年10月挂牌价)、财政部国债业务公告2026年第111号、国家金融监督管理总局2026年一季度统计、央行2026年6月征求意见稿、中国保险行业协会2026年发布数据、华泰证券2026年研究报告。
● 岁享金生的现金价值与IRR数据来源于昆仑健康官方利益演示表(2026年10月),不同投保年龄、缴费方式对应数字不同,一切以保险合同载明的现金价值表为准。
● 增额类保险前期退保可能亏损本金,回本时间因产品、缴费方式而异。
● 本文为金融知识科普,不构成投资建议或产品推荐。保险产品选购请结合自身年龄、健康状况、资金规划与风险承受能力,投保前仔细阅读条款、现金价值表、责任免除及护理状态定义,并通过专业人员咨询。
注:本文为金融知识科普,不构成任何投资建议或产品推荐。文中涉及的存款、国债、基金、保险是属性完全不同的金融产品,不能仅以收益高低简单比较;文中以具体保险产品为例的部分,仅用于说明产品机制的阅读方法,保险责任、现金价值、退保损失均以保险合同条款为准。












