











不负众望,中国车企终于在欧洲市场跑赢了深耕当地数十年的日系阵营。

据相关机构统计,2026年第三季度,中国品牌汽车在欧洲的新车注册量同比几乎翻番,整体市场份额升至12.7%,而同期日本所有车企品牌合计份额仅为11.9%。虽然领先幅度不大,但这是中国车企首次在完整季度内于欧洲市场击败日系阵营,其象征意义不言而喻。
不少人第一反应会觉得这只是偶然。日本车企扎根欧洲已超六十年,丰田1963年就进入欧洲市场,日产早在1986年就在英国桑德兰建成整车制造工厂,数十年搭建的渠道、用户口碑与供应链基础,很难想象会被中国品牌追上。

但拉长时间线就会发现,这一结果早有铺垫。五年前,中国汽车品牌在欧洲的整体市场占比还不足1%,2025年升至6%,2026年增长进一步提速,9月单月中国品牌市场份额达14.5%,较8月上涨近三个百分点。持续向上的增长曲线说明,这不是昙花一现,而是欧洲汽车消费市场正在发生的结构性变革。
更关键的是,带动这一轮增长的主力,并非大众熟知的热门纯电动汽车,而是插电混动车型。当下欧洲消费者正处于动力选择的摇摆期:各国充电基建进度不均,西欧核心城市充电桩铺设较完善,南欧、东欧大量区域公共补能点位密度不足。普通家庭顾虑纯电车长途出行的补能麻烦,混动车型顺势成为现阶段更受欢迎的选择。

欧洲汽车制造商协会统计显示,2026年前八个月,油电混动车型在欧盟新车市场占比36.6%,插电混动占比10%,两类混动产品合计占据近一半市场;纯电车市场占比约21.7%,传统燃油及柴油车型持续萎缩,份额已跌破三成。现实消费场景表明,欧洲市场并未全盘拥抱纯电,大量用户需要低排放且使用限制更少的汽车产品,谁能在这一阶段推出适配的混动产品,谁就能接住过渡期的需求红利。

混动赛道过去长期由日系品牌主导,丰田的油电混动技术经过多年市场打磨,油耗表现深入人心,很长一段时间里,欧洲消费者提起混动首先想到的就是日系车。日系混动技术路线偏向油电协同运行,日常通勤省油优势突出,但这套成熟方案未能匹配欧洲当下的新消费需求,传统油电混动不支持外接充电,无法享受部分欧洲城市针对可充电车型的通行优待,企业采购也不能享受对应税率减免。

日系布局的纯电产品数量有限,迭代节奏偏慢,插电混动车型的投放力度也跟不上市场快速变化的需求。丰田2025年在欧洲全年卖出122.9万辆新车,创下区域销量新高,电动化车型占比77%,但其中绝大部分是不能外接充电的普通油电混动,插混和纯电占比并不高;本田、日产在欧洲的电动化产品存在感更低。所以,并非日系不会造插电式混动,而是其产品节奏停留在上一阶段,欧洲市场需求已从“省油混动”转向“可油可电,且能享政策便利”的插混,而日系主力供给未能及时跟进。
中国车企则将插电混动作为出海核心产品。这类车型搭载更大容量电池,行驶优先用电,日常城市通勤可完全靠电,长途出行再切换燃油动力,恰好契合欧洲多数家庭的用车习惯,工作日城市短途用电,周末跨地区出游无需时刻寻找充电桩缓解里程焦虑。

产品定位精准击中市场痛点,销量反馈便直接体现。2026年上半年,欧洲插混细分市场销量前三名均为中国品牌;6月单月,中国品牌在欧洲插混市场的份额突破34%,每三台售出的插混新车就有一台产自中国车企。这表明中国车企并非只在低价区间捡漏,而是在欧洲主流动力赛道拿到了实际份额。

当然,不少人还会认为,中国插混车型在欧洲卖得好,完全是欧盟对中国纯电征收高额关税倒逼的结果,毕竟纯电车型最高面临45.3%的额外关税,混动车型仅需缴纳10%基础关税。政策差异确实引导车企加大插混产品投放,但若将全部功劳归于政策,就会低估产品本身的价值。
英国市场的表现说明,政策套利解释不了全部,当地既未跟进欧盟针对中国纯电车的反补贴关税,也早已取消插混购车补贴,即便如此,中国品牌插混车型的市场表现依旧优于纯电版本。消费者愿意掏钱,核心还是整车综合实力得到了认可。

以两台定位相近的SUV为例,比亚迪插混车型与大众同级别插混产品相比,WLTP标准下纯电续航、电池容量差距不大,终端售价却拉开约1.6万欧元。而且,欧洲消费者能在中国车型上获得配置更完善的智能座舱与辅助驾驶功能,这恰恰是不少欧洲传统车企的短板。
一份覆盖欧洲五个国家的调研显示,47%的潜在购车用户愿意将中国品牌纳入选购清单,而前一年这个数字仅为31%。用户动心的理由中,技术能力和整车质量的权重,已经超过了“价格便宜”这一项。

中国插混车型抢占市场份额,触动了欧洲本土车企的切身利益。2026年7月,大众集团董事会主席奥博穆公开呼吁欧盟将关税管控范围延伸至插混车型。他认为,插混市场没有额外关税壁垒,中国品牌已拿下超30%份额,欧洲本土企业很难抗衡中国企业独特的成本体系。

2026年9月,德国下萨克森、巴伐利亚、巴登-符腾堡三个汽车工业核心州发布联合文件,督促欧盟尽快落地本地含量相关规则,将反补贴调查拓展到插混领域。大众、宝马、奔驰的总部均坐落于这些地区。这就表明,中国车企带来的竞争已不再是可以忽视的外部影响,欧洲本土开始通过制度规则争取转型缓冲时间。

贸易规则可以限制一部分出口规模,但无法完全隔绝市场竞争。2026年10月,中欧就混动汽车贸易达成共识,每年流入欧盟市场的混动汽车规模从原先接近80万辆压缩至40万辆。配额会挤压直接出口的增长空间,但不会让已经行驶在欧洲道路上的中国汽车消失。

面对外部约束,中国车企并未守着出口模式被动消耗配额,而是纷纷推进欧洲本地生产布局。
奇瑞启动西班牙巴塞罗那合资工厂项目,比亚迪位于匈牙利塞格德的工厂接近竣工。零跑与Stellantis达成合作,已经在西班牙萨拉戈萨工厂正式下线B10。上汽在欧洲落地第一座整车工厂,选址西班牙加利西亚,项目投用后可创造两千三百多个当地就业岗位。小鹏、广汽则选择更轻量化的落地路径,委托奥地利麦格纳工厂完成整车代工。
海外建厂的背后是实实在在的成本与收益核算。整车从国内海运运往欧洲,缴纳关税后,物流和税费仍会持续侵蚀利润。若在欧洲本土完成制造,可直接免除关税,车辆交付周期缩短,售后响应速度提升,二手车的保值预期也会随之改善。
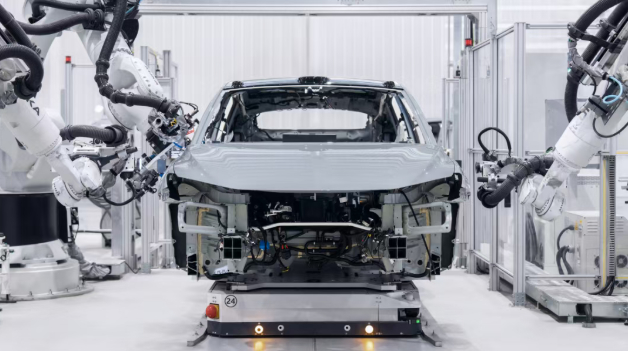
不过,现实阻碍同样客观存在。一座整车工厂从开工建设到正式投产,普遍需要耗费两到三年时间。国内完整的电池、电机、电控供应链体系无法直接照搬,需要在欧洲从零搭建配套产业链。当地工会诉求、工时管理制度、居高不下的能源价格,都会抬升企业的固定运营成本。欧洲本土工厂已出现产能过剩,中国新建工厂要在存量市场抢夺用户,产能利用率将是长期面临的考验。

因此,中国汽车在三季度超过日系品牌,仅说明中国车企有能力针对海外主流消费市场,打磨适配当地需求的产品,依托完整供应链给出当地消费者愿意认真考量的定价。还不能完全证明中国品牌已经通过了全部考验。能否搭建成熟的售后网络、适配当地的汽车金融服务,培育稳定的二手车流通体系,将一次性购车行为转化为用户复购,这些环节目前仍存在短板。
短短五年近年来,中国汽车在欧洲市场的定位发生了显著转变。五年前,它多是预算有限时的备选;如今,已成为消费者会平等对比考量的选择。这种转变,并非品牌影响力一夜之间实现飞跃,而是产品定义能力与国内供应链体系优势叠加的结果。
欧洲正处于燃油车向纯电车过渡的空档期,市场对插混产品需求激增,中国车企精准抓住了这一机会;日系企业未能跟上节奏,产品布局仍停留在上一市场阶段;欧洲本土车企看清危机,试图依靠制度规则为自身争取转型缓冲时间。
车叔总结:
汽车行业的比拼,不是靠短期冲刺,而是综合实力的长期较量。目前的成绩,只能说明在新能源转型浪潮下,中国汽车拿到了参与全球竞争的入场券。想要守住这份来之不易的市场位置,中国汽车还有很长的路要走,不能满足于当下的成绩。国内上下游产业链需保持持续迭代创新的节奏,逐步获得普通欧洲消费者发自内心的认可。当越来越多欧洲家庭挑选新车时,会自然将中国品牌纳入常规对比清单,不再带有色眼光审视,才算汽车出海这件事真正取得成效。












