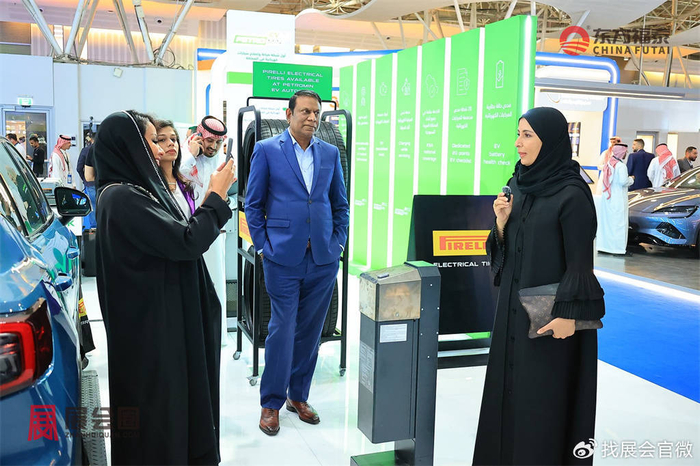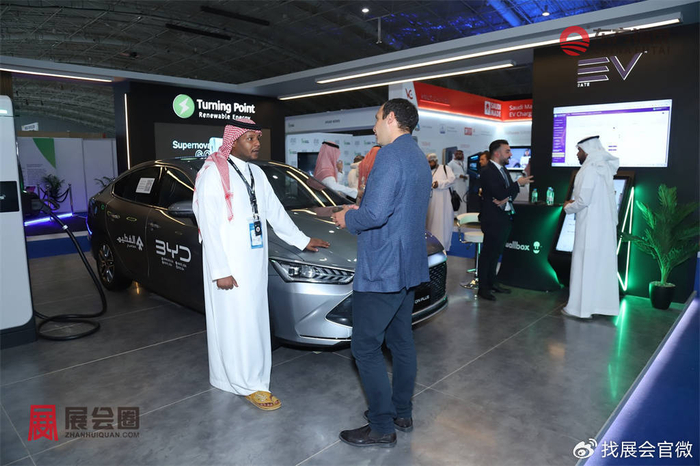
市场介绍
一、沙特新能源电动车及充电桩市场分析
沙特阿拉伯作为中东地区最大的能源出口国,近年来在“愿景2030”(Vision 2030)国家战略的指引下,积极推进经济多元化与低碳转型。新能源汽车(EV)及充电桩产业作为绿色交通的重要组成部分,已成为沙特政府推动绿色发展、减少碳排放的关键抓手。尽管目前电动车在沙特整体汽车市场的渗透率仍较低,约为1%—2%,但增速明显,自2022年以来年均增幅超过60%,其中利雅得、吉达等大城市是主要增长区域。
沙特的电动化进程起步较晚,但受益于强有力的政策引导、巨额财政投入以及对外资的开放态度,该国正迅速从传统汽车消费市场向新能源汽车转型。目前沙特市场对新能源汽车的接受度持续提升,尤其在高端消费者群体中,电动车开始成为身份与环保意识的双重象征。同时,由于燃油价格相对低廉,纯电动车主要聚焦在政府采购、车队运营及高端私家车市场。

在充电桩领域,市场尚处于起步阶段,但发展潜力巨大。根据沙特能源部的目标,到2030年全国将部署超5万个充电桩,初步建成覆盖主要城市、高速公路与新城(如NEOM)的智能充电网络。这一目标的提出,不仅为国际与本地充电设备厂商打开了广阔市场,也推动了车桩一体化解决方案的本地化落地。

二、沙特新能源电动车及充电桩产业细分
沙特新能源电动车及充电桩产业涵盖多个细分领域,受到政策扶持、市场需求增长及技术创新的推动,形成完整的产业链。以下是主要的产业分类:
1、新能源电动车市场
乘用电动车(BEV & PHEV):特斯拉、比亚迪、宝马等品牌在沙特市场具有较高认可度,尤其在SUV及豪华电动车领域需求旺盛。
商用电动车:电动公交车、电动货车、电动出租车在沙特部分城市逐步推广,政府鼓励公共交通电动化,以减少碳排放。
新能源特种车辆:涵盖电动高尔夫车、电动救护车、电动物流车,应用场景日益丰富。

2. 充电基础设施建设
公共充电桩:城市核心区域、商场、办公楼等地加快布局,以提升充电便利性。
高速快充站:政府推动主要交通干道上的快充网络建设,支持长途新能源车出行。
私人住宅及商业充电桩:用户安装比例逐步上升,财政补贴政策鼓励家庭及企业配置充电设施。
无线充电技术:部分高端社区及商业区进行试点,未来有望推广至更多区域。
三、沙特新能源电动车及充电桩政府政策
1、纳入国家战略,设定明确目标:沙特政府将电动车产业发展纳入“沙特2030愿景”核心议题,提出到2030年利雅得30%的车辆实现电动化。该目标标志着沙特在绿色交通领域的系统性转型,成为中东地区最早设定电动车推广时间表的国家之一。
2;法规完善,标准体系建设初具规模:沙特标准、计量与质量局(SASO)已制定涵盖电动车进口认证、技术规范、充电接口标准等一系列国家标准,为整车及充电桩产品的市场准入提供法规基础。同时,政府正推动建设全国充电设施的数字备案平台,实现运营监管一体化。
3、财政激励推动市场启动:政府通过购车补贴、进口税减免、电费优惠等手段鼓励电动车消费,并为企业提供研发资助与本地化生产奖励。部分地方政府还出台土地租金减免和贷款贴息政策,支持充电桩项目建设。

4、资本助力,主权基金引导落地:沙特主权财富基金PIF设立“绿色出行专项基金”,对Lucid、Ceer等整车品牌及本地充电桩企业进行直接投资。同时鼓励国际充电运营商与本地企业合作,在利雅得、吉达、达曼等主要城市设立合资公司,扩大基础设施网络。
5、PPP机制试点,释放私营参与空间:沙特政府倡导以PPP模式开展充电基础设施建设,逐步放开城市公用充电桩的建设与运营,吸引阿美、ACWA等本土能源巨头参与,为构建商业可持续的电动出行生态铺平道路。

四、沙特新能源电动车及充电桩市场趋势
随着Lucid、Ceer等国产品牌投产,以及特斯拉、比亚迪、宝马等国际品牌进入市场,沙特电动车市场正从高端尝鲜向大众化扩展。中产阶层对新能源出行的接受度明显提升,预计到2028年电动车销量将占新车市场20%以上。
利雅得、吉达、达曼等一线城市将率先完成城市核心区域快充全覆盖。购物中心、办公楼、住宅区将成为重点布局区域。同时,高速公路沿线的充电走廊建设也在快速推进,形成“城市+通勤+跨城”的综合网络。

沙特正推动充电桩与可再生能源(光伏、风电)系统集成。未来电动车不仅是交通工具,也将作为能源调节单元参与电网负荷管理。部分示范项目已开始测试V2G技术,探索“能源+交通”融合路径。
充电平台运营商正加快部署智能系统,通过APP和大数据实现精准导航、智能排队、自动计费等功能。用户体验优化成为竞争焦点,AI调度与充电行为预测技术将在未来商业化中广泛应用。

五、沙特新能源电动车及充电桩产业概况
沙特已启动本土整车制造布局。Lucid Motors在吉达的工厂于2023年投产,年产能达15万辆,主要出口欧洲与中东。沙特本土品牌Ceer则聚焦本地市场,计划2025年推出首款纯电动SUV。比亚迪、特斯拉也在与政府洽谈落地合作。
充电桩生产正在实现本地化,Gulf Electrical、ABB Saudi等公司已在本地建立组装或制造基地,涵盖直流快充与交流慢充设备。同时,一批本土初创企业也活跃于充电模块、电控系统等环节,技术能力逐步增强。

充电运营市场呈现国企、电力企业、国际资本混合参与格局。国家电力公司SEC主导城市快充网络,ACWA Power与国外充电巨头合作建设跨城高速充电走廊。Emerging Technologies、Shell Recharge等新势力逐步布局智能运营平台。
电池回收、储能系统、电机电控等配套领域也正吸引投资。政府鼓励建立区域性新能源汽车配套园区,并出台优惠政策支持产业链协同发展,为中长期构建完整电动车生态系统打下基础。

六、沙特新能源电动车及充电桩市场动态
近年来,沙特新能源电动车及充电桩市场呈现出快速升温、政策驱动与资本联动并进的格局。2024年以来,沙特政府宣布将在2030年前推动超过30%的利雅得新车实现电动化,这一目标正在被逐步落实。多个重要城市已出台新能源汽车发展专项计划,规划建设数千个公共和私人充电桩网络节点。与此同时,沙特主权基金PIF加快对新能源汽车产业的战略投资,Lucid工厂扩建、Ceer品牌车型落地、电池回收产业链建设等项目相继获得资金支持。

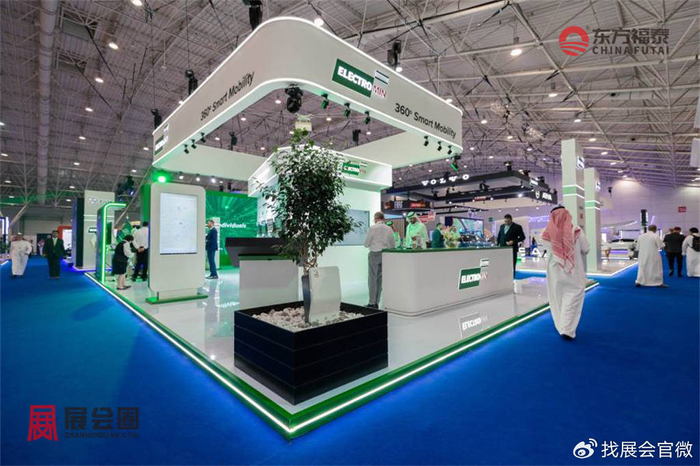
2025年,沙特市场上的电动车型数量显著增加,消费者选择更加多元,不仅包括特斯拉、宝马、比亚迪等国际品牌,也涌现出Lucid、Ceer、ZEEKR等新兴本土和亚洲品牌。充电桩方面,SEC(沙特电力公司)牵头的国家快充网络正持续覆盖城市主干道和高速公路;Shell Recharge、Electromin等私营运营商也在积极布局写字楼、商场、住宅等场景。
此外,沙特还在探索AI调度、无人值守充电站与V2G车网互动技术的试点项目,技术创新成为提升市场竞争力的重要手段。整体来看,沙特电动车及充电桩市场已步入快速成长周期,正由“政策驱动”逐步迈向“市场拉动+技术主导”的新阶段。

七、沙特新能源电动车及充电桩品牌市场占有率
截至2025年,沙特新能源电动车市场呈现“国际品牌强势、本土品牌崛起”的竞争格局。从整车销量看,特斯拉依旧位列市场首位,凭借Model 3和Model Y的出色性价比和品牌影响力,占据约27%的市场份额。
比亚迪在2024年进入沙特市场后表现亮眼,特别是其海豹与元PLUS车型受到中产家庭用户欢迎,市场占有率已提升至约15%。宝马和奔驰等传统豪华品牌依靠其高端电动车型维持10%左右的市场份额。

本土品牌方面,Lucid Motors在豪华纯电领域表现稳定,占据高端市场7%左右份额,尤其受到中高净值用户青睐。Ceer作为沙特主权基金PIF投资的本土品牌,在2025年推出首款量产车型后快速打开市场,预计在年内实现5%以上的市场占有率。
充电桩市场方面,SEC通过政策背书和全国性布局,占据公共充电网络的主导地位,市场份额超过40%。Shell Recharge和Electromin分别以22%和18%的份额位居第二与第三,覆盖更多私营及写字楼场景。
此外,ABB、华为等设备品牌在快充设备供应市场中拥有较高份额,支撑了整体产业的高效扩张。整体来看,沙特新能源汽车市场正朝着多元竞争、本土与国际品牌并重的方向快速演进,预计未来三年市场集中度将进一步提升。