











来源:金蜜蜂
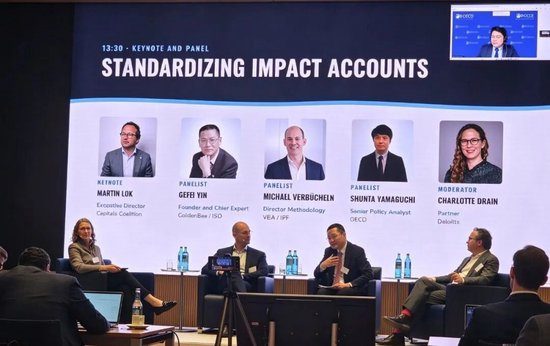
2026年10月20-22日,价值平衡联盟(ValueBalancingAlliance,VBA)第三届全球年会在德国法兰克福举办。
VBA成立于2019年,是由国际领先企业及相关伙伴组成的影响力核算实践者联盟,致力于推动影响力核算在企业中的应用与标准化。本次会议中设置了“影响力核算的标准化”专题圆桌,向与会者传达了核算在几个顶层领域的标准化推进。
影响力核算(又称可持续价值核算或价值核算)是一套将可持续指标转化为货币单位的方法,在全球范围内正加速进入应用阶段。
目前,影响力核算的标准化正在多个层面上协同推进——
首先在统一标准层面,影响力价值标准委(Impact Value Standards Board ,IVSB)正致力于搭建通用的核算方法体系;二是企业应用层面,由VBA协调企业的应用探索,并对IVSB方法学进行验证;三是金融行业层面, ISO正在推进的面向金融机构的标准;四是政府层面,各国政府开始在政策制定和执行当中探索影响力核算的应用,并且像OECD这样的政府间智库也在进行相关的方法建设;最后在联合国层面,由联合国制定的生态系统核算规则也与影响力核算有紧密关系,目前该体系已经被几乎全球所有国家采纳。
“影响力核算的标准化”,意味着所有这些层面的标准化工作,应该形成一定的一致性,以及协调合作。
本次圆桌的对话,多元资本联盟(Capitals Coalition)的执行理事Martin Lok、责扬天下创始人及金蜜蜂智库首席专家殷格非、经济合作与发展组织(OECD)政策分析官山口俊太,以及VBA的可持续方法学开发总监Michael Verbücheln,共同分享与讨论了上述各个层面推进影响力核算标准化的最新动态与协作进展。
IVSB
为影响力构建全球性基准规则
2024年底,多元资本联盟组织成立IVSB。该委员会汇集了全球的影响力核算关键实践者,目标是为全球的影响力核算设定一个基准的规则。截至目前,IVSB已经完成了2个一般方法论文件,以及温室气体、水消耗、职业健康与安全3个议题方法论,并有废弃物、污染物、工资与工作条件、培训等多项方法论正在制定当中。
Martin Lok并未介绍方法论的技术细节,而是回答了“我们到底想拿这些标准做什么”的问题。他将其归纳为三点。
第一,影响力核算必须进入决策。
标准成败的终极检验,不在于能否生成一份漂亮的影响力报告,而在于影响数据能否真正进入决策、被实际使用。
例子之一是美国彭博资讯公司的金融终端。目前由IVSB标准产生的价值核算数据已经接入彭博数据平台,目前聚焦于当前碳定价对行业的影响,投资者已开始在日常工作流程中直接使用这些数据;如果有足够多的投资者使用,下一步还会把水资源保护相关数据接入终端。
另一个例子在林业:多元资本联盟在同林业合作,用影响力核算的方法向金融机构证明林业不能与其他的“资源行业”混为一谈,因为林业可以对环境产生未被定价的好处。经过18个月的工作,参与的林业机构将于11月5日发布一份报告,其共同愿景是把自然纳入资产负债表,促使林业企业获得更低成本的资金。
彭博和林业的例子说明,标准最终应服务于商业和金融的决策。
第二,方法论必须可信,也要能及时使用。
可信来自共识和严谨的流程:从吸纳实践者意见形成征求意见稿,到公开咨询收集案例与经验,再由委员会审议决定。IVSB到2028年将完成一套核心方法论的进度目标。同时,严谨不应成为拖延的借口,Martin反复强调“不能等待完美”:IVSB标准也应在足够严谨的前提下敢于发布、在使用中迭代。
第三,方法论必须能互联互通、可互操作。
IVSB标准本身是自愿性的,其力量不来自强制,而来自“连接”:一方面被嵌入彭博终端等市场工具,另一方面主动与其他的标准或框架(如IFRS、ESRS、GRI标准以及OECD运用的标准)对齐。只有成为更大体系的一部分,影响力核算才可能可能被当前参与者之外的更广泛群体真正使用。这也呼应了整场圆桌的核心判断:与其把各方强行纳入单一模式,不如厘清不同倡议各自的角色,强化衔接、消除重复。
ISO
推动金融机构可持续价值核算进入国际标准体系
责扬天下创始人、首席专家殷格非介绍了一条推进路径。
2025年10月,由责扬天下和中国标准化研究院向ISO提交新标准提案,开展编号ISO 32216,名称为《金融机构可持续价值核算的原则、要求与指南》。
ISO的TC322可持续金融技术委员会将在11月对该标准的最终立项进行投票。这意味着价值核算的方法论探索也开始进入ISO标准层面,且明确面向金融机构这一关键使用群体——这与影响力信息最终要进入金融决策的取向高度吻合。
在ISO 32216标准的立项过程中,责扬天下与致力于价值核算标准化的各个机构保持沟通,以不断提升ISO 32216的规划与其他标准的一致性。
同时,责扬天下牵头起草了中国的国家标准《企业可持续价值核算指南》,起草专家组中汇集了企业、金融机构、政府单位、行业协会、学术机构等。该标准预计于2026年底发布。
中国国标实践的启示在于:国家标准由政府、产业界、企业等利益相关方共同制定,本身就构成了共同语言与共识基础,在此基础上形成的方法论和核算结果更容易获得社会与其他利益相关方的信任。
OECD
推动环境影响力估值方法的整合应用
经济合作与发展组织(Organisation for Economic Co-operation and Development,OECD)是一个由38个国家组成的政府间国际组织,总部设在巴黎。
它的角色像一个政府间的政策智库,帮助各国政府协调政策:通过专业委员会和工作组网络,为成员国提供一个比较政策经验、寻求共同问题解决方案、识别最佳实践的平台,并以数据、分析和政策研究为各国政府提供支撑。
长期以来,环境问题的货币化价值评估,是OECD环境政策工作的核心内容之一。数十年来,OECD持续为各国政策制定者提供方法指引,支持在评估监管与公共项目时尽可能把健康和环境影响的收益与成本货币化,辅助政策制定者把经济活动造成的环境影响纳入公共与私人决策的主流。
在这一目标下,OECD于2025年启动了一个为期三年、由欧盟资助的项目:“环境影响估值及其在决策中的应用”(Environmental Impact Valuation and its Application in Decision-Making,ENIVADE)。项目的目标是加强环境影响的量化和价值评估在公共政策与私营部门决策中的整合应用。该项目为环境价值核算的各种实践者提供现有方法和数据的应用指南。
在范围上,项目聚焦环境影响(而非社会影响),覆盖温室气体排放、空气污染、水资源压力(含用水与水污染)、土地利用变化、生物多样性和物质资源等领域。
工作分为三个模块展开:一是环境扩展型多区域投入产出模型(EEMRIO)及其用例;二是环境影响评估方法的应用与评估;三是面向未来的情景预测,使决策者不必只依据当下信息行事。
在实际操作中,OECD对于上述环境数据的研究,以及OECD在ENIVADE项目之外的其他研究及数据收集,对于IVSB的标准化工作也起到了奠基性的作用。
政府与金融机构
影响力核算已在投入使用
影响力核算在企业的影响评估、战略制定、相关方沟通中已经有比较规模性的应用,这已经不算是新闻。而本次讨论中最具信号意义的,是影响力核算在公共部门和金融体系中已经从“认知”走向“使用”。
在政府侧,影响力核算已经嵌入两个环节:公共项目立项决策和企业激励政策。OECD观察到,环境影响的价值评估信息已被一些国家作为公共项目立项评估中成本效益分析的要求,典型如基础设施和道路项目。政策激励层面也出现了新动向:有与会者透露,韩国产业通商资源部正在研究出台税收优惠,用依据企业的影响力核算评价来确定税收优惠的额度。
与此同时,联合国推动的环境经济核算体系与生态系统核算已获几乎所有国家采纳,各国正在建立自然资本账户;但也存在现实瓶颈——统计部门为公共目的编制的数据,如何以有意义的方式共享给私营部门使用,至今仍是待解之题。
在金融侧,实践走得更早。Martin提到荷兰合作银行(Rabobank)在贷款中认可企业的影响力核算披露,影响力绩效优秀的客户可获得更低的贷款利率。绿色债券之后,与社会影响力挂钩的社会影响力债券(social impact bonds)正在兴起,影响力信息开始成为金融定价的输入。
总结
不要让完美成为进步的敌人
从圆桌讨论勾勒出的图景看,影响力核算的标准化正在多条战线上同时推进:IVSB搭建方法标准并寻求与主流披露框架互操作,ISO 32216将核算推入国际标准程序,OECD则推动核算在政府和私有部门之间的协调应用。
但标准化终究只是手段,而非终点。真正的检验,是影响力核算能否进入企业的经营与投资决策、被实际使用。
会上的一句话“不要让完美成为进步的敌人”引发很大共鸣——标准仍在演进,方法论也远未完美,但这不应成为企业观望等待的理由。对多数企业而言,更务实的起点是从一个用例开始,边用边学,在自身业务中探索影响力核算的应用。
文|子奇
供图:金蜜蜂智库
推荐阅读
▼

▲中上协副会长潘春生:A股ESG强制披露元年,强制披露主体披露率达百分百

▲殷格非:四大主流化趋势正重塑全球经济实践

▲72家企业上榜!2026“金蜜蜂企业社会责任·中国榜”发布

廿载不渝|2025企业社会责任十大事件(国内部分)














