











(来源:弘业期货)
近两年热轧卷板期货价格整体呈低位震荡走势。在低位震荡过程中也曾出现过阶段性的趋势行情,2025 年热轧卷板期货整体呈震荡抬升格局,地产需求持续偏弱,但汽车、船舶等制造业具备韧性叠加出口维持一定韧性,行情表现卷强螺弱,成本与粗钢政策构成重要扰动;进入 2026 年,热轧卷板价格整体区间运行,年初供需双弱低位震荡,二季度受出口订单、成本抬升与减产预期推动出现阶段性冲高,随后因出口预期转弱、下游采购回落再度回调,现阶段行情主要围绕出口变化、钢厂盈亏减产以及粗钢政策展开博弈,制造业韧性提供一定支撑,但地产疲软制约上行空间。自从地产行业疲软后,热轧卷板行业利润持续下滑,近期随着原料端价格的持续上涨挤压了原本就较为微薄的利润,风险管控再度被市场重点关注。
 图1 热轧板卷现金利润
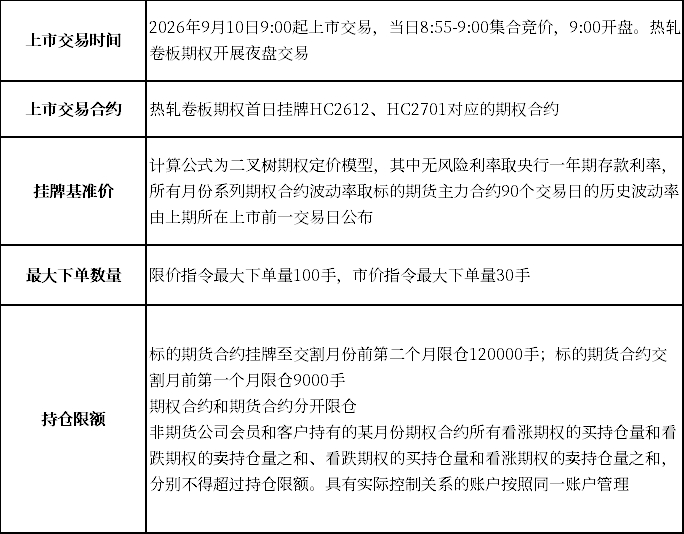
上期所早在12年前就上市了热轧卷板期货,为产业提供了基础的套保工具,而即将上市的热轧卷板期权为产业提供了更加精细化的风险管理工具。热轧卷板期权将自2026年9月10日(周四)起上市交易。当日8:55-9:00集合竞价,9:00开盘。9月10日当晚,热轧卷板期权开展夜盘交易。热轧卷板期权首批上市交易合约是以HC2612、HC2701期货合约为标的的期权合约。
热轧卷板波动率分析
螺纹钢作为热轧卷板的同产业链成材品种,与热轧卷板价格呈现出较高的正相关关系,螺纹钢期权早在 2022 年末就已上市,其多年积累的期权隐含波动率可作为热轧卷板期权上市的重要参照。螺纹钢隐波的抬升或回落,反映黑色成材整体的风险预期,会横向传导影响热轧卷板的波动预期;新品种缺少历史数据时,可参考螺纹钢期权隐波的历史分位,辅助判断热轧卷板期权估值高低。但需要注意,热轧卷板自身的供需变化,可能造成不同品种之间波动率阶段性走分化。从螺纹钢期权的隐含波动率不难看出,在宏观、原料端基本面出现变化时波动率快速拉高,但随着市场逐渐计价相关内容,波动率快速回落至前期震荡区间。
 图2 螺纹钢期权隐含波动率走势
数据来源:Wind
2021年以来,随着地产行业的疲软表现热轧卷板期货的历史波动率震荡中枢不断下移,我们使用热轧卷板期货活跃合约价格进行历史波动率的滚动计算,热轧卷板期货近一年20交易日历史波动率最高点为13.37%,20交易日历史波动率均值为9.08%。当前,20交易日历史波动率为9.35%,处于近一年平均水平之上, 53%分位。整体来看,热轧卷板市场正处于一个波动率较低的窗口期,一旦市场出现异动,波动率或将再次走强,反之将延续较低位置震荡。
 图3 热轧卷板期货历史波动率走势
数据来源:Wind
首日交易策略
近期热轧卷板价格由低位回升,小幅反弹后呈震荡走势,进入九月金九银十旺季来临,供应端或见底回升;出口端价格倒挂问题再现,或抑制需求释放。整体来看,需求可能缓慢因季节性回升,但供给宽松。
虽然现有历史波动率处于较低分位,但期权新合约上市首日,考虑到市场会因为对未知的恐惧而给予偏高的隐含波动率定价。若短期波动率异常高企,可为卖方策略提供了丰厚理论空间。现有历史波动率为9.35%,如果期权上市后隐含波动率显著高于历史波动率区间时,存在降波的可能。若假设基本面与现有资料展现一致,持有期货多单的投资者构建备兑组合,套取期权上市初期情绪波动带来的“溢价”。
另一方面,考虑到热轧卷板现已来到年内较高位置,若判断价格出现高位滞涨,可考虑熊市看涨价差期权。该期权策略适用于预计上行空间比较有限的行情,是较为稳健中性卖方策略,依托卖出虚值看涨赚取上市初期高波动率与时间价值收益,同时通过远端买权规避暴涨风险。策略主打高位震荡增收,不博弈单边行情,但需注意若热轧卷板期货价格突发大幅上涨突破该策略高行权价,将承受预设最大亏损。
值得注意的是,上市初期由于近月合约到期时间稍久,需关注合约流动性情况,避免遭遇流动性陷阱。
上海期货交易所热轧卷板油期货期权合约
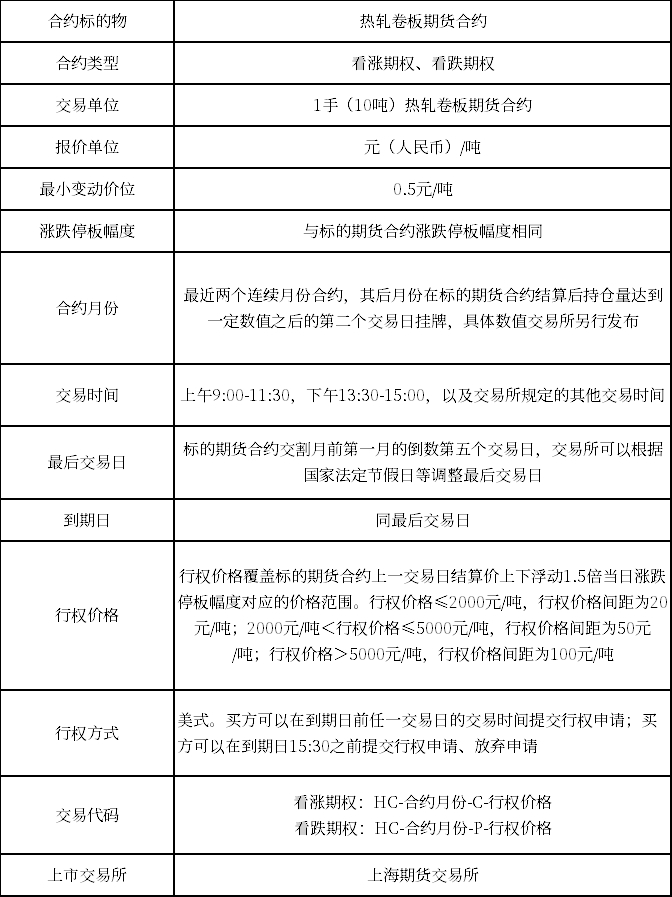
热轧卷板期货期权要点
免责声明
本报告的著作权属于苏豪弘业期货股份有限公司。除法律另有规定或者经苏豪弘业期货股份有限公司书面授权,任何人不得更改或以任何方式复制、翻版、改编、汇编或传播此报告的全部或部分内容。如引用、刊发或以其他方式使用本报告,应取得本公司书面同意,并且在显著位置注明出处为苏豪弘业期货股份有限公司,且不得对本报告进行有悖原意的引用、删节和修改,否则本公司有依法追究其法律责任的权利。
本报告基于苏豪弘业期货股份有限公司及其研究人员认为可信的公开资料或实地调研资料,仅反映本报告作者的不同设想、见解及分析方法,但苏豪弘业期货股份有限公司对这些信息的真实性、准确性、时效性和完整性均不作任何保证。
本报告中的信息以及所表达意见,仅作参考之用,不构成任何投资、法律、会计或税务的最终操作建议,苏豪弘业期货股份有限公司及其研究人员不就报告中的内容对最终操作建议做出任何担保,投资者根据本报告作出的任何投资决策与苏豪弘业期货股份有限公司及本报告作者无关。任何主体因使用本报告或依赖其内容所作出的投资决策或其他行为,所产生的全部风险与责任均自行承担。
期权交易存在高杠杆风险,请充分评估自身风险承受能力,审慎参与期权交易。












