











来源:城农商研究
10月23日,湖南银行一纸公告,宣告了黄卫忠时代的落幕。因“工作调整”,这位掌舵五年的董事长辞任。
四天前,行长周晖已经以党委书记的身份坐在了会议室的主位。按照省管干部的交接惯例,周晖接任董事长只是走个流程。
这时间距离湖南银行立下“五年内成为上市银行”的军令状,时间已经过去了大半,而这家6500亿体量的省级城商行,至今连上市辅导的门槛都没跨进去。

一、时间表踩空:IPO辅导迟迟未动
2023年2月,华融湘江银行正式改名为湖南银行,湖南省国资拿回了绝对控制权。在揭牌仪式上,官方给它的新使命里,最显眼的一条就是“力争五年内成为上市银行”。
在A股,城商行上市从来不是一件容易的事。从辅导备案、验收,到排队、过会,顺利的话要三年,不顺利的话五年起步。也就是说,如果要兑现2028年上市的承诺,2026年就必须完成辅导备案,进入冲刺期。
但根据湖南证监局的最新备案信息,湖南银行至今没有启动IPO辅导。
黄卫忠在任的五年,主要任务就是剥离华融时代的派系影响,清理历史不良资产,把规模重新推上6500亿的台阶。但手术做到一半,监管和市场对银行资产质量的要求变了。
这时候换上一个券商出身的新掌门,湖南省国资的意图很直接:排雷和扩张的阶段性任务已经完成,接下来得找个懂资本市场运作的人,去跟证监会和交易所要一张门票了。
二、利润被“旧账”吞噬,中收成了短板
如果只是没上市,湖南银行不至于这么急。真正让人焦虑的,是报表里那种“喘不过气”的沉重感。
2026年上半年,湖南银行赚了19.53亿的净利润,同比只微增了0.56%。在银行业净息差跌破1.5%的大环境里,利润不涨还能理解,但细看结构,钱全被“旧账”吃掉了。
图 1:2026 上半年 —— 钱被 “旧账” 吃掉了
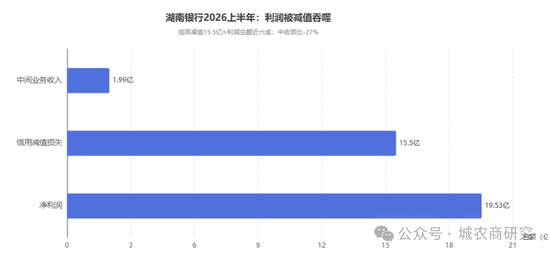
上半年,该行计提了15.5亿的信用减值损失。这笔钱相当于它当期利润总额的近六成。这背后,是华融时代遗留的对公坏账还在持续出清,以及房地产链条上某些大户的风险暴露。目前其拨备覆盖率已经降到了168.18%,距离150%的监管红线只剩下十几个点的安全垫。这意味着,未来通过“少提拨备来反哺利润”的空间已经非常逼仄。
图 2:拨备覆盖率 —— 安全垫只剩 18 个百分点

更尴尬的是中间业务的萎缩。中收向来是城商行向轻资本转型的门面,也是IPO审核时必看的指标。但湖南银行上半年的中收只有1.99亿,同比下滑了近27%。息差在收窄,轻资产的活儿又没接上,整个银行就像一个还在靠“吃存贷利差”苦苦支撑的旧机器。
三、同省“一哥”的降维打击
衡量一家银行优不优秀,得看它跟谁比。
如果把湖南银行放到全国,它排在第26位,算是个中规中矩的省级平台;但在湖南本地,它面临的是长沙银行的降维打击。
同处一省,长沙银行早在多年前就完成了A股上市,现在资产总额突破了1.34万亿,是湖南银行的两倍。长沙银行靠的是极早布局的县域金融、政务金融和本地零售生态,形成了极低的存款成本和极高的客户粘性。

反观湖南银行,因为更名晚,错过了上一波城商行异地扩张和上市的红利期,加上早期治理结构的动荡,它在湖南本地人心中的“根基”其实远不如长沙银行深。作为“省级城商行”,它不仅要面对同省兄弟的碾压,还要面对国有大行下沉带来的资产荒。
在这种夹击下,周晖接班的第一大考验,就是如何打破“大而不强”的魔咒。
四、新掌门的“非典型”突围战
周晖的履历不是传统的银行出身。
管理学博士出身,在大学教过书,后来去了第一创业证券做副总裁,又去财富证券做了总裁,随后转入省地方金融监管局做副局长,还挂职过湘潭副市长。
这是一个标准的“学者+券商+官员”的复合体。让他掌舵湖南银行,湖南省的意图绝不仅仅是让他守着这6500亿的盘子吃利息。
周晖真正要干的,是把“资产”变成“资本”。
他在券商和金融局的履历,意味着他能更好地和监管沟通,能更懂投行和估值的逻辑。如果湖南银行一直靠传统信贷吃息差,即便规模做到8000亿,在二级市场上可能也只能给个0.4倍的PB(市净率)。周晖要做的,是优化财报结构,提升中间业务占比,甚至可能通过并购或重组等资本运作手段,把湖南银行彻底推上IPO的牌桌。
但这也意味着阵痛。清理旧账、调整信贷结构、压降高成本负债,每一刀切下去都会影响短期利润。对于一个只经历了三年半准备的“五年之约”来说,留给周晖和新班子的时间,真的不多了。
上市这碗饭,不是有6500亿体量就能端得起来的。湖南银行现在缺的,是那个能真正把报表做漂亮、把资本故事讲圆满的破局者。













