










(来源:华泰证券策略研究)
26Q2,各类长线资金呈现以下特征:①与公募基金配置科技不同,长线资金关注性价比:26Q2,公募基金科技持仓占比达60%以上历史高位、外资同步加仓,但长线资金持仓报告显示,险资逆势减仓电子,社保基金对科技关注度偏低,或表明部分长线资金在Q2季度末对科技已有所减仓、其相对更关注高性价比的方向,如险资加仓高股息,社保基金加仓有色、工程机械等;②红利或仍是后续的主要配置方向:26Q2险资加仓电力及消费类红利,但考虑到其上半年净投资收益率仍偏低,后续红利配置价值或仍较高;③汇金连续两个季度净减持,26Q2持仓进一步集中至金融,非金融领域规模及占比均降至2015Q3以来最低水平,后续可减持的存量空间已明显缩小。
险资:逆势减仓电子,持续关注电力及消费红利方向
规模:26Q2财产险公司、人身险公司权益资产占资金运用余额比例分别升至18.45%、16.08%,较26Q1分别提高0.90pct、0.69pct;
内部配置比例:1H26上市保险公司二级权益仓位达到19.4%,为历史最高水平,FVOCI股票占比6.3%,较年初提升96bps;FVTPL股票占比6.9%,较年初下降25bps;基金占比6.1%,较年初上升82bps。
净投资收益率:上半年险企净投资收益率约2.8%,或已经接近保证成本线,显示现金收益面临压力(华泰保险8月30日《1H26险资持续加码红利股》)。
配置策略:逆势减仓电子板块,加仓高股息配置
延续高股息配置逻辑,左侧布局低位板块:26Q2加仓A股高股息(垄断型红利为主),此外险资左侧布局消费类资产(白酒、家电等)。
汇金:延续净减持,仓位向银行集中
规模:26Q2末,汇金披露持股市值降至3.33万亿元,环比下降12.46%;
配置策略:26Q2无明显加仓,主要减仓非银、食品饮料等
26Q2在A股无明显加仓:26Q2汇金主要减仓非银、食品饮料、煤炭等方向,其中非银行持股数量较去年末减少约三分之二,剩余规模降至2015年以来低位,银行底仓变化相对有限;
持仓进一步集中于金融,非金融领域后续可减持的存量空间已明显缩小:26Q2末,银行持股占比近89%,金融合计占约98%,非金融行业仅余约674亿元,规模及占比均降至2015Q3以来最低水平,较25Q4下降86%,此前,在2023—2025年的减仓阶段,非金融持仓仍有约4800—5600亿元,因此当前已明显低于过去的低位区间。
社保基金:配置高性价比方向
规模:26Q2社保基金前十大股东持股规模小幅回落至5362亿元;
配置策略:更重视景气与配置性价比
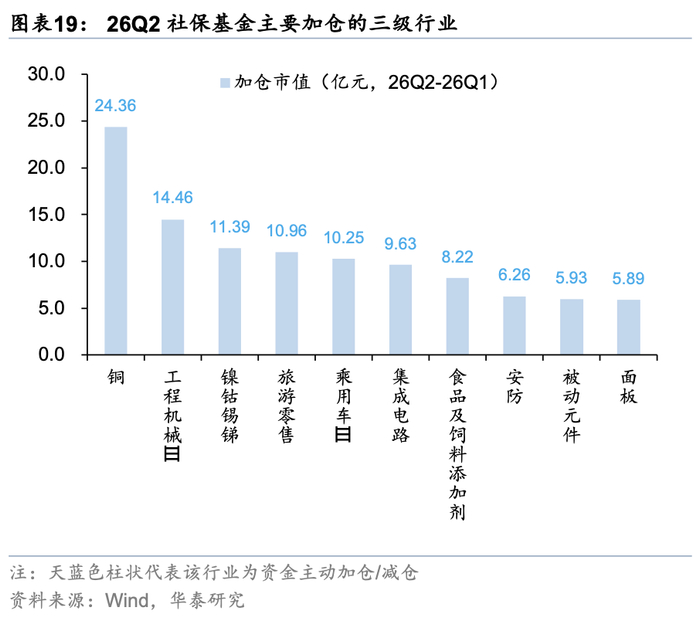
主要加仓基本面有改善预期的方向:从资源品与制造业中寻找景气改善机会,增持铜、工程机械和部分小金属。
外资:外资对科技成长更为积极
规模:26Q2北向持股市值提升至3.1万亿元;QFII回升至2679亿元;
配置策略:北向与QFII共同增持电力设备、电子和机械,锂电池、集成电路、消费电子组件是交集,科技制造成为外资增配的主线。其中北向资金更多增持半导体设备,QFII同时增持输变电设备和铜。
风险提示:测算结果出现误差;数据统计口径有误。
险资、汇金、社保基金、QFII/RQFII持仓分析
在《如何看待TMT高仓位?——2026年二季度持仓分析》(2026年7月27日)中,根据主动偏股型基金2026年二季报披露的重仓股情况,我们得到以下结论:
①风格角度,26Q2公募基金整体风格向成长偏移;
②主动偏股型基金仓位环比回升,处于相对高位,其中港股仓位连续三个季度回落;
③行业中,A股建筑材料(电子布)、电子、机械设备配置系数提升幅度居前,传媒、银行、非银金融等板块配置系数下降幅度居前;
④筹码分布视角,26Q2配置系数分位数(2016年以来,后同)处于低位的资产或集中在消费、出口链、医药、制造链中,如白酒、饮料乳品、光伏设备、航空装备、小家电等。
而在本篇报告中,我们将关注其他四类机构(社保基金、QFII、险资、汇金)的持仓情况,并通过搭建四类机构的历史持仓数据库,分析其在近两个季度的仓位变化及互相的配置差异。
险资:26Q2逆势减持科技,高股息配置向公用事业和家电延伸
保险资金主要来自于商业保险公司保费收入提取的准备金,是保险公司为承担未到期责任和处理未决赔款而从保费收入中提存的一种资本准备额度,其本质不是作为保险公司的营业收入,而是属于保险公司的或有负债。险资的负债性决定了其在投资的时候要更加稳健、安全,也是险资一直是政策强监管领域的重要原因。
分析险资持仓,第一个问题在于如何定义险资?根据银保监会2018出台的《保险资金运用管理办法》,险资定义为保险集团(控股)公司、保险公司以本外币计价的资本金、公积金、未分配利润、各项准备金以及其他资金,与之相对的概念有社会保障基金(主要来源为中央财政拨款,设立目的在于弥补远期养老金缺口)、社会保险基金(主要来源为企业及个人日常缴纳的五险一金)。基于上述对险资的定义,我们在统计样本时,剔除掉了Wind保险公司重仓股专题中,持股公司名称为基本养老保险基金组合的样本。
26Q2,险资权益配置比例继续提升,红利股为主要增持方向,但增配红利并未完全抵消现金收益压力。财产险公司、人身险公司权益资产占资金运用余额比例分别升至18.45%、16.08%,较26Q1分别提高0.90pct、0.69pct,均高于2022Q2以来的其他季度。根据华泰证券保险组测算1H26上市保险公司二级权益仓位达到19.4%,为历史最高水平,其中红利配置比例显著上升,FVOCI股票(基本代表红利股)占比6.3%,较年初提升96bps;FVTPL股票(基本代表成长股)占比6.9%,较年初下降25bps;基金(计入FVTPL科目)占比6.1%,较年初上升82bps。但增配红利仍未完全抵消现金收益压力。华泰保险《1H26险资持续加码红利股》测算,上半年净投资收益率约2.8%,FVOCI股票贡献的股息仍不足一半。利息和交易性资产股息减少、分红时点变化,使红利增配效果尚未充分体现。部分险企减配交易性股票,也有为高股息配置腾出仓位、平抑利润波动的考虑(华泰保险组2026年8月30日《1H26险资持续加码红利股》)。

A股:险资对稳定现金流的偏好延续,同时增加了消费类资产的配置
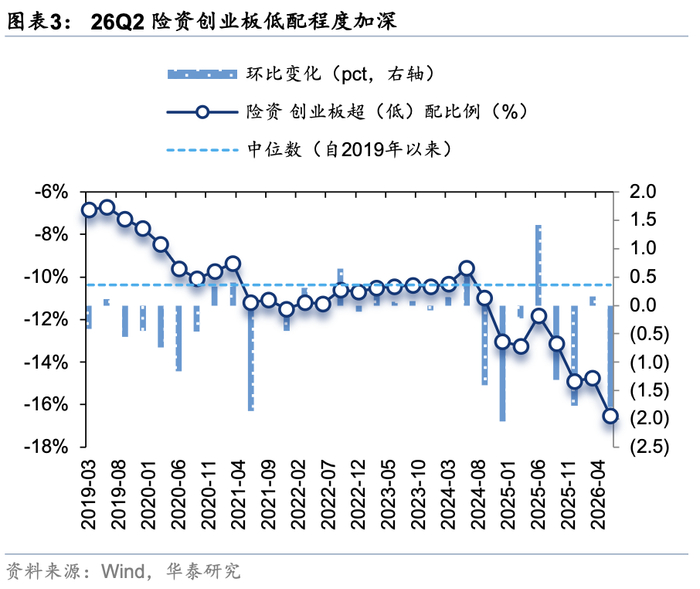
26Q2,险资主板超配比例回升,创业板、科创板低配程度加深。对主板、创业板、科创板的超(低)配比例分别为30.63%、-16.53%、-13.39%,环比变化分别为+6.25pct、-1.79pct、-4.49pct,分别位于可得历史样本的97.8%、2.1%、2.1%分位。

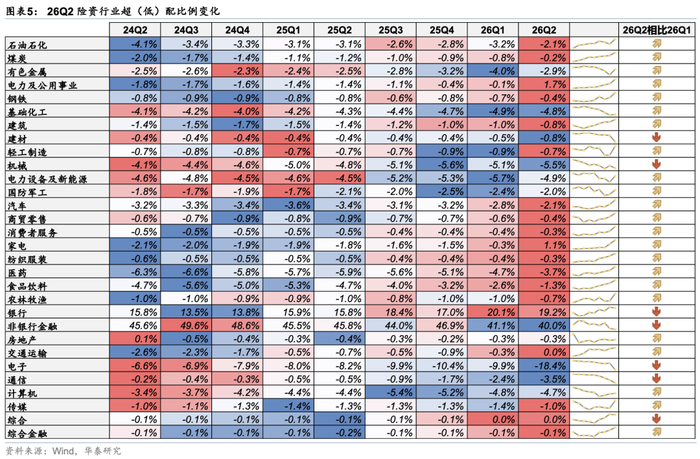
持仓结构上,26Q2险资相较公募仍偏重金融和高股息资产。非银行金融、银行、电力及公用事业的超(低)配比例分别高于公募43.65pct、26.51pct、5.03pct;电子、通信、机械、医药则分别低于公募36.29pct、13.74pct、4.46pct、3.91pct。

26Q2,险资延续高股息配置。剔除涨跌幅后,电力及公用事业、银行、家电行业增持居前,食品饮料、有色金属、通信亦获增持;电子、建材、房地产行业净减持居前。三级行业中,白色家电、其他发电、全国性股份制银行、国有大型银行、白酒增持居前,消费电子组件、风电、住宅物业开发、玻璃及基础件净减持居前。从银行向公用事业、家电延伸,险资对稳定现金流的偏好延续,同时增加了消费类资产的配置。


汇金:各行业延续减持,白酒为减持主力
汇金资金可以分为以下四个来源:①汇金公司下属的两个账户,分别为中央汇金资产管理有限公司、中央汇金投资有限公司;②证金公司下属的16个账户,分别为中国证券金融股份有限公司及15个中证金融资产管理计划;③外管局下属的三个投资平台,分别为梧桐树投资平台有限责任公司、北京凤山投资有限责任公司、北京坤藤投资有限责任公司;④5支汇金基金,分别是招商丰庆灵活配置混合型基金、易方达瑞惠灵活配置混合型基金、南方消费活力灵活配置混合型基金、嘉实新机遇灵活配置混合型基金和华夏新经济灵活配置混合型基金,目前均已清盘,不在本次统计范围内。
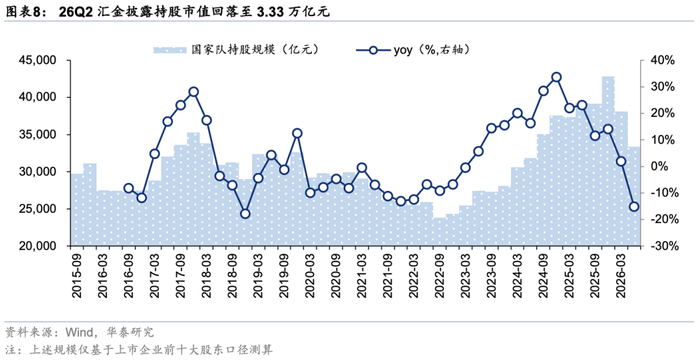
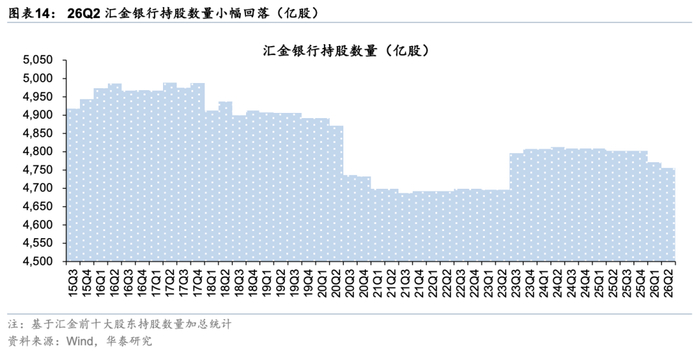
26Q2,汇金各行业延续减持,持股市值连续两个季度回落。截至26Q2末,持股市值降至3.33万亿元,较26Q1下降12.46%,较25Q4高点下降22.23%。持股数量同步降至4931.68亿股,为2015Q3以来最低水平。
行业ETF中,相比25H1,险资对大金融、周期ETF的关注度回升。25H2,险资在非银行金融、有色金属、电力设备、基础化工中增持ETF规模居前,在电子、国防军工、房地产中持有规模小幅回落。
A股:非银、食品饮料减持居前
26Q2,汇金主板超配比例回升,创业板、科创板低配程度加深。对主板、创业板、科创板的超(低)配比例分别为33.76%、-18.71%、-14.34%,环比变化分别为+7.28pct、-2.51pct、-4.79pct,分别位于可得历史样本的97.7%、2.2%、2.2%分位。

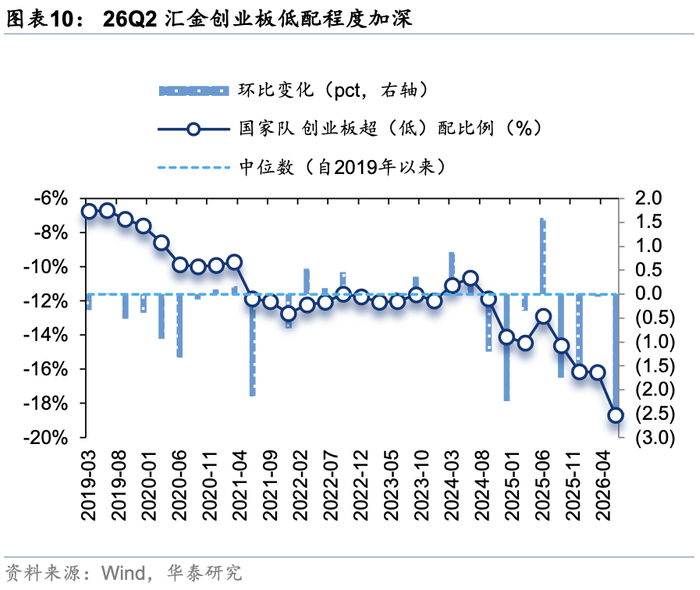
持仓结构上,26Q2汇金与公募的差异主要集中于银行。银行、非银行金融的超(低)配比例分别高于公募87.78pct、8.33pct;电子、通信、机械、医药分别低于公募38.95pct、15.35pct、5.83pct、5.06pct。

26Q2,汇金各一级行业均减持,非银、食品饮料减持居前。剔除涨跌幅后,非银行金融、食品饮料、煤炭、有色金属、石油石化行业净减持居前,各一级行业均未出现净增持;三级行业中,白酒、证券、保险、动力煤、铜净减持居前。


持仓进一步集中于金融,非金融领域后续可减持的存量空间已明显缩小。26Q2末,银行持股占比占近89%,金融合计占约98%,非金融行业仅余约674亿元,规模及占比均降至2015Q3以来最低水平,较25Q4下降86%,此前,在2023—2025年的减仓阶段,非金融持仓仍有约4800—5600亿元,因此当前已明显低于过去的低位区间。
社保基金:不追逐科技集中配置,转向景气改善方向
全国社会保障基金(以下简称社保基金)是指全国社会保障基金理事会负责管理的由国有股转持划入资金及股权资产、中央财政拨入资金、经国务院批准以其他方式筹集的资金及其投资收益形成的由中央政府集中的社会保障基金。
A股:避开集中配置方向,增持资源与制造业细分行业
26Q2,社保基金主板超配比例回升,创业板、科创板低配程度加深。对主板、创业板、科创板的超(低)配比例分别为22.67%、-12.20%、-9.78%,环比变化分别为+5.50pct、-1.62pct、-3.91pct,分别位于可得历史样本的97.8%、2.1%、2.1%分位。


持仓结构上,26Q2社保基金相对公募更偏重银行、非银行金融和交通运输。三者超(低)配比例分别高于公募45.83pct、9.66pct、2.98pct,基础化工高于公募1.62pct;电子、通信、电力设备及新能源、医药分别低于公募32.43pct、13.97pct、2.93pct、2.53pct。

26Q2,社保基金未跟随公募进一步集中配置电子、通信,增持转向资源和制造业细分行业。剔除涨跌幅后,有色金属、消费者服务、计算机、国防军工行业增持居前,电力设备及新能源、基础化工、医药、机械、传媒行业净减持居前;三级行业中,铜、工程机械、镍钴锡锑、旅游零售、乘用车增持居前,风电、电力电子及自动化、合成树脂、医疗器械、输变电设备净减持居前。与公募配置继续向电子、通信集中的变化相比,社保更倾向于在热门科技之外寻找机会。


外资:加仓科技制造,北向与QFII配置方向趋同
QFII是合格的境外机构投资者的英文简称,是除了陆股通外,外国资金配置中国权益资产的三个主要途径之一(陆股通、QFII/RQFII、H股)。截至26Q1末,拥有QFII/RQFII资金资格的机构达897家,总额度约1162亿美元,此外拥有合格境外投资者托管行资格的银行有22家。
26Q2,QFII/RQFII加仓A股。剔除涨跌幅后,持仓规模环比增长28.10%,增量主要投向电力设备、电子和机械,科技制造成为主要加仓方向。

我们同时对截至26Q2末的QFII/RQFII进行了简单统计,从QFII/RQFII的国家分布上来看,在剔除掉中外合资(38家)、中国香港(309家)及中国台湾(44家)机构后,来自美国、新加坡、英国、韩国的QFII/RQFII机构数目较多,分别占比21.0%、23.0%、14.3%及9.5%。

26Q2,QFII/RQFII主板、创业板超配比例回升,科创板低配程度加深。对主板、创业板、科创板的超(低)配比例分别为11.04%、0.14%、-10.47%,环比变化分别为+2.83pct、+0.18pct、-3.04pct,分别位于可得历史样本的95.7%、63.8%、2.1%分位。


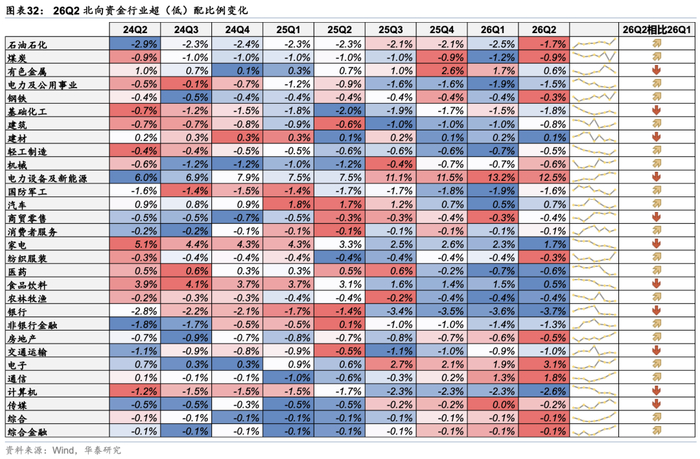
持仓结构上,26Q2 QFII/RQFII相对公募更偏重银行、电力设备及新能源和机械。三者超(低)配比例分别高于公募20.35pct、4.89pct、3.48pct,有色金属高于公募1.55pct;通信、电子、医药分别低于公募13.15pct、10.66pct、2.73pct。

26Q2,北向资金主板低配程度收窄,创业板超配比例小幅回落。对主板、创业板、科创板的超(低)配比例分别为-4.30%、7.87%、-2.86%,环比变化分别为+0.46pct、-0.41pct、-0.07pct,分别位于可得历史样本的7.1%、95.2%、9.5%分位。


持仓结构上,26Q2北向资金相对公募最明显的配置差异在电力设备及新能源。该行业超(低)配比例高于公募13.48pct,银行、非银行金融、家电分别高于公募3.57pct、2.39pct、2.18pct;电子、通信分别低于公募14.82pct、8.35pct。

26Q2,QFII/RQFII加仓科技制造,电力设备、电子和机械增持居前。剔除涨跌幅后,电力设备及新能源、电子、机械、有色金属、汽车行业增持居前,通信、食品饮料、传媒行业净减持居前;三级行业中,锂电池、输变电设备、铜、消费电子组件、集成电路增持居前,网络接配及塔设、线缆、船舶制造、面板、被动元件净减持居前。

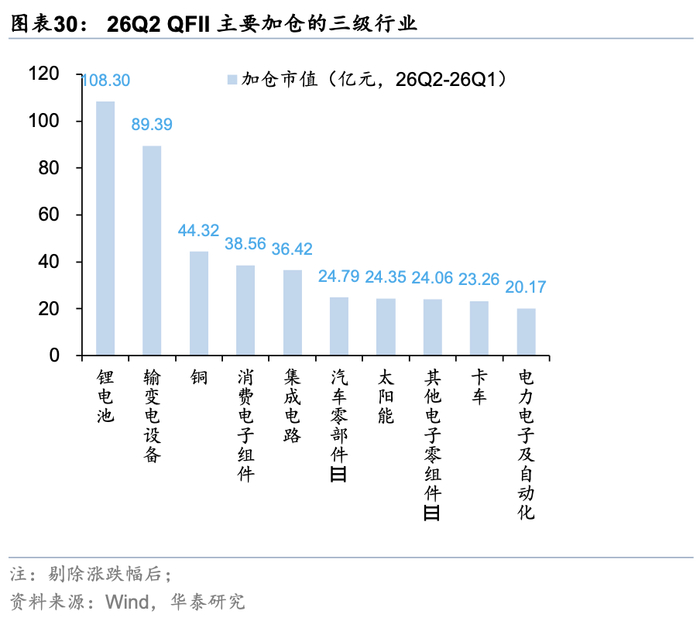

26Q2,北向资金加仓科技制造,与QFII的配置方向趋同。剔除涨跌幅后,电力设备及新能源、电子、机械、汽车行业增持居前,银行、食品饮料、建材、计算机、商贸零售行业净减持居前;三级行业中,锂电池、半导体设备、集成电路、卡车、消费电子组件增持居前,被动元件、PCB、白酒、玻璃、镍钴锡锑净减持居前。两类外资共同增持锂电池、集成电路和消费电子组件,北向资金更侧重半导体设备,QFII则同时增持输变电设备与铜。


风险提示
测算结果出现误差:基金重仓股、财报为滞后数据,且仅为持仓占比前 20 的股票、前十大股东,会导致测算结果同实际情况存在差异。
数据统计口径有误:若所采用数据的统计口径出现偏差,将引发相应数据的代表性及准确性不足风险。
研报《长线资金再度拥抱高股息——26Q2长线资金持仓透视》2026年9月7日
王伟光,研究员 SAC No. S0570523040001
闫萌,研究员SAC No. S0570525120001
孙瀚文,研究员 SAC No. S0570524040002 SFC No. BVB302












