










(来源:IPO上市实务)
10月14日,上交所上市委召开2026年52次审议会议,羲禾科技科创板IPO审核获通过。
值得一提的是,羲禾科技从6月30日获受理到过会,用时仅106天!剔除申报前已开展预先审阅的项目,该审核周期在年内IPO项目中仅次于越疆科技(86天)。

羲禾科技专注于硅光集成技术的研发及商业化,主要产品为高性能硅光集成芯片,产品速率覆盖400G、800G及1.6T,并已拓展3.2T及6.4TNPO/CPO收发集成芯片。
硅光行业发展以2023年为分界点,2023年前硅光行业处于初步商业化阶段。前期在数据通信领域以Intel为主导,自2004年已经开始布局硅光,凭借全产业链布局形成主导优势,覆盖芯片设计、制造到光模块封装、系统应用一体化推进,其100G硅光模块(单通道25G)曾批量出货。
2023-2024年期间,包含公司在内的行业头部企业突破硅光行业受困于高性能调制和高效率耦合的瓶颈,通过全链路优化与高效集成设计,硅光模块在高速率及高密度场景中对基于III-V族分立光电子器件光模块展现较大的优势,顺应AI算力爆发的时代趋势并响应集群扩展的迫切需求,高性能硅光集成芯片大规模商业化应用随即开始爆发。
发行人作为独立第三方厂商,依托领先的硅光集成技术平台向全球市场供应硅光集成芯片,已进入国际主要光模块厂商供应链,产品最终应用于国内外主要云服务厂商的AI集群及超大型数据中心。根据相关统计数据,2025年,发行人硅光集成芯片全球市场占有率约为13%,系全球头部硅光集成芯片厂商,亦为全球最主要的独立第三方硅光集成芯片设计公司之一。
控股股东及实际控制人
上海羲景直接持有公司3,336.0868万股,占公司股本总额34.1662%,为公司控股股东。武爱民合计可控制羲禾科技45.3944%的表决权,为羲禾科技的实际控制人。
主要财务数据
受全球数据中心建设加速、AI算力需求爆发影响,硅光集成芯片市场需求快速增加。2023年至2026年1-6月,公司实现营业收入分别为622.70万元、7,095.01万元、4.61亿元和5.69亿元,最近三年复合增长率达760.34%;扣非归母净利润分别为-3,061.76万元、-2,395.21万元、1.67亿元和1.55亿元。
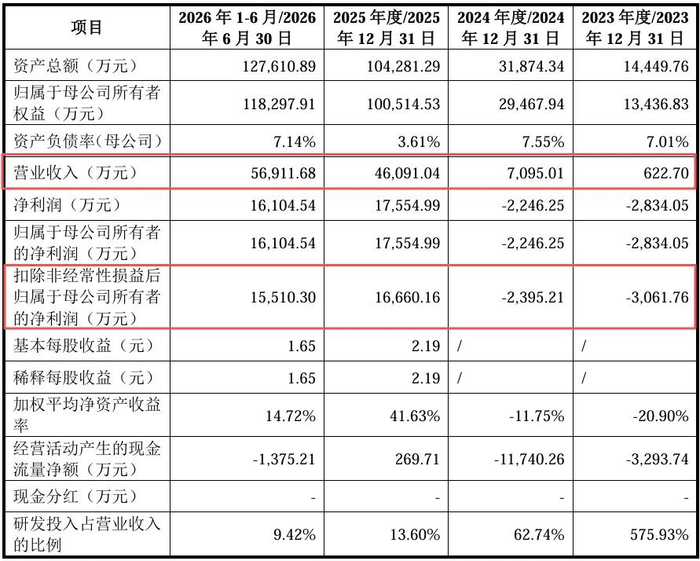
公司选择上市的标准为:预计市值不低于人民币10亿元,最近两年净利润均为正且累计净利润不低于人民币5,000万元,或者预计市值不低于人民币10亿元,最近一年净利润为正且营业收入不低于人民币1亿元。
募集资金运用
此次IPO,公司拟募集资金18.30亿元,将投向AI算力及数据中心硅光集成芯片产业化能力提升项目、下一代硅光集成芯片研发及产业化项目、研发中心建设项目。

上市委会议现场问询的主要问题
请发行人代表结合行业周期、硅光集成芯片竞争格局、技术路线与发展方向、主要光模块客户芯片自研自产情况、在手订单、贸易政策变化等,说明公司业绩增长是否具备可持续性,未来是否存在较大竞争压力及应对措施,相关风险揭示是否充分。请保荐代表人发表明确意见。
需进一步落实事项
无。
【免责声明】尚普咨询整理,本公众号(包括文字、图片、影音等素材)部分来源于网络,转载内容不代表本平台观点,如涉及版权争议需要交涉,请直接联系原作者。如有侵犯您的权益或版权请及时告知我们,本平台客服查核属实后,将第一时间删除消息,不承担任何法律责任。热烈欢迎朋友们关注、转发、收藏本微信平台消息。












