











(来源:表舅是养基大户)
临时加更一期。
1、下午媒体报道,明天要开会研究推动支持资本市场工具的使用,其中,特意提到了优化股票回购增持再贷款政策。
2、这里的背景在于,24年推出了两项资本市场相关的工具。
一是互换便利,这是ym直接借钱给金融机构买高股息的;
二是回购增持再贷款,这是银行借钱给大股东做回购的,然后银行再找ym要钱。
从实际实施过程来看,如果大家每次有仔细学习ym的货政报告,或者看我们的解读,会发现,前者热,后者相对冷。
互换便利这块,上量上的很快,但其实最近几个季度的货政报告已经不提了,逻辑也很简单,25年以来股市里的钱已经太多了,这时候就没必要继续让金融机构自营加杠杆了。
而后者,一直是小步慢跑的状态,这里的逻辑,可能和税费政策有关,说简单也简单,说复杂也复杂,这可能也是优化的题中之义,具体下午星球有解读,不展开,球友可以看下星球的帖子。
3、政策和工具的优化,总是好的,当然,A股需要优化的制度也有点多,此前也说过多次,也没必要展开。
4、周五晚上,美股暴跌,其中费城半导体指数大跌7cm,而黄金也创下半年新低,全球再次遭遇了一轮流动性的洗礼。
用同一个框架,简单分析下市场。
我们说过,股价=估值*盈利*流动性。
依次展开。
5、从估值的逻辑看。
国内低利率的环境没有变化,现在的核心是海外的高利率,美联储的加息周期会怎么走,而美联储的决策,本质取决于中东局势的走势,这块事实上无法预测,在投资上,做好利率higher for longer的准备,才是能苟住的要诀。
不要期待有什么救世主,只有资产配置,才是你个人账户唯一的守护神。
当前,大类资产中最积极的信号在于,美股科技和美债的负相关性的回归,尤其是10月,也即,美股科技大跌的时候,美债具备了较好的避险属性。
我说的“积极信号”的意思是,如果一直股债商三杀(比如7月),那大家就都别玩了(除了部分小众多元策略)。
下图,随便做了一下,10月以来,费半和TLT(长端美债etf)的走势图,两者的日收益率相关系数是-0.56%,这已经是年内极值了。

与之相反的是,美股科技和黄金的同向性极高——周五晚,费城半导体暴跌的同时,黄金大跌近4%,创下半年新低。
因此,第一个结论,从大类资产配置的角度看,科技板块和美债的再平衡,会显得很有意义——当然,人民币资金的视角来看,还是此前说的,汇率依然是配置美债产品的核心风险,所以,此处更强调美债的对冲属性,而非配置价值。
这块具体的解读,以及美债的配置思路,星球里有详细介绍,不展开。(这篇里还讲到,大资金持续买入宽基的过程中,其实是有部分受益标的的,可以短线考虑)
7、从盈利的逻辑看。
截至目前,美股的三季报披露了将近2/3,A股披露了99%了。
结论其实很清楚,AI板块的超高盈利增速,已经无法线性外推了。
美股增速的放缓会慢一点,A股这边放缓的速度会快一点,三季度的环比增速,是低于季节性的。
咱们说过,AI板块大量企业的收入,本质上来源于大厂们的资本开支,当大厂的自由现金流转负,而新增债务融资受到美元高利率压制、且机构投资者开始关注敞口风险的情况下,整个池子里的水虽然还会继续流入,但水位上升的速度会变慢,所以很多AI相关企业的业绩,无法继续简单线性外推。
这里的结论是,AI的产业革命还会继续,但投资上,放弃幻想,接受AI投资从市梦率,进入摁计算器的大分化时代,很多A股科技的杂毛票,在可预见的未来,都回不到这轮的高点了。
8、所以,本次A股双创的大跌,本质是估值和盈利双杀的局面,而且是全球性的。
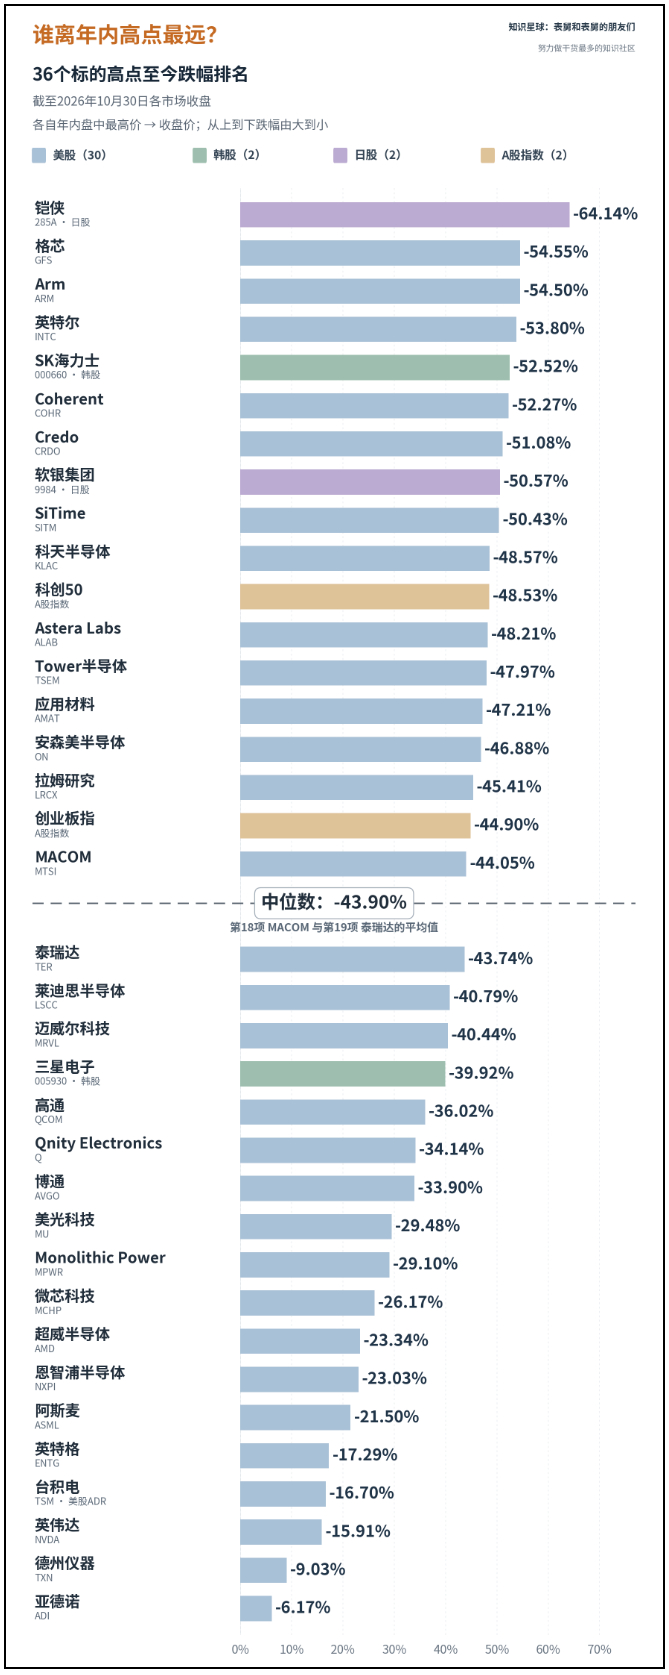
如果我们把目光放的足够大,下图,是费城半导体的所有成分股,韩国的双巨头,日本的铠侠和软银,以及A股的科创50、创业板指,年内从高点,到上周五美股收盘,高位回落的幅度。
可以看到,中位数是-44%左右,也即这轮全球AI的核心企业,平均就是腰斩水平,其中,创业板指的-45%就是中位数水平,而科创50的-49%,则在上半区。
所谓的海外输入性风险,是否更加具象了?
当然,当一类资产,被杀估值、杀盈利的时候,本质的原因,在于三个字——“太贵了”,贵才是原罪,毕竟科创50腰斩完,市盈率还接近100倍。
8、最后,估值*盈利*流动性框架中,流动性的方面。
当下的一个核心思路,可能是和公募重仓股,保持一定的距离。
具体,星球也有过专题的解读,我就不贴了。
今晚就聊这么多。












