











(来源:隆众资讯订阅号)
全文922字4图,预计阅读需3分钟
图1 黄磷市场价格趋势对比图(元/吨) | 图2 黄磷云贵川主产区产能利用率对比图 |
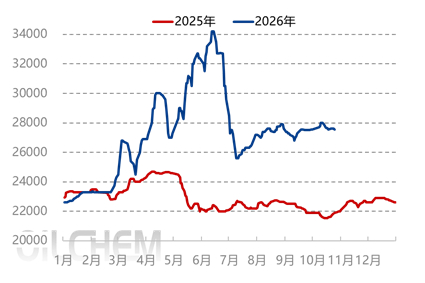 |  |
国庆节前黄磷企业积极预售假期期间所产货源,而节后开市企业普遍难持销售压力,价格及操盘心态均持偏强态势,云南地区主流价格推涨至28000元/吨(承兑),而需求端实难接受黄磷高价,黄磷市场价格僵持后承压转弱,云南地区价格重心下移至27500-27600元/吨一线。
其主力下游三化及热法磷酸市场实质需求均偏弱势,企业力争极力控制生产成本,而对黄磷市场价格持有压价操作及看跌预期,虽供需持续博弈给予其压力,但黄磷企业未进步让利,而但自10月中下旬至今,以云南地区黄磷市场价格为例,重心始终僵持于27550元/吨(承兑)附近。
就黄磷行业供应层面来看,10月产量约9.62万吨,环比减量约0.29万吨,降幅约2.92%,月初云贵川主产区产能利用率分别为66.6%、58.3%及88.3%,而中下旬调整为63%、42%及86%,月度行业产能利用率约68.3%,环比下滑2.1%。
月内云贵川主产区均有企业装置减产、停产,其装置降负原因涉及设备故障、设备更换、产能置换及不可抗力,各主产区货源供应减量,自供应端及心态层面,支撑业者低价惜售。
图3 三氯化磷市场价格趋势对比图(元/吨) | 图4 热法磷酸市场价格趋势对比图(元 /吨) |
 |  |
但就黄磷下游产品行情而言,三化企业综合液氯及黄磷成本,而自10月下旬价格提涨百元后持续僵持,在行业供大于求背景下,场内竞价交易趋于常态化,加之年内黄磷价格走势及产业链内主导性偏强,如黄磷、综合成本处于高位,三化企业减产应对,而削弱对黄磷实质需求支撑。
因近期硫磺价格跌势,使得湿法磷酸自需求量、价替代角度对其施压,而其自身原料黄磷价格始终僵持而难以让利,热法磷酸腹背受敌,上周热法磷酸行业开工率52 %左右,环比下滑1.27%,价格重心下探百元。
综上所述,黄磷因自身货源供应收紧,且兼顾利润而僵持续市,下游主力产品需求及价格均持有压力,黄磷与下游产品之间拉锯博弈,场内谨慎观望、交投维持小单刚需模式,在无明显利多利空因素指引下,预计近日场内僵持格局或将持续,整体或呈现大稳小动行情。












