











(来源:老迈日记)
高盛花了三天时间。
周二上午,高盛信贷策略师阿曼达·莱纳姆发布了一份题为《全球市场日报--在人工智能生态系统中构建表外负债框架》(Global Markets DailyFraming Off-Balance-Sheet Liabilities in the AI Ecosystem)。
我们认为这些表外负债的一部分已纳入超大规模企业共识资本支出预测中,但我们认为这一(快速增长的)类别仍然代表了额外的“现金使用”。这让我们对以下观点感到放心:债务融资——无论是通过银团市场还是私募市场——都将在人工智能建设中发挥关键作用。
换句话说,附注部分将不得不支付,而且将通过债务支付(因为超大规模企业不再产生自由现金流)。
这就是我们自6月份首次指出人工智能超级周期核心的1.8万亿美元表外定时炸弹以来一直强调的观点,当时市场大部分人将这些披露视为会计琐事。自那时起,这个数字在8月份增至3.1万亿美元,截至第三季度财报,更是达到了惊人的4.1万亿美元,而这些公司资产负债表上实际的债务和租赁负债仅为1.0万亿美元:

莱纳姆的统计涵盖了五大超大规模云服务商(Alphabet、亚马逊、Meta、微软和Oracle),并将总额一分为二。首先是租赁:
从租赁开始,下图3显示,经营租赁和融资租赁的义务总额现已达到1.7万亿美元。其中超过75%的总额与尚未开始的租赁有关。由于租赁会计的细微差别,这部分“未开始”的金额尚未在资产负债表上体现为负债。
高盛的下图3值得仔细研究,因为它显示了冰山一角有多么微小。资产负债表上已有的租赁付款(从2026年剩余时间到“此后”)总计约4000亿美元。最右边一列,已签约但尚未开始的租赁,约为1.3万亿美元,是超大规模云服务商目前记录的所有租赁负债的三倍多:

其次,其他一切:第三方云容量、服务器、网络设备、电力和数据中心建设的非租赁、无条件采购承诺,高盛估计为1.9万亿美元,其中6850亿美元将在2027年底前到期:
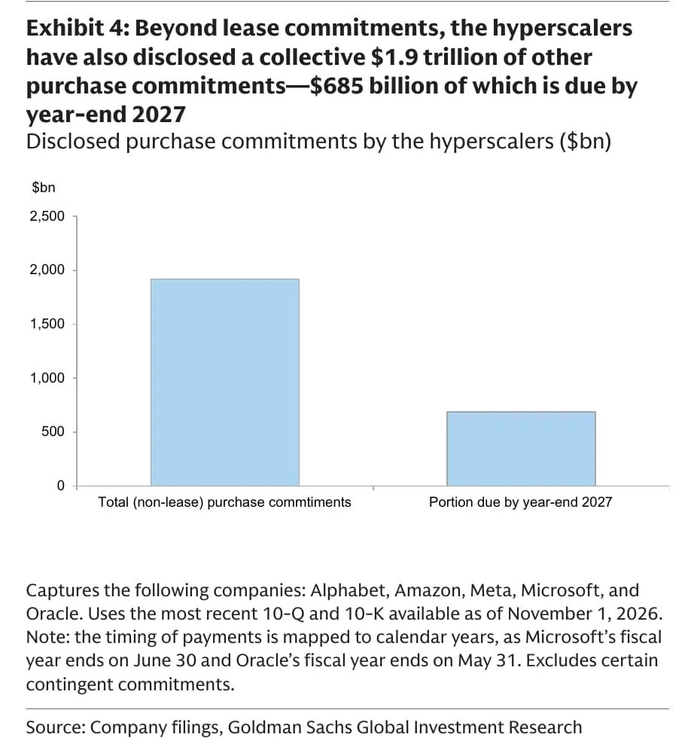
剔除已开始的约4000亿美元租赁(这些已在资产负债表上),高盛对这五家超大型公司的纯表外数字约为3.2万亿美元。我们的追踪器,根据同样的10-Q和10-K报告构建,显示这五家公司的数字为3.3万亿美元:其中1.31万亿美元为尚未开始的租赁(高盛约为1.3万亿美元),1.77万亿美元为采购承诺(高盛为1.9万亿美元;差异很可能来自Alphabet,其管理层讨论与分析(MD&A)中的承诺总额比我们使用的附注10数字高出1220亿美元),外加2120亿美元的担保、数据中心备用和或有采购,这些高盛明确未计入。
然后加上高盛完全未计入的英伟达、博通和SpaceX这三家公司,您将得到我们的4.1万亿美元:

换句话说,当两个人统计相同的脚注时,他们会得到相同的数字。唯一的真正区别在于范围:高盛的版本仅限于超大规模公司,不包括担保,这使其成为下限(如果银行希望全面了解AI生态系统的表外负债,它也应该计算英伟达的5300亿美元)。值得一提的是,莱纳姆也引用的穆迪公司在9月22日得出了2.8万亿美元的超大规模公司总金融承诺,自2023年以来增长了八倍。三种方法,一个方向。
“已纳入共识资本支出”部分如此
现在来说明一下。高盛的警告是,“一部分”这些负债已经纳入共识资本支出预测中,这在一定程度上是合理的:当根据采购承诺订购的服务器交付并支付时,它会显示为资本支出。但很大一部分永远不会。经营租赁的付款通过损益表而非资本支出项列示,第三方云容量合同也是如此。这就是为什么高盛自己的股票策略师在9月底计算需要多少收入才能证明1.7万亿美元的超大规模公司资本支出时,不得不指出他们的框架排除了“表外租赁义务、融资租赁、特殊目的实体和第三方计算许可安排”。这也是摩根士丹利在2027年报告的数字之上,额外增加了约1950亿美元由租赁融资的“合成资本支出”的原因。
这意味着:每个人建模的资本支出数字只是实际支出的一部分。
Meta是最清晰的例子。其第三季度10-Q文件显示,不可取消的合同承诺为4545亿美元,其中约459亿美元将于2026年剩余时间到期,1214亿美元将于2027年到期,即仅Meta一家到明年年底就有1670亿美元到期。这就是为什么当巴克莱在细则中发现“巨额支出”警告后,Meta的股票大跌时,我们指出资本支出只是总账单的一半:

四天后,Meta 向股东寻求高达 950 亿美元的资金。高盛“额外现金使用”的说法自然比那晚了一点。
现在将其放大到所有五家超大规模公司。到 2027 年底到期的 6850 亿美元采购承诺大约是超大规模公司今年迄今已售出创纪录的 2710 亿美元债券的 2.5 倍,大约是高盛预计 2027 年超大规模公司债务总额 4400 亿美元的 1.6 倍。这还不包括任何租赁付款,也不包括英伟达、博通或 SpaceX:

是的,这 6850 亿美元中的一部分与已经获得资金的资本支出重叠,所以这个比较是近似的。但方向才是最重要的,高盛明确指出:
人工智能投资的短期货币化加速是减少债务发行的关键风险。货币化延迟和采购承诺增长是增加债务发行的关键风险,具体取决于市场状况。
考虑到我们的追踪器显示采购承诺在一个季度内增长了超过 5000 亿美元,我们知道目前是哪种风险占据上风。
评级机构开始阅读脚注
早在 8 月份,高盛就指出这三家机构对这些债务的处理方式不同,其中标普对杠杆调整采取了最保守的方法。从那时起,莱纳姆写道,这些机构的姿态“似乎表明他们更加关注此类债务”:
9 月 22 日,穆迪统计了超大规模公司的总财务承诺为 2.8 万亿美元,自 2023 年以来增长了八倍。
10 月 15 日,标普警告称,它认为“人工智能融资生态系统的容错空间正在缩小,需要更大的采用和货币化才能证明与人工智能相关的支出计划是合理的”,并且“随着时间的推移,在人工智能生态系统中使用或有担保和新型表外融资可能会作为一种融资机制而扩大。”
10 月下旬,标普下调了博通和 Meta 的展望,理由是两者都存在表外债务:博通在最近的人工智能计算合同中存在残值支持负债,Meta 则因其租赁数据中心的策略而导致杠杆增加。
Meta 的行动值得关注。当标普在 10 月 30 日将 Meta 的 AA- 展望下调至负面时,它表示当位于埃尔帕索的拟议“Sopaipilla”数据中心租赁于 2028 年开始时,杠杆率可能攀升至 1.3 倍,并且现在预计 2027 年的自由经营现金流赤字将达到 710 亿美元。换句话说,“尚未反映在资产负债表上”的租赁有一个开始日期,标普已经将其纳入杠杆计算中。
高盛的结论是:“到 2028 年实现货币化的证据是减轻人工智能生态系统评级下行压力的关键。”该银行补充说,生态系统中的大多数公司都处于投资级评级的顶端,因此即使是多级降级也不太可能切断市场准入,并将可能的路径与十多年前制药行业评级缓慢下滑进行了比较。这很可能是真的,但这也意味着 2028 年是未开始的租赁进入资产负债表的时候,也是货币化应该出现的时候。两个截止日期,一年。
谁来买单?
如果银团债券市场已经因 2710 亿美元的债券而陷入困境(参见今天的“信贷紧缩迫在眉睫”,了解新发行债券的溢价有多大),高盛的答案是私人资本(或者,正如 CoreWeave 的创始人所说,“无限的”保险傻钱,他们可能在 CoreWeave 提交文件之前尽快获得)。
如果人工智能投资周期短期内未能实现货币化,我们认为人工智能融资需求的规模和范围——无论是通过“传统”资本支出还是通过表外融资承诺——都将导致私人资本在人工智能融资生态系统中发挥更大的作用。
从纸面上看,资金是充足的:Preqin 统计全球私人市场管理资产总额为 19.2 万亿美元(不包括二级市场和基金中的基金为 17 万亿美元),其中包括 4.6 万亿美元的“干火药”:2.9 万亿美元用于私募股权,1.6 万亿美元用于私人信贷、房地产和基础设施。自 2025 年初以来,私人市场已为数据中心融资超过 2250 亿美元。
但请看高盛自己的下图 7。从 2026 年到 10 月 28 日,私人数据中心融资约为 1000 亿美元,低于 2025 年的约 1300 亿美元,去年创纪录的基础设施基金贡献的份额远少于同期:

因此,高盛预计将加大投入的那一类资金,迄今为止反而正在撤退。或许这与私人信贷违约刚刚创下纪录有关,也可能与 Meta 的 Hyperion 特殊目的载体(SPV)贷款方遭遇的情况有关(Pimco,我们说的就是你),又或者是与大选后的暂停令有关——高盛认为,这些暂停令可能冻结 45% 已规划的数据中心产能。无论如何,本应承接数万亿美元表外融资的贷款方,恰恰也是已经持有表内债券的那些机构。这正是 Lynam 指出的集中度问题:她提到,今年已发行 6570 亿美元的 AI 相关债务,其中“只有”41% 来自五大超大规模云服务商。
脚注不过是尚未定价的债券
高盛的基准情景是:到 2028 年,AI 开始实现变现;评级机构继续保持耐心;私人市场填补债券市场无法弥补的缺口。另一种可能,则是 Lynam 本人所称的风险情景:采购承诺增长持续快于 AI 收入,租赁按计划开始生效,而每一条脚注最终都变成债券、贷款或股票发行。
鉴于过去 90 天表外融资规模增长了 1 万亿美元,Meta 已经向股东求助,而且超大规模云服务商第三季度烧掉了 310 亿美元现金,我们认为第二种情景的可能性要大得多。正如我们自去年 10 月以来一直警告的那样,这就是 AI 如何也变成了债务泡沫。如今的区别在于,高盛和我们一样开始计算,得出的结论也相同。
或者,正如 Lynam 所说:“银团贷款和私人市场的债务融资,将在 AI 基础设施建设中发挥关键作用。”考虑到这个数字已达到 4.1 万亿美元且仍在增长,这大概是今年最轻描淡写的一句话。
参考研报:GS Framing Off-Balance-Sheet Liabilities in the AI Ecosystem












