(来源:汽车之地)
全球汽车产业正经历深刻的结构性调整,2026年第三季度中国市场呈现出鲜明的“出口景气、内需承压”二元特征。本报告由中泰证券发布,系统梳理了乘用车、商用车及零部件板块的最新运行数据与企业财报表现。
在乘用车领域,尽管新能源渗透率攀升至64.7%的历史新高,且自主品牌市占率达到73.9%,但受购置税退坡及国内消费需求走弱影响,零售销量同比大幅下滑24.3%。整车企业业绩分化显著:比亚迪、吉利凭借强劲的出口增长和高端化策略,业绩符合预期甚至超预期;而长安、赛力斯则因原材料涨价、汇率波动及产品结构变化面临较大的盈利压力,其中长安出现季度亏损。
零部件板块表现出较强的抗周期能力,收入增速跑赢行业β,主要得益于国产替代、新客户放量及海外贡献。然而,受汇兑损失、原材料成本上升及折旧摊销压力影响,板块毛利率环比下滑,净利润同比大幅缩减,仅科达利等少数企业实现业绩超预期。
商用车方面,重卡内销因前期政策透支效应而疲软,但出口市场持续火爆,同比增幅达34%,非洲和东南亚为主要增量市场。中国重汽在出口带动下维持批发市占率第一,潍柴动力则在天然气发动机领域保持领先。
以下为报告节选:


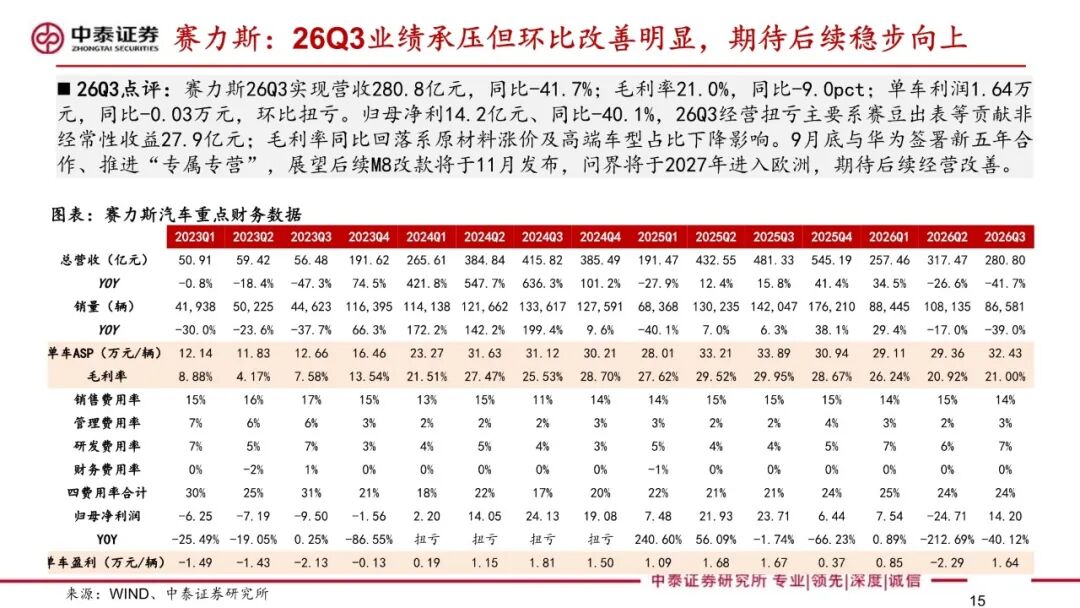

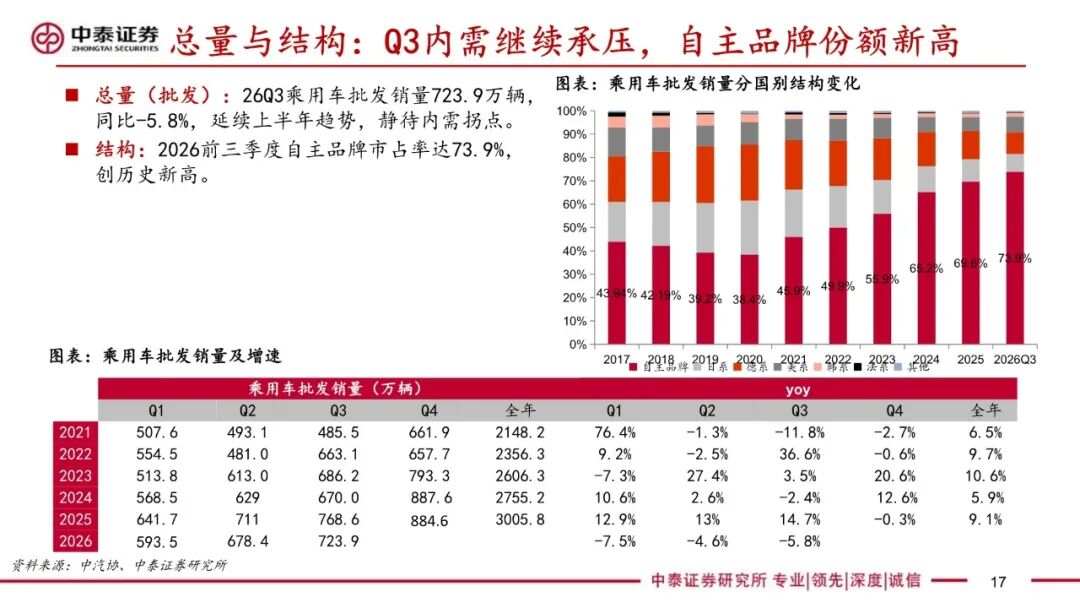
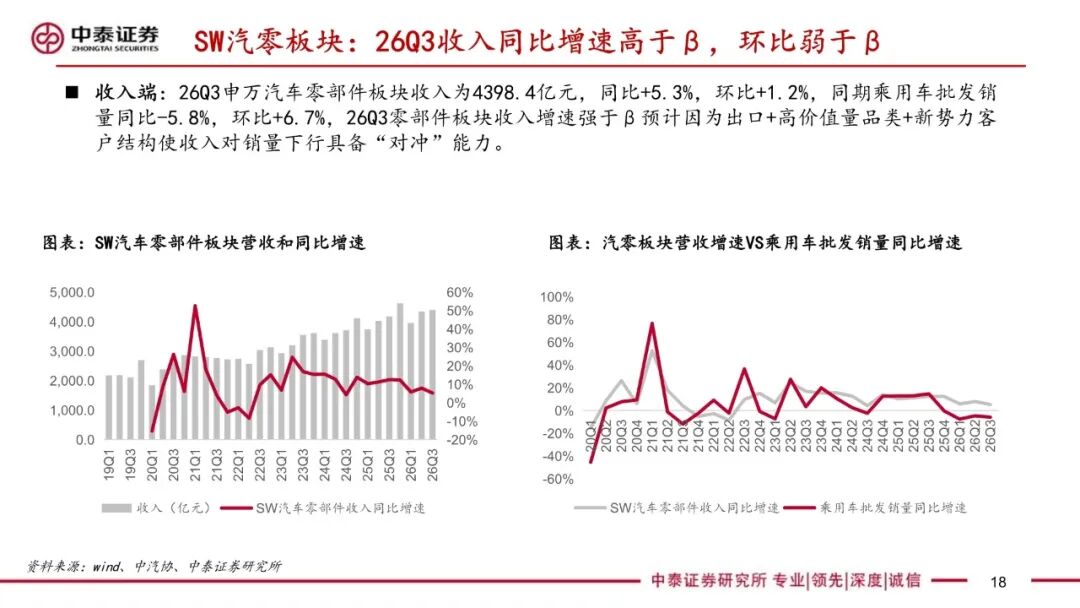
......
文│中泰证券
本报告共计:35页。
新浪汽车公众号
更多汽车资讯,涨知识赢好礼扫描二维码关注(auto_sina)


