











11月初,各家车企的10月销量海报照例刷了屏。比亚迪卖了49万辆,创了新高;零跑连续四个月破10万;小鹏、小米都站上了5万辆;吉利单月出口同比涨了158%......挨个看,都还行。
可要是把这些数字和年初定的全年目标摆到一条线上,就没那么好看了。距离2026年结束只剩60天,行业里有个不成文的规矩,前10个月最好做到全年目标的八成以上,最后两个月才有腾挪的余地。
把主流车企的成绩单翻一遍,能踩上这条线的只有极氪。它年初定的目标是30万辆,前10个月已经交付32.09万辆,完成率超过106%,等于提前交卷。其他的,不管是年销几百万辆的传统大厂,还是风头正盛的新势力,或许谁都不敢说自己稳。
传统车企:七成是一道坎
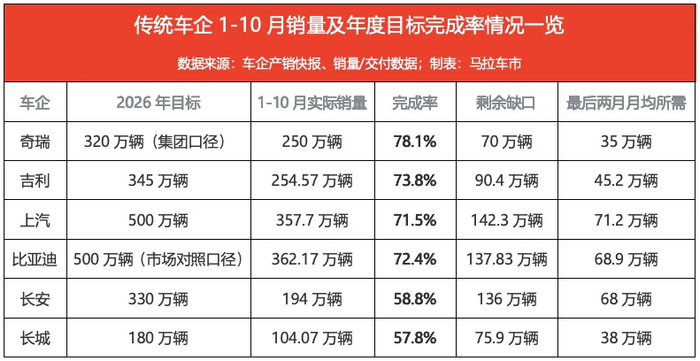
先看体量最大的几家。
奇瑞跑得最快。集团目标320万辆,前10个月按集团口径(含奇瑞捷豹路虎)卖了约250万辆,完成率约78%,离八成线就差一口气。不过这份成绩单偏科得厉害。10月单月出口约20万辆,同比涨58.7%,而当月总销量是28.25万辆,出口就占了七成左右。
说直白点,每卖三辆奇瑞,有两辆发去了海外。前10个月累计出口175.18万辆,同比增长64.8%。国内这块的压力,基本靠出口顶住。最后两个月还差约70万辆,月均得冲到35万辆,比10月的28.25万辆还要再涨近四分之一。可10月已经是它今年的最高点了。
吉利跟在后面,完成率73.8%。345万辆的目标完成了254.57万辆。它也是靠出口救场,10月出口10.72万辆,同比涨158%,在头部车企里出口增速最快。新能源单月第一次突破20万辆,达到21.5万辆,渗透率69.3%。可缺口还有约90万辆,最后两个月要月均卖45万辆。它刚创下的月销纪录是31万辆,要再往上提46%,靠正常的产能爬坡基本做不到。
上汽的压力更大。目标500万辆,前10个月只完成357.7万辆,完成率71.5%。剩下142万辆要在两个月里填完,月均得卖71万辆。它10月刚创了年内新高43万辆,离月均目标还差着六成。合资板块还在往下掉,上汽大众10月卖6.75万辆,同比跌27.9%;上汽通用2.59万辆,同比下滑51.4%,等于腰斩。要不是自主和新能源撑着,数字会更难看。
最悬的是长城和长安。
长城目标180万辆,前10个月卖了104.07万辆,完成率刚过57.8%。就算10月卖了12.04万辆,剩下近76万辆,最后两个月月均也要做到38万辆才够。欧拉翻倍增长(同比涨115.78%)救不了大盘,哈弗、坦克、魏牌、皮卡四大板块全在跌,坦克单月同比下滑超过30%。新能源渗透率只有30%左右,在头部自主里落后得明显。
长安情况类似。目标330万辆,上半年才完成111.89万辆,完成率33.9%。7到10月加把劲,前10个月累计约194万辆,完成率接近59%。剩下136万辆要在两个月补完,月均68万辆,是它10月交付量23.38万辆的近三倍。10月长安海外卖了10.24万辆,同比涨77.3%,新能源14.05万辆,同比涨18%,转型在提速,可离目标还是差太远。
比亚迪没公布官方目标,但市场普遍拿500万辆来对照。前10个月它卖了362.17万辆,完成率约72%,剩下137.83万辆要在两个月消化,月均68.9万辆,比它10月刚创下的49.02万辆年内新高还要再高出四成。
海外倒是超额了,前10个月海外累计151.3万辆,已经超过年初定的150万辆目标,9月还把全年海外指引上调到190万到200万辆。海外的高增长补上了国内的下滑,可总目标那个窟窿,最后两个月里要补上着实有些难。
新势力:一处独高,其余都在往下滑

新势力的分化比传统车企更明显。
零跑是这里面进度最快的。目标100万辆,前10个月完成77.27万辆,连续四个月交付破10万,10月单月10.61万辆,同比涨51%。缺口还剩22.73万辆,最后两个月每月得交11.37万辆,比10月的最好成绩还要再高7%。10月整个大盘同比下滑近三成,这笔增量从哪里来,是零跑要解的题。
蔚来好一些。年初指引是同比增长40%到50%,对应约45.6万到48.9万辆的目标区间。按下限算,前10个月交了33.45万辆,完成率约73%。多品牌开始起作用了。主品牌守高端,10月交付1.81万辆,单车均价站稳40万以上;乐道打家用,10月交付8383辆,累计突破20万台;萤火虫切年轻人群,10月交付7738辆,连续17个月排在高档小车第一。
三个品牌加起来同比涨38.5%,在大盘下滑里算是跑赢了。但按下限算,最后两个月还要补约12万辆,月均六万辆,它10月才卖3.42万辆,几乎要翻倍。其实李斌在9月的沟通会上已经把四季度指引放到了"月均4万台以上",等于主动松了口。
小鹏10月刚创下单月新高,5.02万辆,海外交付1.33万辆,同比涨166%。按下限55万辆的目标算,前10个月累计约33.46万辆,完成率刚过六成。剩下超过21万辆要在两个月卖完,月均得冲上10万辆。它才刚摸到5万辆的门槛,现在要够10万辆。
何小鹏给四季度定的挑战目标是单月6万辆,靠的是MONA L05和G9L两款车,前者10月29日上市,首批5000辆准现车3分钟就卖光了。可从5万跳到6万,再从6万走到月均10万,中间隔得有点远。
小米也不太轻松。目标55万辆,按官方口径前10个月累计交付超31.9万辆(第三方上险口径约33.6万辆),完成率六成上下。剩下超20万辆,最后两个月每月得卖超10万辆,可它10月才第一次突破5万辆。
一季度新一代SU7换代,中间空了近两个月,全年的节奏被彻底打乱。9月上市的澎程增程系列(N70、N90)在10月迎来第一个完整交付月,贡献了近一半销量。指望它把产能翻一倍,两个月内基本做不到。
压力最大的是理想和鸿蒙智行。
理想官方目标是同比增长20%以上,对应约48.8万辆。前10个月累计交付32.25万辆,完成率约66%,剩下16.55万辆,月均要8.3万辆。但它已经连续两个月同比下滑,10月跌破3万辆,只剩2.9万辆。10月底上市的2026款i6要到11月才交付,产能爬坡还得等。
鸿蒙智行更悬。目标100万辆,上限130万辆,前三季度累计约37.2万辆,10月交付3.35万辆,同比腰斩,下滑约50.8%。前10个月累计40万辆出头,完成率刚过40%。从6月的5.06万辆起,它已经连降四个月。130万辆的上限不用提了,100万辆的下限也基本没戏。
目标和市场,根本不在一条线上
把这些账算完能看出来,这不是哪一家的问题,是整个行业一起踩空了。
年初定目标的时候,大家基本都按增长10%到50%来规划,最激进的把增速定到六七成,最保守的也留了两位数增长空间。可乘联分会最新预测,2026年全年乘用车零售只有1850万辆,比2025年的2374.4万辆下滑约22%。中国车市第一次出现两位数的年度下滑。
一头按增长20%定目标,一头市场按下滑22%走,中间差了四十多个百分点。算笔账:一家车企2025年卖100万辆,2026年目标定120万辆,而大盘从约2370万辆掉到1850万辆。要完成目标,它的市占率得从4.2%提到6.5%,提升55%。多卖几辆车解决不了,这得从别人手里把份额抢过来。
更麻烦的是,往年年底冲量那套办法今年不灵了。2026年1月1日起,新能源汽车购置税从全额免征改成减半征收,单车减税上限从3万元降到1.5万元。2025年底的抢购把年初的需求提前透支,年底本该出现的翘尾行情没了。
2月市场监管总局发布《汽车行业价格行为合规指南》(2026年第10号公告),把低于成本销售定性为重大法律风险,价格战不能随便打了。过去完不成指标,最后一招是降价、压库、冲量。今年这一招,多数车企付不起代价。
渠道那边已经在亮红灯。81.9%的经销商新车价格倒挂,售价低于进价,新车销售毛利率跌到-25.5%,单车平均亏2万到3万元。9月综合库存系数1.68,远超1.5的荣枯线。2026年上半年有超过1800家授权经销门店停业或退网,平均每天关掉约10家,过去五年累计退网接近1.5万家。
整车厂这边也不轻松,1到7月整车制造环节的利润率只有1.5%上下,9月单月行业销售利润率探到1.4%,是四年来的低位。这个节骨眼上再往渠道压库,压的是经销商的现金流,还有品牌的二手车残值。
出口这根稻草,救不了所有人
把各家的10月销量摆开看,有一处是齐的:出口。
奇瑞10月出口约20万辆,占总销量七成左右,前10个月累计175.18万辆;比亚迪10月出口约17万辆,同比翻倍;吉利出口10.72万辆,同比涨158%;长安出口10.24万辆,同比涨77.3%;上汽出口16.3万辆,同比涨67%;长城出口6.29万辆,占总销量过半。国内在跌,海外在涨,出口成了大家共同的救生圈。
按中汽协的数据,2026年前三季度中国汽车整车出口820.5万辆,同比增长65.8%,乘用车出口716.7万辆,同比增长70.6%。乘联分会的口径更高,前三季度汽车出口863万辆,同比增长52%,其中新能源汽车累计出口407万辆,同比增长75%。
乘联分会崔东树表示,高油价、中国产品竞争力提升,加上全球南方市场持续增长,是今年出口的主要动力。不过这些增量还不够完全抵消国内的下滑,海外也不是遍地黄金。地缘政治、本地化生产要求、贸易壁垒,都是摆在眼前的现实问题。
还有一件事越来越清楚,新能源转型比大家预想的都快。10月新能源零售渗透率已经到了66.9%,上汽、吉利、长安10月的新能源占比都过了六成。转得慢的就吃亏,长城新能源占比才30%,压力自然比别家重。
马曰:
还剩60天,回头再看这批集体落空的年度目标,更像是一份写在去年的乐观备忘录。
市场全年要下滑22%,可年初定目标时,大家还在按过去十年的增长惯性来算。当大盘从增量扩张转向存量博弈,销量目标就不再是给内部看的导航仪,更多是给资本市场和供应链看的姿态。定高一点,显得有信心。完不成,最后两个月冲一冲,实在不行就认了。
吉利汽车副董事长、执行董事桂生悦在业绩会上说过一句话,挺实在。他说,金九银十今年第一次基本消失,往后可能会变成常态。换言之,高速增长的时代已经结束,比起KPI,更要紧的是在下滑的市场里稳住现金流、守住利润,把产品和技术的底子打扎实。
车市的淘汰赛才刚开始。今年没完成目标不算丢人,明年还在不在赛场里,才是更现实的问题。
(本文仅为作者个人观点,不代表马拉车市立场。)












