










(1)板带材整体发展概况
板带材是以板状或带状形态生产、交付的钢铁产品,主要包括热轧板卷、冷轧板卷、中厚板、镀层板、涂层板、电工钢板等品种。板带材属于钢铁工业中技术含量较高、产品附加值较高的细分品类,广泛应用于汽车制造、家用电器、机械装备、船舶、集装箱、能源装备、建筑结构等领域,是制造业最重要的基础原材料之一。
板带比(板带材产量占钢材总产量的比重)是衡量一国钢铁工业现代化程度和产品结构升级水平的国际常用指标,板带比越高,通常意味着钢铁工业的产品结构越优化、与下游制造业的协同程度越深。板带材产品体系庞大,不同品种之间技术难度和附加值差异显著。其中,汽车板、取向硅钢、无取向硅钢、家电板、海洋工程用钢、油气管线钢等高端品种,技术壁垒较高。受益于新能源汽车快速发展、高端装备制造扩张、能源结构转型等驱动因素,高端板带材产品保持相对较好的需求景气度。
(2)板带材市场容量情况
根据国家统计局数据,2016 年至 2024 年,我国板带材产量从 31,926 万吨增长至 55,124 万吨,年均复合增长率约 7.1%。2024 年,我国板带材产量达到 55,124万吨,同比增长 7.0%,反映出在钢铁行业总量增长趋缓的背景下,板带材作为高附加值钢材品种仍保持相对较强的增长动能。
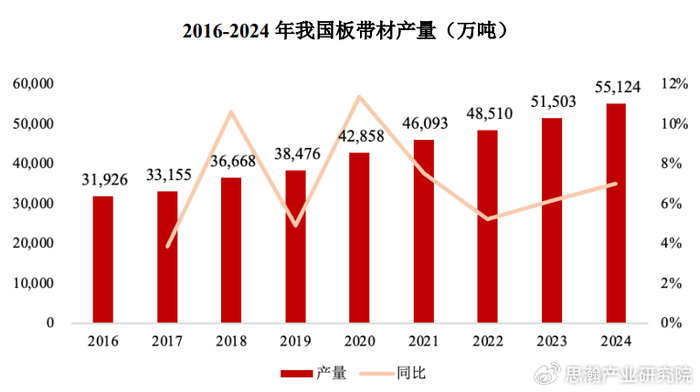
数据来源:国家统计局,板带材范围包括特厚板、厚钢板、中厚宽钢带、热轧薄宽钢带、冷轧薄宽钢带和镀层板。由于相关细分产品 2025 年度完整数据尚未公布,板带材数据列示至 2024 年。
(3)板带材发展趋势
板带材在我国钢材产品结构中的占比持续提升,是制造业转型升级的核心受益品类。根据中国钢铁工业协会数据,我国制造业用钢占比已从 2020 年的 42%提升至 2024 年的 50%,钢铁产品结构持续向制造业倾斜。从需求构成看,汽车、家电等耐用消费品依赖保有量、换新周期、出口订单和技术升级,波动幅度小于地产链,构成板带材最稳定的需求底座。
新能源汽车渗透率提升、车型平台快速迭代以及高端装备制造、能源结构转型等结构性因素,则带动汽车板、取向硅钢、无取向硅钢、海洋工程用钢、油气管线钢等高端品种需求增长,推动板带材产品向高强度、高精度、特殊性能方向升级。
(4)板带材利润水平及变动趋势
板带材属于钢铁工业中技术含量较高、产品附加值较高的细分品类,行业整体盈利能力相对较好,不同子品种之间的利润水平差异显著。普通热轧板卷、普通中厚板等通用品种产品同质化程度相对较高,利润水平相对较低。
汽车板、取向硅钢、无取向硅钢、海洋工程用钢、油气管线钢等高端品种,技术壁垒较高、客户认证周期较长、客户粘性较强,长期以来主要由国内少数大型钢铁企业生产,具备较强的议价能力和较高的利润水平。












