核心结论速览
✅利息减免的“生死线”✅3步合法减免利息(附操作模板)✅2025年血泪案例拆解+避险指南❌三大致命误区
一、法律定性:利息减免的“生死线”
⚖️核心法条:
《民法典》第533条(情势变更原则):
因客观情况导致履行债务明显不公平
可请求法院调整利息
《民法典》第6条(公平原则):
利息总额不得显失公平(一般不超过本金)
2025年司法实践:
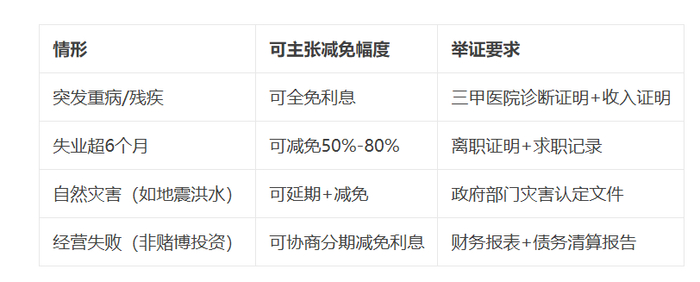
二、3步合法减免利息(附操作模板)
步骤1:收集“经济困难”铁证
证据清单:
近6个月银行流水(月收入<当地最低工资标准)
医疗费用清单(自费部分超年收入50%)
失业证明+至少10份求职被拒记录
村委会/居委会出具的困难证明
步骤2:书面协商+全程留痕
话术模板:“因本人确诊XX病(附病历),目前月收入仅XX元,请求减免XX年X月至XX年X月期间的利息。若同意,我可承诺XX年内偿还本金。”(发送+EMS邮寄)
步骤3:起诉主张公平原则
⚖️答辩范例:
依法调整借款利率至LPR四倍,并依据公平原则,减免利息(现为12.4%)
免除超出本金部分的利息
分期偿还剩余本金(每月XX元)
三、2025年血泪案例拆解
案例1:癌症患者全免利息
背景:借款30万治病,欠息15万
关键证据:▶️ 医院诊断证明(晚期癌症)
▶️ 低保户证明+存款不足5000元
判决:利息全免,分期还本金
案例2:失业减免失败
教训:声称失业但隐瞒名下房产
法院认定:▶️ 银行流水显示租金收入
▶️ 未实际丧失还款能力
结果:驳回减免请求
案例3:高利贷利息无效
案情:借款10万还25万,实际年利率超300%
法律依据:违反公序良俗
判决:按LPR四倍调整,减免超限利息
四、三大致命误区
⚠️误区1:“直接停付利息等对方起诉”后果:可能被列入失信名单,需支付违约金
⚠️误区2:“伪造贫困证明”风险:可能涉嫌犯罪
⚠️误区3:“找第三方公司协商”陷阱:部分机构骗取“减免服务费”后跑路
五、2025避险指南
1. 借款前预防
合同条款:“如遇重大疾病、失业等不可抗力,双方可协商调整还款计划”(需加粗提示)
2. 困难时期自救
官方援助渠道:
法律援助热线:12348(免费咨询)
民政部门临时救助金(最高5000元)
结尾互动“你认为债务人经济困难应该减免利息吗?评论区说出你的看法!
觉得赵律写的还不错,请点赞、收藏、分享,您的支持是我持续分享的动力,感谢!