开篇争议:年息36%的借条能被法院支持?
2023年深圳福田法院出现戏剧性判决:王女士手持写明36%年息的借条起诉,法院却将利息调整为12.4%。被告李先生当庭出示关键证据——银行流水显示已超额支付利息,法院判决多付的利息全部抵扣本金。
第一部分:法律穿透性解析
⚖️《民法典》第680条+民间借贷司法解释第25条
1️⃣ 利率计算器
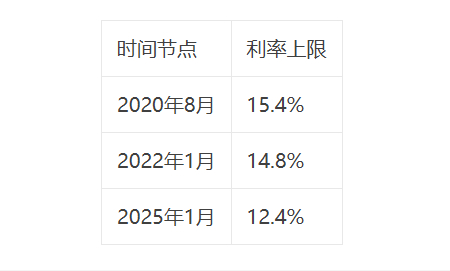
2025年2月21日公布:1年期LPR 3.1%司法保护上限=3.1%×4=12.4%
⚠️ 注意:逾期利息、违约金等合并计算不得超过上限。
2️⃣ 利率上限变化对比表
第二部分:三大实战场景解析
场景① 企业间借贷
典型案例:
2024年底上海浦东法院民间借贷案件中,A公司向B公司出借500万元,约定年息18%。法院判决将超出的5.6%利息(18%-12.4%)用于抵扣本金。
✅ 合规操作:
签订《资金拆借协议》而非普通借条
明确标注"执行当期LPR四倍利率"
每季度更新利息计算基准
场景② 滚动计息陷阱
真实教训:
杭州萧山法院民间借贷案件中,张先生借款100万元,约定"利滚利"计算方式,3年后债务竟膨胀至218万。法院判决债务利息不得超过合同成立时的lpr四倍。
避坑指南:
拒绝"复利""利滚利"等表述
要求出借人每月出具《利息明细确认书》
保留所有还款凭证至少5年
场景③ 服务费变相收费
⚡️ 新型套路:
北京朝阳法院民间借贷案件:某机构在12.4%利息外,另收"风险管理费""咨询费"“担保费”,被法院认定变相高息,判决退还附加费用。
️ 自保策略:
要求签署《费用清单确认书》
通过银行转账备注具体用途
警惕"服务费超过本金3%"的合同
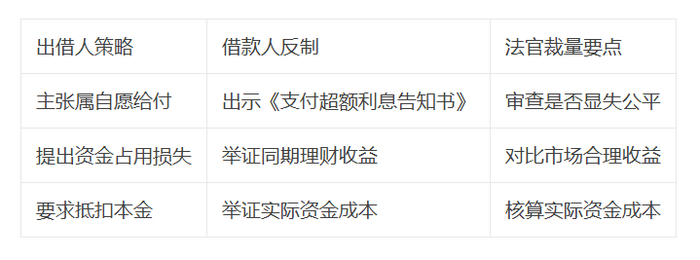
第三部分:法庭攻防战——出借人VS借款人
争议焦点:已付超额利息能否要回?
律师点评:
法律明确:超额利息应当优先抵扣本金而非后期利息!
第四部分:合规操作清单
✅ 签约时必须核查:
合同抬头是否注明"民间借贷"
利率数字与中文大写是否一致
是否有"其他费用"兜底条款
履约过程必备:
每月5日前收取《利息计算说明》
保留LPR历史数据截图
每年1月20日重签补充协议
争议发生关键动作:
收到起诉状7日内申请利息核算
收集同期银行贷款利率证据
要求对方提供原始资金流水
第五部分:三大认知误区纠正
❌ 误区1:"写了高利息法院就会调低"
真相:2024年数据显示,37%案件因借款人未及时抗辩而按约定执行
❌ 误区2:"LPR下调可自动适用"
真相:需签订《利率浮动补充协议》才生效
❌ 误区3:"亲友间借贷不用管利率"
真相:北京西城法院2024年审理的兄妹借贷案,仍按12.4%标准执行
律师特别提醒
2025年时效提醒:
发现利息超标日起3年内可主张返还
债务结清后3年内仍可追溯
互动话题:
你遇到过变相收取高利息的情况吗?
觉得12.4%的利率红线合理吗?