











聚砜:性能优异的热塑性特种工程塑料
聚砜是一种非结晶性特种工程塑料,具有优异的力学性能、介电性能、耐热性、阻燃性、耐蠕变性、化学稳定性、透明性以及食品卫生性,已在电子电气、汽车、医疗卫生和家用食品等领域内获得广泛应用。按照合成单体的不同,聚砜材料可分为普通双酚A型聚砜(PSU)、聚亚苯基砜(PPSU)和聚醚砜(PES)三类,三类聚砜材料性能相似亦有区别。聚砜材料的生产工艺通常采用法纳姆(Farnham)的亲核取代缩聚路线,两步法为当前主要工艺路线。聚砜材料由于具有极高的技术壁垒,长期以来被国外垄断,国内企业2010年后有所突破。
市场前景广阔,多领域推动需求稳定增长
聚砜材料主要应用于食品接触、航空航天、汽车、工业、膜材、电子电气等领域,各领域稳步增长带动聚砜材料需求快速增加,2020年聚砜材料全球市场空间为16.6亿美元,预计2021-2027年将保持4.9%的年复合增长率,2027年市场规模将超过23亿美元。亚太地区预计将成为主要市场。
国家鼓励聚砜材料发展,助力实现国产替代
科技部制定的《“十三五”材料领域科技创新专项规划》报告中明确指出特种工程塑料是重点发展的先进结构材料技术之一,并且制定了将特种工程塑料等高端产品的自给率5年内提高到50%的目标。
国内聚砜行业后来居上,逐步打破国外垄断
长久以来,聚砜材料由于较高的技术壁垒,一直被比利时索尔维和德国巴斯夫垄断,国产化率不足5%。国内以优巨新材为代表的部分企业经过持续的研究逐步实现聚砜材料的量产,打破国外垄断。此外,国内上市公司纷纷宣布布局聚砜材料,金发科技千吨级PPSU/PES中试产业化装置已完成设备安装,沃特股份在重庆计划新建10,000吨聚砜类特种塑料产能,目前正在建设中。
投资策略
聚砜材料具有较高的技术壁垒,导入下游客户需要相关的资质认证且周期较长,建议优先关注率先量产并形成稳定销售的企业,重点推荐关注优巨新材。
风险提示
下游应用渗透不及预期;贸易战、疫情、政策变化等重大事件的影响导致业绩下滑的风险。

1聚砜:性能优异的热塑性特种工程塑料
// 1.1 聚砜:性能优异的热塑性特种工程塑料
聚砜材料是20世纪60年代出现的一种热塑性工程塑料,其分子链中均含有与亚苯基相连的砜基(-SO2-)与醚键(-O-)结构,英文名为Polysulfone(简称PSF或者PSU),属于非结晶性特种工程塑料的一类。特种工程塑料一般是根据特殊用途需求而研制的,与通用工程塑料相比性能更优异,长期使用的温度更高,能够应对各种严苛和复杂工况下对材料的特种要求,具有优异的热性能、机械性能、耐化学性、耐候性、阻燃性等,在工程塑料领域属于附加值最高的环节。

聚砜材料具有优异的力学性能、介电性能、耐热性、阻燃性、耐蠕变性、化学稳定性、透明性以及食品卫生性,而且获得美国食品及药品管理局(FDA)的认证,可与食品及饮用水接触。因此,聚砜材料已经在电子电气、汽车、医疗卫生和家用食品等领域内获得了广泛的应用。

聚砜材料的上游主要为化学原材料如4,4'-二氯二苯砜、联苯二酚、双酚S等;下游广泛应用于电子电气、食品接触、汽车、航空、医疗和一般工业等领域。

按照合成单体的不同,聚砜材料有普通双酚A型聚砜(PSU)、聚亚苯基砜(PPSU)和聚醚砜(PES)三类,三类聚砜材料由于分子基团的相似性具有相似的性能,而又由于不同的结构性能亦有区别。
双酚A型聚砜(PSU)是最早开发的聚砜种类,最初由美国联碳公司(Union Carbide)于1965年完成研发并实现工业化,是由4,4'-二氯二苯砜与双酚A经过Farnham亲核反应聚合而成。相比较其它类聚砜材料,异亚丙基桥联基团是PSU独有的。与醚键类似,异亚丙基也是柔性基团,在一定程度上,提高了聚砜的韧性、改善了其加工性能。PSU的热变形温度(HDT)为174℃,拥有良好的耐热性,能在较宽的温度范围内(-100~150℃)保持其性能,长期使用温度为160℃,短期使用温度能达到190℃。
聚亚苯基砜(polyphenylene sulfone)又称聚苯砜,英文缩写为PPSU。聚苯砜是美国联碳公司研发出Udel®PSU后,于1976年推出的第一款成品,是由4,4'-二氯二苯砜与联苯二酚通过亲核反应制成。PPSU的HDT为207℃,在三种聚砜材料中最高。PPSU与PES、PSU的性能差异主要是在抗缺口冲击上,高达690J/m以上的缺口冲击强度使其能在更苛刻的环境中使用。若需要缺口冲击强度、耐应力开裂和耐化学性的材料,PPSU是最佳选择。
聚醚砜(polyether sulfone),英文缩写为PES。聚醚砜是在1972年由英国帝国化工公司(ICI)最先研发并实现商业化,并以Victrex为商品名销售,是由4,4'-二氯二苯砜与双酚S通过亲核取代反应制得。与其他类聚砜材料相比,PES的重复单元中,砜基的含量占比最高,而这一极性基团会导致聚合物较易吸水,因此PES是聚砜中吸水量最高的一种。在23℃,吸水600h,聚醚砜可吸水1.8wt.%,而PPSU、PSU只能分别吸水1.2wt.%与0.7wt.%。此外,醚键相比异亚丙基,其空间位阻小,柔性更优。因此PES分子柔顺性优于PSU,其成品的韧性也优于PSU。PES的HDT为204℃,拥有比PSU更出色的耐热性,能在更宽的温度范围内(-100~200℃)保持其性能。


// 1.2两步法为主要生产工艺,通过改性拓展应用领域
聚砜材料的生产工艺通常采用法纳姆(Farnham)的亲核取代缩聚路线。工业生产方法有两种,分别是二步法和一步法。工业生产主要采取二步法,具体路线为:双酚A先与碱原位反应生成双酚A二钠盐,随后与4,4'-二氯二苯砜进行亲核取代反应脱盐聚合生成聚砜产品。

聚砜还可以采用一步法合成,主要分为聚合工段和后处理工段:前期聚合工段中,所需要的原料有4,4'-二氯二苯砜、双酚A、双酚S、联苯二酚、碳酸钾或碳酸氢钾等,将这些原料在常用溶剂(如二甲基亚砜、N,N-二甲基甲酰胺、N,N-二甲基乙酰胺、N-甲基吡咯烷酮、环丁砜等)中聚合,同时选取甲苯、二甲苯或氯苯作为脱水剂。然后进入到后处理工段,利用与前段聚合工艺不同的溶剂作为沉淀剂,将聚合后的粘稠液注入其中,此时聚砜会从聚合物溶液中分离出来,再经纯化、干燥、造粒和包装。这一阶段中,国内生产厂常用水作为沉淀剂,国外聚砜生产厂常用乙醇或甲醇作为沉淀剂。一步法还是两步法生产关系到生产效率,一步法缩短合成步骤,避免脱水工序,缩短了反应时间,是目前高分子材料最先进的生产工艺,但目前工业生产仍采取二步法。
此外,通过对聚砜材料的改性,可以得到不同类别的高性能、高功能的聚砜改性材料,从而拓展了聚砜材料的应用领域。比如共混改性PSF/ABS、PSF/PET、PSF/PBT、PSF/PC、PSF/PPS、PSF/PEK、PSF/PA、PSF/PI、PSF/PMMA、PSF/环氧树脂、PSF/有机硅树脂、PSF/氟树脂、PSF/双酚A二氰酸树脂等合金。从应用角度来讲,聚砜与ABS、聚对苯二甲酸乙二酯(PET)、聚四氟乙烯(PTFE)、聚碳酸酯组成的合金较为成熟,但既要改善性能又要降低成本的常用方法是采用矿物填充、玻璃纤维或碳纤维增强。

// 1.3 国外企业率先量产,国内企业2010年后有所突破
(1)国外发展趋势
聚砜的开发工作始于20世纪60年代由UCC完成,并于1965年实现工业化,以Udel®PSU在市场上销售。1983年Amoco Polymers公司获得了Union Carbide公司的聚砜经营权,从而支配了美国、西欧和日本的聚砜市场。1998年BP公司获得了Amoco Polymers公司的经营权,2001年又被Solvey Advanced Polymers公司获得。1992年ICI公司退出聚砜的生产和销售,从20世纪90年代初 BASF公司成为西欧唯一生产和销售聚砜的企业,商品名为Ultrason®S。
目前,世界上聚砜材料的生产厂商主要有比利时索尔维、德国的BASF、日本住友和俄罗斯的谢符欣克工厂。索尔维产品主要销往美国和欧洲市场,此外,索尔维和日本帝人公司合资建立TEAM公司,从美国引进Udel®PSF Mindel®改性聚砜材料在日本销售。BASF公司的产品除在欧洲销售外,还在美国、东南亚、日本和中国销售。日本住友公司在1992年后根据ICI的贸易协议开始生产聚砜,仅在日本国内销售。俄罗斯的谢符欣克工厂也在生产聚砜材料,商品名为HCPSU,生产能力约为300吨/年。

(2)国内发展趋势
国内对聚砜材料的开发工作由天津材料研究所于1966年率先开始,紧接着上海市合成树脂研究所和天山塑料厂共同合作,研究聚砜材料的应用,在1969年建成了100t/a的生产装置,并成功运转投入生产。
进入70年代,大连第一塑料厂利用上海市合成树脂研究所的技术经验,建成了可以工业化规模生产的装置,以“舵牌”作为商品名,目前仍在运转和销售聚砜产品,公司为大连聚砜塑料有限公司。
80年代初,上海曙光化工厂接替了天山塑料厂的生产和销售聚砜,生产能力达到200吨,1982年可达到220吨。2004年由于政策原因、专业人员退休以及化工厂搬迁等不利因素,该厂停止生产聚砜材料。
21世纪后上海曙鹏特种工程塑料有限公司从2002年起建成了聚砜生产线,生产能力可达到200吨,该厂运转至2007年。
2009年,目前我国聚砜材料的生产能力不足1500t/a,产量约1000t/a,生产厂家主要有上海曙光化工厂、大连聚砜塑料有限公司(原大连第一塑料厂)、天津合成材料厂和长春吉大特塑工程研究有限公司等,大多处于中试生产阶段。
2012年,上海帕斯砜材料科技有限公司成立,主要从事聚砜类材料的研发生产,2014年成立威海帕斯砜,主要研究聚砜材料医用级应用,建成了300吨聚砜生产线。
2014年,优巨新材一期建成年产1000吨的聚砜系列产品生产线。2016年10月份二期建成年产5000吨的聚砜系列产品生产线,并且实现销售。山东浩然特塑也在近几年开始生产PPSU,其PPSU主要用在奶瓶领域。
金发科技2020年年度报告指出:0.3万吨/年LCP装置已于2020年8月投产,LCP总产能已达0.6万吨。年产1万吨PA10T/PA6T合成树脂项目,已开始设备安装,预计2021年7月开始分期投产。同时,千吨级PPSU/PES中试产业化装置已完成设备安装,即将成为公司特种工程塑料产品系列的新成员。
2020年1月沃特股份拟定增募资建设特种工程塑料聚酰胺10,000吨/年、特种工程塑料聚砜10,000吨/年项目(一、二期)及补充流动资金。
2020年5月,山东浩然特塑股份有限公司年产3000吨聚砜系列树脂研发及产业化项目正式开工建设。该新项目作为“万吨级聚砜树脂产业园区”规划的一部分,重点突破纯水净化和血液透析用聚砜膜专用树脂等关键技术,研发具有自主知识产权的新技术、新工艺和新产品,形成高端聚砜全系列产品生产线。达产后,有望实现年销售额近3.9亿元。

2 市场需求及政策鼓励共同推进聚砜材料稳步发展
// 2.1市场前景广阔,多领域推动需求稳定增长
目前,聚砜材料主要应用于食品接触、航空航天、汽车、工业、膜材、电子电气等领域。

(1)食品接触
聚砜材料因其性能稳定、无毒,符合美国食品药品监督管理局和欧洲委员会对食品及其接触应用的相关法规要求,广泛应用于食品接触领域。人们健康意识不断提高,对食品安全更是越来越重视。2011年,PC婴儿奶瓶制品遭到了欧盟的全面禁止,PPSU因其耐高温蒸汽消毒、高透明性与优异的抗冲击性能,成为PC的替代品之一。2017年5月举办的China Plas 2017国际橡塑展中,BASF公司展示了以Ultrason®E2010 PES为锅盖的食品料理机,PES比传统的玻璃更轻、韧性更优、使用寿命更长,带来的烹饪体验更好。生活中,聚砜材料可用于婴儿奶瓶、微波烹调器具、咖啡滤析器、爆米花机器、电炸锅、电饭锅、蛋炊具及挤奶器部件、饮料和食品等食品接触用具及厨房用具等。
厨具行业规模不断扩大,预计2023年全球厨具行业规模将达到1,730亿美元。日用厨具属于日常消费品,是生活的必备品,其市场容量与人口数量、家庭户数密切相关。根据国家统计局数据显示,2019年我国人口总数约为14亿,预计到2029年,我国人口总数将达到14.42亿的峰值。根据Statista统计数据,2010年至2020年,全球厨具用品市场规模从1,150亿美元增长至1,600亿美元,保持快速增长,预计未来到2023年,全球厨具市场规模将达到1,730亿美元。

(2)航空航天
由于聚砜材料具有超强的韧性和抗冲击力,且满足低烟密度、低毒排放以及低热量释放的安全要求,在飞机结构与内饰元件的使用量日益增大,如波音777飞行甲板化霜水盘、座椅影音显示器罩、餐饮回收小车等。
根据中国商飞公司2019年发布的《2019-2038中国商飞公司市场预测年报》,未来20年(2019-2038),全球将新增45,459架飞机,其中喷气支线客机4,756架,单通道飞机32,055架、双通道客机8,648架,市场总价值约66,179亿美元。根据国际航空运输协会数据和预测,我国已经是全球第二大航空市场,并有望在2022-2024年时取代美国成为全球第一大航空市场,民用航空机队规模未来有着很大的增长空间。根据我国民航局行业运营数据,我国2017年进口飞机438架(2吨以上),金额227亿美元(超过1,500亿人民币)。航空公司接收飞机424架,其中波音空客飞机378架,占波音空客全球交付1,481架的25.5%。

(3)汽车
聚砜材料作为一种结构材料,具有众多的优异性能,如可长时间承受180℃高温,尺寸稳定,即便在高温下也能保持较好的抗蠕变性能,而且耐热水、燃油以及冷却液等溶剂,因此在汽车与交通领域有着广泛的应用,比如在交流发动机、导火线连接系统、转向柱罩和发动机罩下的零件,以及汽车分速罩、电池罩、传感器、点火器零件、汽车灯罩等方面均有应用。例如,BASF公司研制的聚砜模塑组合物,具有良好的流动性与韧性,可用于汽车内电子部件、前大灯圈、雾灯灯罩以及汽车车身部件。此外,聚砜材料还用于生产保险丝密封件、车内反光镜、热空气导管、止推环、带进油控制柱的油泵等汽车用制品。
目前,全球汽车市场景气度回升。受到疫情影响,2020年全球汽车销量大幅下滑,仅为7,650万辆,较2019年降低了9%。但随着全球范围内陆续的复工复产和疫苗的普及,全球车市有望逐渐好转。据IHS Markit预测,2021年全球汽车销量将达8,340万辆,同比增长4.2%,并在随后两年内继续保持稳步增长态势。国内汽车市场景气度回升。根据中国汽车工业协会统计数据,受到新冠疫情影响,2020年一季度国内汽车产销量大幅下降。但随着疫情得到有效扼制,3月开始汽车市场逐步恢复,产销量保持稳定增长,其中2020年12月单月产量达到284万辆,销量达到283万辆,2020年全年实现产销量均超过2,500万辆。同时根据中汽协预测,2021年国内汽车销量将达2,630万辆,同比增长4.1%。

2020年全球新能源汽车销量高速增长。2020年全球新能源汽车销量324万辆,同比增长46.61%;2020年我国实现新能源汽车销量136.7万辆,同比增长了13.37%;欧洲市场受益于欧盟严苛的碳排放新规,新能源汽车呈现高速增长的态势,根据EV sales数据显示,2020年欧洲共登记了136.71万辆新能源乘用车,同比增长42%。

(4)卫生/医疗行业
医疗领域中,器械材料必须具有极佳的生物相容性与承受苛刻环境的能力,聚砜材料符合ISO 10993标准,即不具有细胞毒性、致敏性与组织毒性,又能经受高压蒸汽、环氧乙烷、低温等离子与伽马射线等常规灭菌方式,可以在II级与III级医疗装置中使用。聚砜材料相对于现在使用最多的金属医疗材料,其质量更轻、能够被X射线穿过、制作灵活(可制成透明、不透明以及各种彩色制件)。因此,聚砜材料在消毒盘/盒、手术牵开器、股骨试验盒、牙科器械、医用软管等应用方面正逐步取代金属材料。
此外,聚砜材料还因其优异的化学惰性与生物相容性,在医用膜材料上被大量的研究与应用。早在1999年,美国国家透析相关疾病检测显示,超过70%的血液透析膜是基于PSF材质制备而成。聚合物膜材料相比传统结构件,其功能性更强,自1980年纳滤技术被开发以来,其高度的选择性、较低的操作压力与低廉的使用成本等优点广受人们欢迎。目前,各类具有不同选择透过性的聚砜膜材料层出不穷,比如血液透析膜、选择性阻隔膜等。

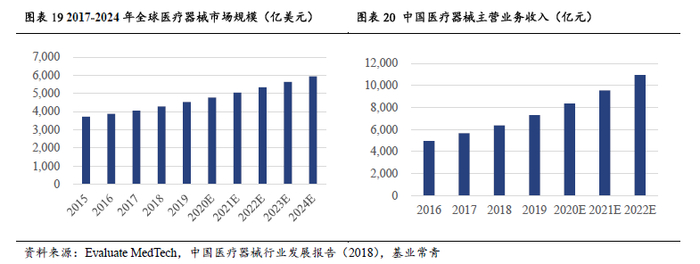
根据Evaluate MedTech发布的《World Preview 2018,Outlook to 2024》统计数据,2017年全球医疗器械市场销售额为4,050亿美元,同比增长4.6%;预计2024年全球医疗器械销售额将达到5,945亿美元,2017年-2024年间复合增长率为5.6%。《中国医疗器械蓝皮书2019》分析判断,2018年我国医疗器械生产企业主营业务收入约为6,380亿元,2021-2022年医疗器械生产企业主营收入将有望突破万亿元,未来几年复合增速接近15%。
(5)水处理膜
聚砜材料具有高纤维强度、韧性、刚度和水解稳定性,可溶于传统加工溶剂,用于制造中空纤维、平板和管状膜,减少过滤器堵塞,并最大限度地减少制造缺陷。
自2014年起,我国反渗透膜市场规模开始持续增长,年均复合增长率超过20%,2019年我国反渗透膜市场规模已超过70亿元。随着国家相关政策的扶持、下游市场端的需求增长以及中国反渗透膜生产企业产能的释放,结合全球反渗透膜消费区域结构以及中国反渗透膜现有的市场规模,预测到2021年我国反渗透膜市场规模将达到95亿元。

(6)电子电气
聚砜材料不但具有良好的绝缘性能、极低的介电损耗因子、较高的介电强度,而且在190℃高温下能保证其性能不出现较大波动。随着电子电器向小型轻量化发展,聚砜材料在变压绝缘器件、电线绝缘材料、各类接触器、断路器锁闩、以及电路基板等方面的使用量也日益增多。
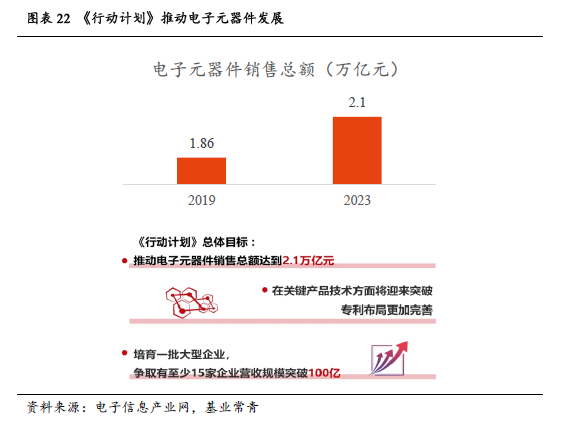
为持续提升电子元器件产业链、供应链安全保障能力,2021年1月29日,工业和信息化部发布了《基础电子元器件产业发展行动计划(2021—2023年)》(下称《行动计划》),提出到2023年电子元器件销售总额达到2.1万亿元,在关键产品技术方面将迎来突破,专利布局更加完善;培育一批大型企业,争取有至少15家企业营收规模突破100亿。
此外,在工业领域,聚砜材料还可以应用于泵罩、塔填料、窥镜、阀门、卫生管道及部件、水管转接头、污染控制设备、轴承保持器等方面,比如,聚砜管道可以适应不同的环境且能保持良好的防蠕变性和低吸水率,从而被广泛应用。
// 2.2 2027年聚砜材料市场规模将超过23亿美元
根据Global Market Insights数据显示,2020年全球市场空间为16.6亿美元,预计2021-2027年将保持4.9%的年复合增长率,2027年聚砜材料市场规模将超过23亿美元。亚太地区预计将成为主要的市场。


// 2.3 国家鼓励聚砜材料发展,逐步实现国产替代
我国工程塑料起步较晚,但发展迅速,目前已逐步形成了具有树脂合成、塑料改性与合金、加工应用等相关配套能力的完整产业链,产业规模不断扩大,并且出口不断增长;企业规模持续壮大,产品品种不断增加;科技水平日益提高,部分产品技术、质量指标也已接近国外先进水平,管理水平明显提高。
当前,我国工程塑料产业发展的矛盾主要体现在:通用工程塑料缺乏自主核心技术,特种工程塑料产研脱节;国产技术装备水平相对较低,产品质量稳定性差;国内产品供应不足,专用料比例低,中低档产品偏多;产品结构不够合理,基础树脂合成企业少,改性加工型企业多;技术投入不够,产品开发与市场服务脱节,本土企业的竞争力较差。
总体来看,我国工程塑料有效生产能力仍不能满足国内市场的需要,我国现已成为全球最大的工程塑料进口国。根据中国石油和化工联合会机构统计,2018年我国工程塑料的自给率仅为62%,我国特种工程塑料的自给率则更低。特种工程塑料作为最重要的一类化工新材料之一,被广泛应用于高端制造、电子信息、交通运输、航空航天等诸多领域,其发展不仅对国家支柱产业和现代高新技术产业起着支撑作用,同时也推动传统产业改造和产品结构的调整。对此,政府提出多项政策,鼓励聚砜等特种工程塑料的发展。国家未来重大战略性新兴产业亟待国产化材料的进口替代和其他国产化重大支撑。
1)国家发展改革委、商务部发布《鼓励外商投资产业目录(2019年版)》,重点提及的化学原料和化学制品制造业包括聚砜、聚醚砜、聚芳酯、聚酰胺及其改性材料等。
2)中国石油和化学工业联合会关于“十四五化工新材料产业发展的战略和任务”的重点工作指导:开发聚砜、聚苯砜、聚醚醚酮、液晶聚合物等高性能工程塑料。
3)聚砜作为先进的“医用高分子材料”,被列入国家“十二五”重点产品目录第221项。被列入“十三五”重点产品目录第180项,是新材料产业发展重点。
4)科技部制定的《“十三五”材料领域科技创新专项规划》报告中明确指出特种工程塑料是重点发展的先进结构材料技术之一,并且制定了将特种工程塑料等高端产品的自给率5年内提高到50%的目标。

3 国内聚砜行业后来居上,逐步打破国外垄断
长久以来,聚砜材料由于其较高的技术壁垒,一直被国外企业垄断。世界上著名的聚砜材料生产商主要是比利时索尔维和德国巴斯夫,此外,日本住友、俄罗斯谢符钦克工厂也具有一定的生产能力。索尔维公司产品主要销往美国和欧洲地区,巴斯夫公司产品除在欧洲销售外还在美国、东南亚、日本和中国销售。
整体来看,国外企业品牌优势强,产能大,全球供应链稳定,渠道商合作强,产品性能处于行业标杆,生产管理经验成熟,但是供应周期相对较长。国内先后有天津材料研究所、大连聚砜塑料、上海曙光化工、上海曙鹏、天津合成材料厂、吉大特塑等企业对聚砜材料的量产进行了一系列的探索和尝试,但是相对于国外企业来说,体量较小,产品质量较低。2010年后,帕斯砜、优巨新材、浩然特塑等陆续进入聚砜行业,多数只有几百吨的产能,直到2016年,优巨新建二期聚砜产能5,000吨,共6,000吨的产能,并逐渐实现稳定销售,成为聚砜产品全球第三大供应商。

近年来由于聚砜优异的性能,国内外厂商有不同程度的新建产能,国外索尔维去年在印度新增一条聚砜生产线,国内沃特股份、浩然特塑、金发科技均有不同程度的新建产能。

重点公司介绍:
(1)比利时索尔维公司(Solvay)
目前全球第一大聚砜材料生产商是比利时索尔维公司(又称苏威,Solvay)。索尔维生产包括超过1,500种产品,35个品牌的高性能特殊聚合物,其中包括含氟聚合物、氟橡胶、氟化液体、聚砜、芳香族超高性能聚合物、高阻隔聚合物和交联高性能化合物等,主要应用于航空航天、新能源、汽车、医疗、石油、天然气、包装及管道等领域。2001年索尔维获得了BP公司聚砜的经营权,产品主要销往美国和欧洲市场,应用在医疗、水净化膜、中空纤维膜、食品、管道等领域。此外,索尔维公司与日本帝人公司合资建成的TEAM公司从美国引进改性聚砜技术,该产品在日本销售。
(2)巴斯夫(BASF)
BASF公司成立于1865年,总部位于德国莱茵河畔,目前是全球规模最大的化工企业。BASF公司从20世纪90年代初成为西欧唯一一家生产和销售聚砜产品的公司,也是目前产能第二大的企业。BASF公司的聚砜主要应用在食品厨具、汽车零部件、家用电器、航空航天、电子电气等领域,除在欧洲销售外,还在美国、东南亚、日本和中国销售。
(3)广东优巨先进新材料股份有限公司
广东优巨先进新材料股份有限公司成立于2012年12月7日,总部位于广东省江门市。公司是国家高新技术企业,专注于特种工程塑料聚砜系列树脂(PPSU、PES、PSU)、液晶聚合物LCP树脂、高温尼龙(PPA)系列树脂及其树脂改性产品的研发、生产、销售一体化服务全球供应商,目前公司有6,000吨聚砜生产能力,产品广泛应用于汽车、通信、电子电器、食品、医疗、航空航天、军工等领域。
(4)山东浩然特塑股份有限公司
山东浩然特塑有限公司成立于2010年8月,厂区位于国家级威海临港经济技术开发区,是一家以聚砜、聚醚砜、聚苯砜、聚醚醚酮塑料原料及二次制品的研发、生产和销售为主的国家级高新技术企业。该公司可生产多种牌号的聚醚醚酮纯树脂,以及碳纤维和玻纤改性复合材料。
(5)长春吉大特塑工程研究有限公司
长春吉大特塑工程研究有限公司成立于2002年,其前身是“国家863计划特种工程塑料长春研究开发中心”和“吉林大学特种工程塑料教育部工程研究中心”,是一家从事特种工程塑料及高性能改性专用料研发、生产和销售及相关二次制品生产和销售的高科技企业。该公司具备年产100吨聚芳醚酮、100吨聚芳砜专用料生产及其改性塑料的生产能力。
4 推荐公司
聚砜材料具有较高的技术壁垒,导入下游客户需要相关的资质认证且周期较长,建议优先关注率先量产并形成稳定销售的企业,重点推荐关注优巨新材。
5 风险提示
(1)下游应用渗透不及预期
聚砜材料属于高端材料,国内应用主要在高端领域,国外应用较为成熟。此外,国外企业与下游厂商合作成熟,高端领域客户更换意愿不强,并且导入某一领域需要具备该领域的相关资质,比如食品行业需要符合美国食品和药物管理局(FDA)和欧盟的食品接触反复使用标准,汽车行业需要通过IATF16949认证,医疗行业需要通过ISO10993生物相容性标准,综合导致产品导入下游厂商时间较长。
(2)贸易战、疫情、政策变化等重大事件的影响导致业绩下滑的风险
聚砜产品属于通用材料,下游应用领域众多,下游应用可能会受到外界重大事件的影响,从而不同程度上对聚砜的出货量产生影响。
免责条款
本报告信息均来源于公开资料,我公司对这些信息的准确性和完整性不作任何保证。报告中的内容和意见仅供参考,并不构成对所述企业的投资决策。我公司及其雇员对使用本报告及其内容所引发的任何直接或间接损失概不负责。我公司或关联机构可能会持有报告中所提到的企业的权益并进行交易,还可能为这些企业提供或争取提供投资银行业务服务。本报告版权归基业常青经济研究院所有,未经书面许可任何机构和个人不得以任何形式翻版、复制、刊登。
基业常青经济研究院
基业常青经济研究院携国内最强大的一级市场研究团队,专注一级市场产业研究,坚持“深耕产业研究,成就伟大企业”的经营理念,帮助资金寻找优质项目,帮助优质项目对接资金,助力上市公司做强做大,帮助地方政府产业升级,为股权投资机构发掘投资机会,致力于开创中国一级市场研究、投资和融资的新格局!
文章封面已由摄图网授权












