








来源:智能车参考
贾浩楠 发自 副驾寺
智能车参考 | 公众号 AI4Auto
“大家比较一下,我们投入了多少资源,以及迄今为止取得了什么结果。”
“ADAS亲自直播两小时无接管——自动驾驶公司创始人中,我是第一个敢这么干的!
“事实会留下。”
文远知行2026上半年经营业绩公布,面对财报会上的尖锐“拷问”,文远CEO韩旭,一句句“怼”了回去。
那就先看事实。
上半年营收3.46亿,涨了73%。第二季度更猛,2.32亿,同比涨了82%,环比翻了一倍。
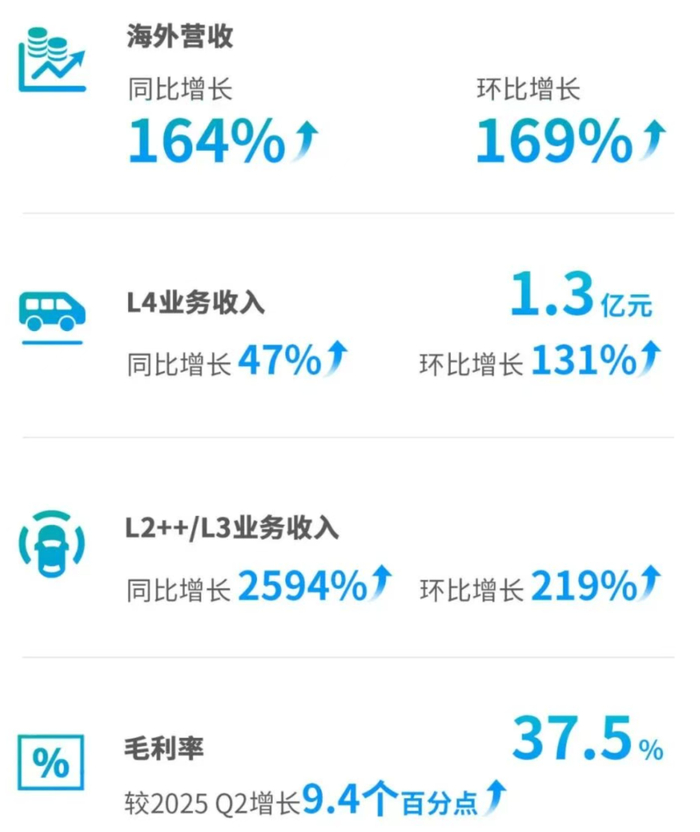
毛利率37.5%,创了纪录。

然后呢?净亏损7.9亿,跟去年基本一样,半年烧掉17亿现金。
营收在涨,毛利在涨,花钱的速度也在涨。
电话会上,韩旭讲了海外扩张、讲了轻资产、讲了两条业务线的数据飞轮……
但投资者的质疑,更加直接、不留情面:
你凭什么跟别人竞争?
你的商业模式话语权在哪?
ADAS供应商这么多,为什么还需要你?
营收涨了,毛利涨了,钱也烧了
先看增长从哪来。
L4业务还是基本盘,Robotaxi和Robobus加起来贡献了1.79亿。但真正在加速的是另一条线——L2++/L3业务,Q2收入同比增长了26倍,环比增长219%。
虽然绝对体量还比不上L4,但这增速说明一件事:从拿到车企定点到量产交付,这条路跑通了。上半年其他业务(主要是L2++/L3和AI基础设施)收入同比增长了120%,增速几乎两倍于L4业务,收入占比从38%提升到了48%。

再看毛利率。上半年36.6%,Q2单季冲到37.5%,比去年同期涨了9个多百分点。改善不是因为省钱了,是因为卖的东西变了——高毛利的海外L4业务占比在涨,L2++/L3这种纯技术授权业务占比也在涨。
只要收入结构继续往这两个方向走,毛利率还能往上走。电话会上CFO Jennifer Li的判断是:长期来看,毛利润的增速会比营收更快。
然后看亏损:净亏损7.9亿,跟去年差不多。
但“差不多”已经算是相对好的一面——要知道同期研发开支涨了23.7%,达到7.98亿,是收入的2.3倍。
钱投哪了?人员、外包人工、云服务、折旧摊销,以及WITT和GENESIS这两个基座模型是最大变量。
最后是费用结构在分化:行政开支砍了45.5%,主要是因为去年有上市费用的一次性支出,以及股权激励减少了;销售开支涨了86.8%,公司在加大市场推广力度。
营收涨了73%、研发涨了24%、销售涨了87%、行政降了45%——这四个数字放在一起,指向一个判断:经营杠杆正在形成,但真正起作用还需要时间。
所以前半场的结论很简单:业绩数据呈现出一种“分裂感”——增长指标都在往上走,盈利指标原地踏步。
管理层怎么解释这种状态?
护城河是真的还是故事?管理层怎么说?
财报会上三个质疑,刨到根上就是一句话:文远知行的护城河到底在哪?
第一个问题:“ADAS公司转头做Robotaxi行不行?”
韩旭的回应有两个层次,第一层:ADAS和L4之间的差距,大约三个数量级。
他给出了一条“及格线”:至少100辆全无人Robotaxi、连续运营半年、没有重大事故。在这个标准面前,“大多数宣布进入Robotaxi的公司,很多东西还只是一个声明。”
第二层:物理AI的幻觉是致命的,数字世界里系统崩了可以重启,真实世界里车出了事不可逆。这是文远知行在L4领域积累的核心壁垒——它不是技术领先多少的问题,是安全记录经得起多少轮监管审查的问题。
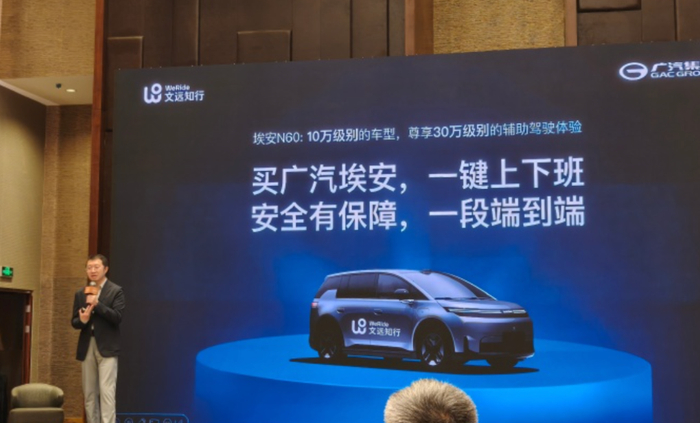
韩旭自己也在身体力行地证明这一点:上周他在广州珠江新城晚高峰直播驾驶搭载WRD 3.0的车辆,连续两小时全程无接管:

“自动驾驶公司创始人中,我是第一个敢这么干的。”
甚至,他说下个月还要再试一次。
问题二:“轻资产模式的话语权在哪?车不是文远的,用户也在Uber手里。”
回应分三层。第一层:不依赖单一平台。每个市场同时绑定当地合作伙伴和出行平台,生态是多节点的。
第二层:真正的壁垒不是车辆部署,是监管许可。任何一家AV公司都可以接入Uber,但不是任何一家都能拿到13个国家、8个市场的正式运营牌照。
监管审批只看你真实跑过的里程、出过的事故。文远知行目前覆盖13个国家60多个城市,在8个市场获得正式牌照——这些数字背后是持续积累的安全记录。
第三层:轻资产模式的财务逻辑。自己不持车,避开了重资产折旧压力;卖“虚拟司机”授权,单辆车年化技术服务收入4-5万美元;新增一个市场的边际成本随着经验积累而递减。
财报数据显示海外收入已占40%,Q2同比增长164%、环比增长169%,这套模式正在产生实际收入,不只是概念。
但有一个未被正面回答的问题:如果Uber未来把订单流量导向其他Robotaxi供应商,文远的议价能力到底来自什么?
文言的回应核心是“监管许可是壁垒”——本质上是在说切换成本高,而不是无法切换,这是一个微妙的差别。
问题三:“ADAS巨头级供应商这么多,为什么还需要文远?”这是整场电话会中最犀利的追问,意思是如果类似英伟这样的玩家达持续投入、技术越来越成熟,文远知行的L2+方案,凭什么最终能在车企里胜出?
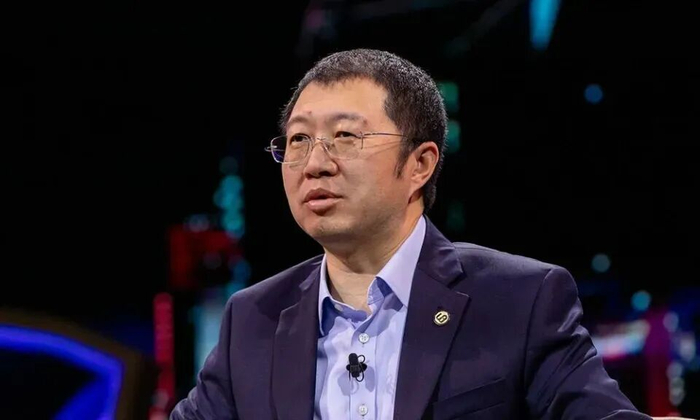
韩旭的回答用一个类比展开:DeepSeek。
“以前大家认为做大语言模型需要几十亿美元投入,但DeepSeek证明了一件事——优秀的工程师、真正杰出的人才和创造力,可以战胜资本。”
韩旭的逻辑是:文远知行投入的资源远小于竞争对手,但产出不差——连续六次获得中国城市智能驾驶挑战赛冠军,且使用的域控制器算力(约200 TOPS)远低于部分竞争对手(2000 TOPS级别)。
方法论和人才质量,构成了技术效率上的竞争力,而不是纯粹拼资金规模。
这是一个值得注意的对比:在L4领域,文远强调的护城河是“时间+安全记录”(别人追不上);在L2++/L3领域,文远强调的护城河是“效率+创造力”(用更少资源做出同等或更好的产品)。
两种护城河的底层逻辑不同,但都指向同一个结论:公司不靠烧钱取胜。
三个质疑,对应的是三个不同侧面的压力。但如果把这三条回应串起来看,会发现它们共享同一个底层逻辑——文远认为自己真正的护城河不是一个单点,而是一个“双数据飞轮”的系统能力。
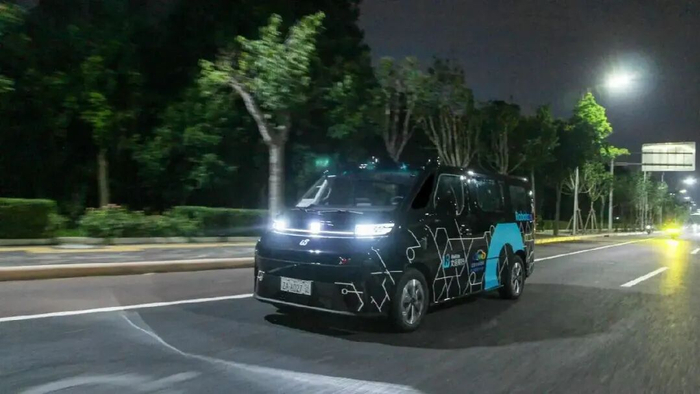
韩旭详细解释了这套逻辑:L4车队在13个国家60多个城市真实运营,每天产生大量高价值数据——尤其是普通人一辈子遇不到的极端场景;
L2++/L3量产车正在快速铺开,Q2交付约3万套,贡献更大规模的日常道路数据。
两边的数据互相反哺,L4提供“深度”,L2++/L3提供“广度”,一次AI基础设施的投入同时服务两条业务线。
技术层面,WITT从路测视频里提取“原子化物理事实”,GENESIS基于这些事实生成新的训练场景,两者结合形成数据闭环,让边际部署成本随着市场增加而递减。
叙事很清晰,逻辑也自洽。
但财报数据里,有些细节跟这个叙事之间存在微妙的温差。
真实的文远,什么样的?
管理层的解释在逻辑上是自洽的:如果你有别人没有的监管许可、有大规模L4车队产生的真实数据、有用更低算力跑赢比赛的算法效率——那你确实拥有一些难以被快速复制的东西。
但这个框架里,有两个容易被忽略的细节,恰好能验证这套叙事是否立得住。
第一个是商业模式。
财报写得很清楚:产品收入1.128亿,服务收入2.331亿。服务收入是产品的两倍。
什么意思?文远不是靠卖车赚钱的,也不是靠打车抽成赚钱的。它的真实收入结构是:硬件入口只占三分之一,持续的技术服务授权占三分之二。
原话是:“我们提供经过监管部门验证的自动驾驶能力,并持续收取技术服务费和知识产权费用。”
翻译成大白话:文远不是自动驾驶版的滴滴,是自动驾驶版的ARM。
ARM不造芯片,只授权架构;文远不持车、不面对乘客,只授权“虚拟司机”能力。
优势很明显——轻资产、高毛利。海外收入已经占40%,毛利率37.5%。
但脆弱点也很明显——文远不直接触达终端用户,如果Uber或Grab这样的平台资源倾斜其他供应商,文远防御手段似乎不多,价格算是其中之一。
第二个细节是不太起眼的数字:单车日均订单21单。
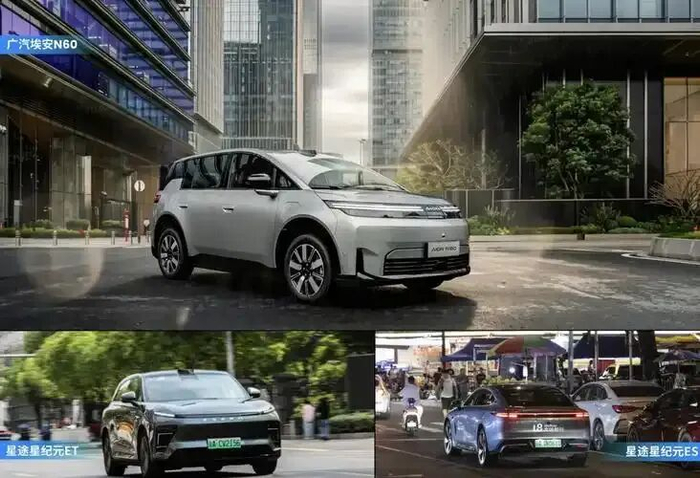
中国网约车行业的单车日均订单,大概在15-20单之间。文远的Robotaxi跑到了21单,说明自动驾驶车辆的利用率已经接近甚至达到人类司机的平均水平了——Robotaxi运营效率不再是短板。
但另一个账也得算。L4业务收入1.79亿,即便全算运营收入,分摊到1800辆Robotaxi上,单车年化大概20万人民币。
这与财报说的“单车年化4-5万美元”基本吻合,也就是说文远知行单车经济模型在财务上被初步验证了。
问题出在密度上。1800辆车分布在13个国家60多个城市,平均一个城市30辆,网络效应还没形成。
这也是为什么韩旭说“优先扩大已进入城市的车队规模”——下一步不是开新城,是填密度。
财报原文中每个海外项目都有明确的12-18个月落地周期:西班牙“年底前”推出,丹麦“2027年上半年”启动——从进入市场到常态化运营,仍然需要一年以上的时间周期,这很难说是一家科技公司的速度。
当然问题不在文远,是不同国家和地区的风格、效率问题。
但这两个细节拼在一起,指向一个客观判断——
文远的商业模式在逻辑上成立,单车经济模型在财务上被初步验证,但“成立”和“规模化”之间还隔着部署密度这道坎。
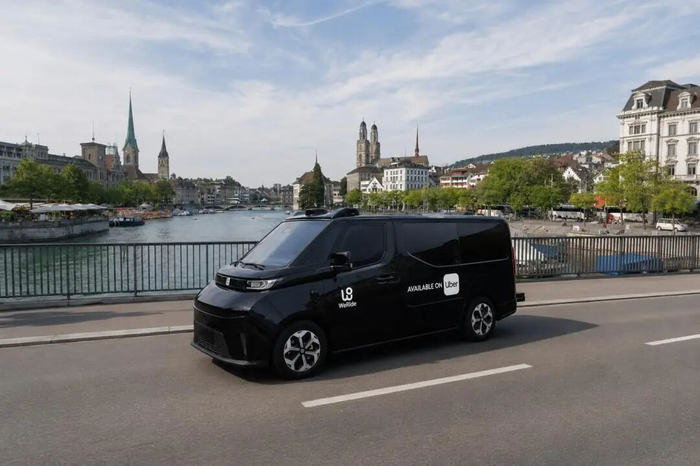
综合考虑管理层主观输出,和客观数据,文远知行2026半年报的真实状态应该是:
核心假设正在逐项验证,但距离规模化兑现还有相当的距离。
“两到三年领先”、“2028年现金流转正”目前还是是判断和承诺,不是已发生的事实。
所以接下来12个月,值得追踪的事只有三件:
L2++/L3年底能不能到10万套——验证量产能力;
海外收入占比能不能从40%继续往上走——验证轻资产模式的规模化能力;
研发费用增速能不能持续低于营收增速——验证经营杠杆是不是真的出现了。
这三件事,比任何叙事都更有说服力。
就像韩旭说的:“事实会留下。”
— 联系作者 —

— 完 —
【智能车参考】原创内容,未经账号授权,禁止随意转载。
点这里👇关注我,记得标星,么么哒~