











即时零售网点趋于饱和,接下来比拼高质量运营
作者 | AgeClub任子勋
前言
随着国内老龄化加剧,以社区为节点的即时零售生意增长势头不减,越来越多的企业加入这一赛道。其中,“便利店”成为行业热门新焦点。
一边是传统便利店积极融入即时零售大潮。
近日,湖北零售头部企业中百集团旗下便利店品牌“中百罗森”展开新一轮改造试水,将生鲜、冻品等品类搬进便利店门店中,旨在全方位服务周边社区顾客。
另一边,即时零售巨头们也在向便利店靠拢。近期淘宝便利店开店目标从1000家提升至3000家。美团旗下松鼠便利门店数量也已超过1000家,还在推出新的店型。
如今即时零售行业正迅速迈向2.0阶段。过去解决的是履约挑战:为实现30分钟送达,需要大密度的闪电仓(前置仓)。距离即时零售生意提出才刚过五年,国内前置仓便已上升至数十万家。随着供给网络逐渐成熟,行业需要解决下一个挑战:怎样提升货盘效率,满足顾客多样化需求,建立自身差异化。
行业过去都在拼“量”,当下树立“质”的标杆成为机会点,吸引各界企业加入。与其说开便利店,更合适的说法是,各企业都想像便利店一样,将即时零售的节点钉在社区中。
本文,AgeClub将结合这一行业热点方向,探讨老龄化趋势下即时零售新的机遇。
PART 01
线下消费升级,银发商店冰火两重天
过去三年,即时零售飞跃式增长。
即时零售市场规模从2024年的7810亿元,增长至2025年的9714亿元。2026年,市场规模预计将超过万亿元。
受老龄化影响,规模庞大的社区中老年人群,成为即时零售的新增量。
和喜欢刷剧吃零食、深夜小酌的年轻人不同,中老年群体往往有更明确的刚需生活消费,从一日三餐到日化家清,个性化需求也正在冒头。
全年龄段人群消费需求爆发,企业不断入局。当下,市场格局走向分化。
一边是以美团、淘宝等为首的互联网巨头,依托线上流量、活跃用户规模、外卖履约配送能力、庞大供应链,快速渗透。
淘宝自去年整合生鲜、医药、商超等业务,并推出淘宝闪购以来,即时零售整体业务日活已过亿,日订单量约为6000万单。美团方面目前也已开设超5万家闪电仓。
另一边,传统商超与内容电商企业依托自身特点,从差异化维度切入赛道,与巨头展开错位竞争。
传统商超企业,以华润万家为典型代表,今年5月在深圳推出新业态品牌“万家家选”社区超市,选品备货重点贴合社区顾客,尤其是中老年人群的消费刚需。
内容电商企业诸如东方甄选,加速落地线下门店,截至10月底,今年已开出第5家线下店。品牌将线上直播带货的高口碑爆款搬到线下,让顾客随时体验并能立即购买到产品。
各类企业的加入,让市场竞争急剧升温。如今即时零售行业面临的挑战不再是谁更快,而是谁能更高质量的服务顾客,让对方记住自己。
PART 02
传统便利店跨界入局,揭示赛道机遇
过去,便利店和即时零售之间隔着一定距离。
便利店主打便利,追求的是一个“快”字。其主要服务年轻客群,选址集中在写字楼、地铁口,品类主要以零食、饮品、速食为主,针对的是赶路、应急等冲动性的消费需求。
而受老龄化影响,便利店所面对的客群和需求都在悄然改变。海外市场先行给出数据:罗森50岁以上会员占比达到48%,30岁以下会员仅占10%;711便利店年轻客群大幅下滑,30岁以下顾客占比从早年58%降至2025年的17.1%。
不仅如此,传统便利店赛道也日益拥挤。近年来各类零食、临期折扣店相继出现,加剧竞争压力。中国连锁经营协会2026上半年数据显示,受访60家便利店企业中,71.7%出现门店来客数下滑。2025年便利店闭店数量达到近3年最高峰,共计8539家。
传统便利店面临转型调改的大趋势。而即时零售赛道则为传统便利店打开了机会大门。
传统便利店扎根社区,具备一定品牌认知度,不少门店店主还积累了稳定的邻里社群关系。这些是过去在线上厮杀、比拼低价的即时零售平台所不具备的优势。
多重因素驱动下,便利店行业调整经营方向,跨界布局即时零售。
近期,中百罗森在武汉推进门店升级,将江岸区永清城店改造为 “便利店 + 生鲜” 新业态门店。本次门店升级的核心,是把便利店存量线下网点转化为店仓一体节点,接入即时零售网络。
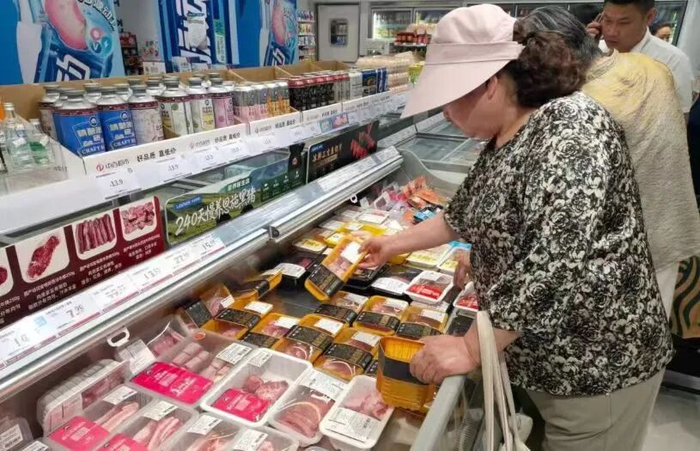
(中百罗森永清城便利店)
看具体打法,重点是两个方向。
第一,让传统零售终端,成为店仓一体、低成本的即时履约网点。
中百罗森近期改造的新店,门店扎根居民区,不需要像闪电仓一样单独租仓,一套库存同时服务到店客流、线上云店订单,线上接单后直接在门店履约,兼顾到店体验和到家配送。
第二,货盘重构,满足社区“按日计”消费需求。
生鲜是社区即时消费最高频的品类,但低毛利、高损耗,恰恰是闪电仓普遍难以做好的品类。中百罗森的改造,没有照搬菜市场大份散装模式,而是贴合社区小家庭、中老年用户随买随吃的习惯,主推一餐量、小份化包装生鲜,比如单人份猪肉、两人份三文鱼。
这一做法带来两大好处。
一方面,买菜是高频刚需消费。当社区居民形成了每天在便利店带点菜回家,到店频次随之提升,其他零食、饮品、日用百货等品类的连带销售也会上升。另一方面,进一步强化顾客的品牌认知,与周边菜市场、商超、其他即时零售平台形成错位竞争。
在传统零售、量贩行业,中百罗森不是转型的孤例。
主打量贩零食的好想来,其母公司万辰集团也推出全新社区业态 “惠省嘉省钱超市”,今年已开出10家直营门店,选品新增粮油米面、家清日化、居家刚需百货等日常生活用品,其中80%为自有品牌。
良品铺子今年推出“良品铺子・鲜生活”社区店,定位“家门口的美味生活厨房,目标满足社区居民一站式生活采购需求;美宜佳明确提出从 “便利店” 升级为 “便利生活中心” 的战略,引入健康等类型商品,增加社区团购和便民服务,强化15分钟生活圈属性。
PART 03
各界加码布局,不同业态对应同一方向
便利店正成为即时零售赛道的热门关键词,美团、淘宝两大即时零售巨头如今都在加码布局这一方向。表达方式不同,但背后核心思想一致,即深耕社区节点,拥有高质量经营的点位。
淘宝便利店自去年 10 月依托淘宝闪购推出后,拓店目标从最初1000家上调至3000家;美团孵化的松鼠便利店,门店规模也已突破千家。
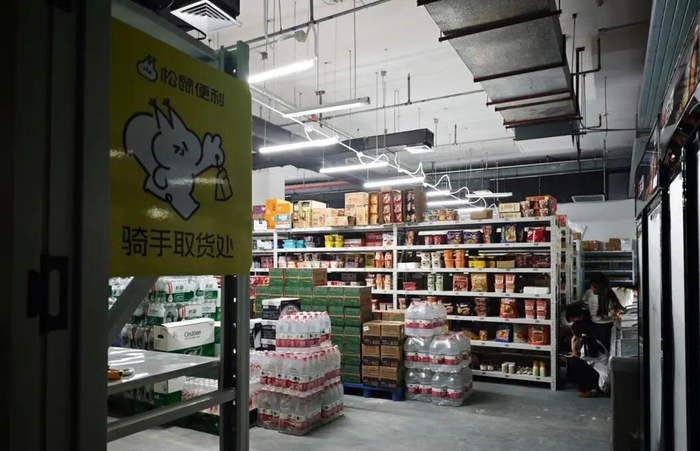
(松树便利,图源小红书)
淘宝、美团的这类便利店本质是闪电仓:不接待线下到店散客,订单全部来自线上。门店由商家加盟运营,平台负责输出品牌、选品、物流等配套能力。
当前即时零售行业已然步入白热化竞争阶段,前置仓的布局密度趋于饱和,同一区域内扎堆现象普遍。仅美团和淘宝两家平台,闪电仓总数便已经超过10万家。
对于顾客来说,在平台浏览选购时,购物体验差异小,更毋庸说品牌偏好。最终,即时零食的行业竞争只会以价格和优惠作为唯一决策标准。
前美团闪购品类负责人木山指出,即时零售行业现阶段的重心从堆砌仓位数量,转向提高生态质量。企业需要专业化经营,通过创新的供给形态和差异化货盘,让顾客建立品牌心智。
各平台的打法,成为未来赛道走向的风向标。
其一,赛道内核转变,从履约能力转向用户长期价值深耕能力。
1.0 阶段即时零售的竞争逻辑高度单一,核心比拼仓网密度与三十分钟履约速度,依靠极致时效收割短期流量。如今,行业须依托扎根社区的履约节点,对细分人群诸如老龄化带来的常住家庭客群的需求,进行更深入的服务。
其二,从价格内卷转向选品、货盘等维度精细化运营能力。
过去行业供给存在明显的同质化。围绕社区用户的消费痛点重构货盘体系,以差异化、本地化的选品提升用户认可度,构建平台的核心竞争力。
结语
便利店卖生鲜,正在为即时零售打开新的想象空间。
这一现象背后,是即时零售告别了 “铺仓就能增长” 的快时代,从比拼速度走向深耕用户。
无论是传统便利店改造,还是互联网平台打造线上便利店仓,本质都是在围绕顾客家庭的日常消费做精细化运营。对于零售玩家而言,读懂社区顾客的日常需求,做好适配性的商品与服务改造,才是抓住即时零售下一阶段增量的核心钥匙。












