










先说一句得罪人的话。
养老金的差距,不是“效率”问题,不是“多缴多得”的自然结果。是制度设计从第一天起,就把人分成了三六九等。
“并轨”两个字喊了十年。但并轨之后,差距不但没有缩小,还在扩大。

为什么?因为并轨统一的是“公式”,不是“起跑线”。
第一本账:企业职工养老保险——八成自己交,财政补缺口
2025年,企业职工基本养老保险基金收入60004.86亿元。
收入拆开看:保险费收入48140.50亿元,财政补贴收入8729.31亿元,利息收入964.57亿元,委托投资收益971.94亿元。
保险费收入占80.2%,财政补贴占14.5%。
企业职工养老金池子里的钱,八成以上是企业和职工自己交的。 财政补贴的8700多亿,是补缺口、保发放。
领取端:约 1.2亿到1.3亿人 领取。2025年企业退休人员月人均基本养老金约3300到3600元,中位数只有3050元。超过一半的企业退休老人,每月到手不到3050块。
第二本账:机关事业单位养老保险——财政补了近一半
2025年,机关事业单位基本养老保险基金收入18971.62亿元。
收入拆开看:保险费收入10683.14亿元,财政补贴收入7608.84亿元,利息收入65.13亿元。
保险费收入占56.3%,财政补贴占40.1%。
财政补贴占比,是企业职工养老保险的近三倍。
机关事业单位退休人员的养老金,四成来自财政拨款。这个“财政拨款”,来自全体纳税人的钱。
这还没算“视同缴费年限”——2014年10月之前机关事业单位人员没有实际缴费的工龄,退休时按“视同缴费”计算待遇,这部分对应的资金缺口,同样由财政承担。
领取端:约 2200万到2300万人 领取。机关事业单位退休人员月均养老金(含职业年金)普遍在7000元以上,部分地区正科级公务员退休后,月养老金轻松突破8000元。
职业年金是核心。 机关事业单位2014年并轨时同步强制建立了职业年金,单位缴8%、个人缴4%,覆盖率趋近100%。而企业年金是自愿的,全国参加企业年金的职工只有3342.99万人,积累基金4.2万亿元。职业年金投资运营规模3.78万亿元,年均收益率4.86%。
“强制”和“自愿”的差别,就是退休后每月多一千五和没有的差别。
第三本账:城乡居民养老保险——财政补贴大头,但人均不到三百
2025年,城乡居民基本养老保险基金收入9468.72亿元。
收入拆开看:缴费收入3443.15亿元,财政补贴收入5187.29亿元,利息收入158.35亿元,集体补助143.24亿元。
财政补贴占54.8%,缴费收入占36.4%。
城乡居民养老金,一半以上是财政直接补的。 但即使财政补了这么多,人均月养老金也只有200到300元。2025年城乡居民基础养老金国家最低标准是143元/月。
领取端:约 1.7亿人 领取,人均月待遇约200到300元。
三本账放在一起,看“含金量”
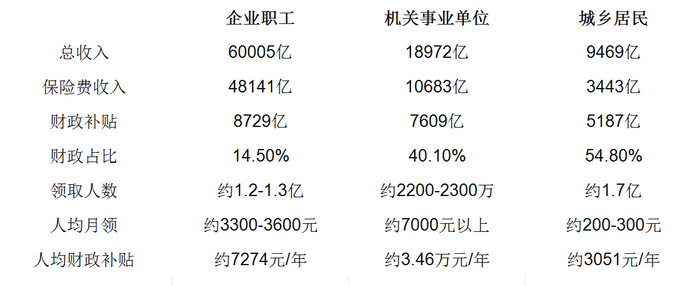
规律很清晰:财政补贴占比越高的制度,人均待遇反而越低——但“人均财政补贴”最高的,是机关事业单位。
机关事业单位2200万人分7609亿财政补贴,人均财政补贴约3.46万元/年。企业职工1.2亿人分8729亿财政补贴,人均财政补贴约7274元/年。城乡居民1.7亿人分5187亿财政补贴,人均财政补贴约3051元/年。
人均财政补贴,机关事业单位是城乡居民的11倍,是企业职工的4.8倍。
差距是怎么形成的:三套规则,从出生就注定了结局
1951年,政务院颁布《劳动保险条例》,企业职工有了养老制度。1955年,国家机关工作人员退休办法出台,机关事业单位有了自己的退休制度。1978年,国务院一纸文件,又把干部和工人的退休制度重新分开。
这一分,就是三十六年。
1992年,企业职工开始缴养老保险。机关事业单位呢?不缴。 退休后拿的是“财政兜底的退休金”,工龄35年以上,按退休前工资的90%计发。
同样干一辈子,一个交钱,一个不交钱。一个拿“养老金”,一个拿“退休费”。
这就是“双轨制”。
2014年10月,机关事业单位终于开始缴费了。制度“并轨”了。
但并轨的算法,藏着一个巨大的“补丁”。
2014年10月之前,机关事业单位人员没有实际缴费的工龄,被认定为“视同缴费年限” 。你没交钱,但我当你交了。
企业职工也有“视同缴费”,但含金量完全不同。
企业职工的视同缴费,主要针对1992年前的固定工。视同缴费指数怎么算?多数地区按1.0 算,有些地方甚至按0.6 算。
机关事业单位的视同缴费指数呢?按职务职级算。
科级干部,视同缴费指数1.3到1.5。处级干部,1.6到1.9。副处级,能到1.8。
翻译成大白话:企业工人的“视同缴费”,默认你是一个普通工人。机关干部的“视同缴费”,默认你是一个领导干部。
同样30年视同缴费年限,山东的计发基数7468元:
副处级干部:7468×1.8×30×1.3% = 5243元
企业职工:7468×1.0×30×1.3% = 2912元
差额:2331元/月。从退休第一天起,就拉开了。
这还没完。过渡期内实行“保低限高”——新办法算出来比老办法低,按老办法发。新办法比老办法高,超出部分逐年递增发放,2024年发100%。
“保低限高”四个字,翻译过来就是:改革可以,但待遇不能降。
企业的改革呢?没有“保低限高”。企业职工的养老金替代率,平均只有45% 左右。机关事业单位呢?测算显示,过渡期后“中人”的总替代率在83%到84% 之间。
一个45%,一个83%。同样是退休,一个拿不到一半工资,一个拿八成以上。
职业年金:机关事业单位2014年并轨时同步强制建立,单位缴8%、个人缴4%,覆盖率趋近100%。企业年金2004年就有了,但是自愿 的。截至2025年三季度,全国建立企业年金的用人单位17.5万户,参加职工3332万人,占全国城镇就业人员的6.8%。不到7%。
一个强制,一个自愿。一个覆盖六千万,一个覆盖三千万。一个每月缴九百,一个每月缴一百多。
并轨之后,差距为什么还在扩大
2024年10月,十年过渡期结束。理论上,机关事业单位“中人”完全按新办法计算了。
但新办法里,还有“过渡性养老金”。
过渡性养老金=退休时社平工资×视同缴费指数×视同缴费年限×1.3%。
“过渡性养老金”和“过渡期”没有关系。只要有视同缴费年限,就有过渡性养老金。
一个2026年退休的机关干部,如果2014年前有24年视同缴费年限,过渡性养老金一项就占养老金总额的27.6%。加上职业年金的13.1%,总替代率84%。
企业职工没有这个“补丁”。 1992年前的工龄虽然也视同,但视同缴费指数低、覆盖面窄、过渡性养老金金额远不如机关事业单位。
学术研究说得很直接:并轨改革后,机关事业单位与企业职工的养老金待遇差距“不但没有缩小,而且还会逐步扩大” 。
财政补贴的本质:全民的税,补贴了谁
财政补贴的钱从哪来?从税收来,从全民来。
2025年中央财政下达基本养老保险补助资金约1.2万亿元。这1.2万亿,是全体纳税人共同贡献的。
这1.2万亿怎么分的?
机关事业单位拿走了财政补贴的大头,人均3.46万元/年。企业职工人均7274元/年。城乡居民人均3051元/年。
同样是纳税人,同样是中国人,同样交了一辈子税,财政补贴的人均差距是11倍。
这不是“效率”问题。这是“分配”问题。
2026年及之后的规律:差距在“提低控高”的框架下缓慢收窄
第一,职工养老金继续涨,但涨幅低位运行。
2026年中央预算报告明确,按2% 的总体水平调整退休人员基本养老金。这是继2025年2%之后,连续第二年维持低位。2025年通知首次明确“重点向养老金水平较低群体倾斜”,“十五五”规划把“提低控高、兼顾激励” 写成了未来五年的调整主线。
但2%的总盘子里,能倾斜的空间本身就不大。一个拿7000块的人涨2%是140块,一个拿3000块的人涨2%是60块。绝对差距反而在拉大。
第二,城乡居民养老金进入“加快提升阶段”,但基数太低。
2026年政府工作报告明确,城乡居民基础养老金月最低标准再提高20元,从143元提升至163元。这是连续第三年每年提高20元。
20元是什么概念? 一个城乡居民养老金领取者,每月多拿20元。一年240元。这240元,改变不了“月均200-300元”的基本盘。
最后一句话
企业职工1.2亿人,月均约3300-3600元。机关事业单位2200万人,月均约7000元以上。城乡居民1.7亿人,月均约200-300元。
三个数字,三本账,三种人生。
差距不是一天形成的。
1955年,机关和企业分家。1992年,企业开始交钱,机关不交。2014年,机关开始交钱,但“视同缴费”按职级算。2014年,机关强制建职业年金,企业自愿建。
每一步,都在拉大差距。
“多缴多得”是对的。但“缴多少”,从制度设计的第一天起,就不是你自己能决定的。
你出生在什么年代,进了什么单位,有没有“视同缴费”,有没有“职业年金”——这些,比你干得好不好,更决定你退休后拿多少。
设计养老金规则的人,不会让自己吃亏。












