












2026年6月,雪佛兰在中国卖了1辆车。
不是1万辆,是1辆。这个数字来自第三方零售监测,车型是探界者。其余所有车型,当月全部光头。
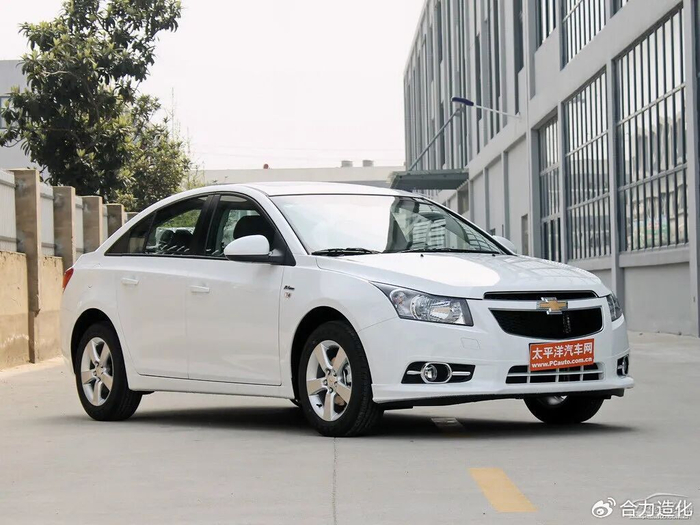
而在2014年,这个品牌在中国月均卖出6.3万辆。科鲁兹单月销量最高突破2.8万辆,迈锐宝是年轻人第一台B级车的热门选项,赛欧则是无数家庭的第一台车。从76.7万辆到半年36辆,雪佛兰用了十二年。
十二年足够一个孩子从小学读到高中。也足够一个曾经的主流合资品牌,在中国消费者心里彻底消失。

一条没有缓冲的坠落曲线
雪佛兰的坠落没有缓冲。
大多数品牌的销量衰退都有起伏——新产品上市带来季度反弹,促销政策拉动月度回升,经销商清库制造阶段性脉冲。
但雪佛兰的曲线是单向的:2014年76.7万辆,2018年64万辆,2019年41万辆,2022年20万辆,2023年16.9万辆,2024年5.27万辆,2025年8747辆,2026年上半年36辆。没有任何一次像样的反弹。

这意味着这不是产品周期问题,不是某一代车型设计失误,而是品牌认知的根本性瓦解。
当消费者不再把雪佛兰放进备选清单,任何新车上市都激不起水花。

2005年入华时,雪佛兰借赛欧、景程打开局面,走的是"美式平民车"路线。2009年科鲁兹上市,凭借硬朗线条和相对亲民的定价,迅速成为A级家轿市场的标杆之一。此后迈锐宝加入,"屌丝三宝"的说法虽然戏谑,却精准定位了它的用户画像——预算有限、但对品牌和空间有要求的年轻家庭。
这个定位在2014年前后是成立的。当时合资品牌在10-15万元区间拥有定价权,自主品牌尚未完成品质跃迁,雪佛兰恰好卡在这个缝隙里。
但2018年成为分水岭。上汽通用在那一年全面推行三缸发动机战略,科鲁兹、英朗、迈锐宝等核心车型全部换装三缸。通用对这套动力总成的技术自信没有转化为市场信任。
中国消费者对三缸机的抵触远超预期,抖动、耐久性、保值率等担忧迅速蔓延。雪佛兰的口碑在那一年出现断崖式崩塌。
更致命的是,崩塌之后没有修复。即便后来部分车型换回四缸,品牌信任的损耗已经不可逆。经销商开始退网,消费者开始转投其他品牌,而雪佛兰的每一次产品更新,都像是打在棉花上。
到今天,雪佛兰在中国的经销商网络已从巅峰期的近千家萎缩至不足50家。北京、广州各剩1家,深圳已无独立门店。官方微博停更超过一年,最后一条动态停留在2025年初。官方客服接到咨询电话时,已经开始建议消费者"考虑别克"。
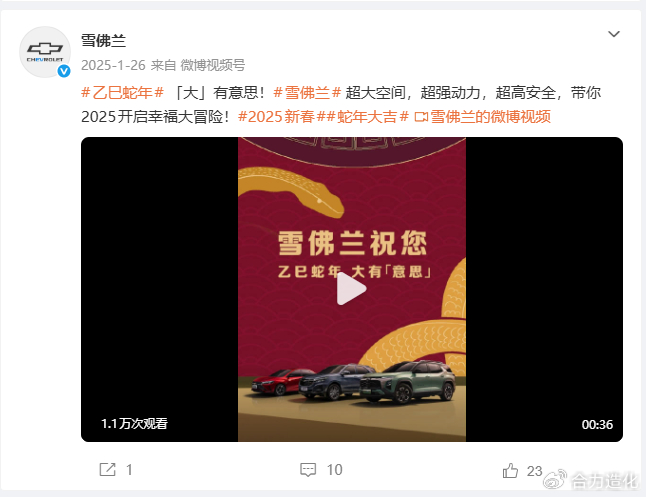

一个品牌的社交死亡,往往比商业死亡来得更早。
雪佛兰失去的不是某款车,而是"购买理由"。
分析雪佛兰的溃败,很容易陷入"归因某一款车型"的陷阱。三缸机是导火索,但三缸机不能解释为什么四缸回归后销量依然归零。
真正的问题是:当消费者站在4S店门口,雪佛兰已经给不出一个清晰的"为什么选我"的答案。
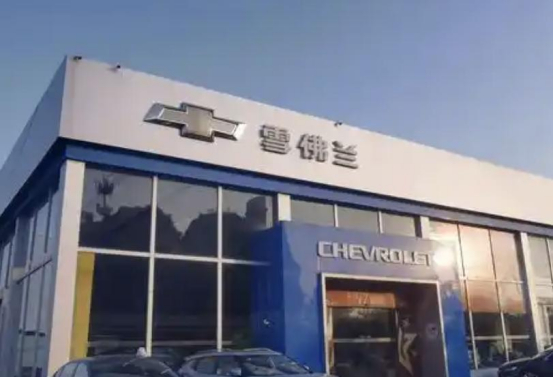
这背后是三层挤压。
第一层来自上方。别克作为通用在中国的主力品牌,价格持续下探。君威、威朗等车型不断侵入雪佛兰的传统价格带,而凯迪拉克通过终端优惠把入门车型压到20万元以内。
在通用体系内部,雪佛兰被上下两头堵死——往上够不到凯迪拉克的品牌溢价,往下又打不过别克的性价比。
第二层来自下方。 比亚迪秦PLUS、吉利帝豪L、长安逸动等自主品牌车型,在10-15万元区间用新能源+智能化完成了对合资品牌的全面碾压。
当消费者发现,花同样的钱可以买到插混、可以买到L2级辅助驾驶、可以买到更大的屏幕和更长的轴距,"合资品牌"这四个字本身就不再构成购买理由。
第三层来自时代转向。 电动化和智能化重塑了中国汽车市场的价值排序。雪佛兰在奥特能平台上的资源投入明显滞后于别克和凯迪拉克,新能源产品布局缓慢,智能化体验与头部自主品牌差距明显。
当市场从"油车时代"切换到"新能源时代",雪佛兰没有完成品牌认知的迁移。
这三层挤压共同构成了一个"三明治":雪佛兰原本盘踞的10-15万元合资家轿位,被上方的高端下沉和下方的自主上攻同时抽空。
更要命的是,雪佛兰没有建立起任何不可替代的品牌资产。丰田有可靠性口碑,本田有发动机信仰,大众有德系质感的大众认知——这些认知或许正在褪色,但至少曾经存在过。
雪佛兰有什么?"美式肌肉"在中国从未真正成立,"性价比"在自主品牌面前不堪一击,"年轻化"也随着产品老化而失效。
一个品牌最危险的状态,不是被对手打败,而是消费者想不起来还有这个选项。
品牌退场,制造不退场
8月7日,雪佛兰正式停止在中国市场的新车零售业务。但值得注意的是,这并不等于雪佛兰彻底离开中国制造体系。
通用中国的官方表述很清晰:雪佛兰产品线"最契合公司的出口市场需求",相关中国工厂将继续生产并转向出口。
8月5日,上汽集团与通用汽车刚刚签下一份20年的续约协议,合作期延长至2047年。烟台东岳基地作为雪佛兰全球出口的重要支点,产能并未收缩。

三菱、Jeep、菲亚特的退出,是品牌与制造的双重离场。雪佛兰不同——它在中国卖不动了,但中国制造依然被需要。2024年,雪佛兰从中国出口1.72万辆;2025年,出口1.59万辆。出口规模已超过国内零售。
通用全球执行副总裁约翰·罗斯明确表示,公司"看到将中国作为全球市场生产基地的巨大机会"。
这揭示了一个被混淆的事实:品牌在中国市场的竞争力,与中国汽车供应链的竞争力,是完全不同的两件事。
雪佛兰的品牌力在中国失效了,但中国的制造能力、供应链效率、成本控制优势,依然在全球汽车产业链中占据核心位置。品牌退场是市场竞争的结果,制造保留是产业分工的选择。两者并行不悖,甚至后者比前者更能说明中国在全球汽车产业中的真实位置。
这种分离本身,就是中国市场角色转变的缩影。
过去三十年,中国是跨国汽车品牌争夺的增长市场,是全球车企的"利润奶牛"和"销量后院"。
今天,中国市场已经成为一个能够淘汰成熟全球品牌的竞争市场。合资品牌市占率从巅峰期的52.6%跌至2026年上半年的28.2%,6月单月仅24.5%。麦肯锡的预警正在成为现实:外资品牌市占率跌破30%后,存续与否将面临严峻挑战。
雪佛兰不是第一个,也不会是最后一个。

结语
雪佛兰的退出,不是一个品牌的失败,而是一个时代的节点。
它曾经真正成为中国大众家庭汽车的一部分。750万车主的保有量说明,这个品牌不是边缘玩家,不是市场投机者,而是曾经深度嵌入过中国汽车消费史的主流参与者。
它的消失因此更具标本意义:当一个年销76万辆的品牌都能被中国市场系统性淘汰,说明这个市场的游戏规则已经彻底改变。
过去,国际品牌本身就是产品溢价。
今天,国际品牌必须重新证明自己为什么值得被选择。
当"金领结"从街头消失,真正留下的问题是:下一个是谁?

©合力造化HELIZAOHUA以上内容来自合力造化,不对内容引发的后果负责 相关数据及图片来自网络,涉及版权请联系我们













