










风险提示:本文为财报教学文章,不包含推荐行为,请勿据此操作,注意安全。
朋友们,我是财官。今天咱们聊个刺激的:一家专精特新公司——欣灵电气,三季度账上还躺着2.64亿现金。更诡异的是,国际大行摩根竟悄然现身其前十大股东。

这堆矛盾的数据背后,究竟藏着什么秘密?财官带你化身财报侦探,一层层剥开迷雾。
高悬的“达摩克利斯之剑”
关键证据浮现:销售商品收到的现金净额高达3412.91万元,同比增长8.74%。
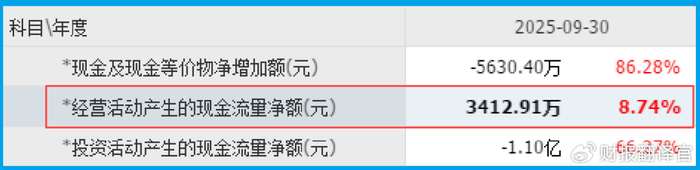
最惊人的是,这个数字是当期净利润的两倍!这说明公司的产品非常抢手,回款能力极强,生意的“含金量”十足,利润是实打实地变成了现金。
业绩增长的“动力之源”
现金为何如此充沛?另一组数据提供了答案。前三季度净利润1785.51万元,同比大幅增长67.87%。

同时,销售毛利率达到22.31%,同比提升12个百分点。利润与毛利率双双高增长,清晰地描绘出一幅“量价齐升”或“成本优化”的画卷,揭示了公司强大的内生增长动力和产品竞争力。
但另一个谜团随之而来。公司账户里明明有2.64亿的充裕现金,为何还存在4846.86万的短期借款?
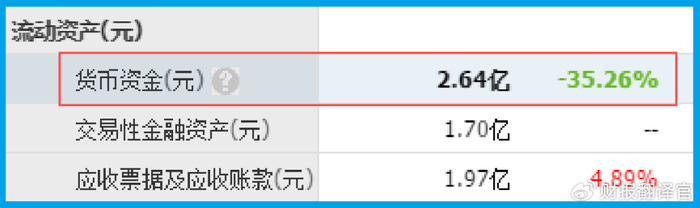
这看似矛盾,实则可能是精明的财务运作:利用低息短期借款补充运营资金,而将自有现金用于收益更高的布局或保持流动性以抓住战略机遇。这体现了主动的财务进取心。
行业的“黄金赛道”——新能源心脏部件
理解这一切,必须看清它所在的赛道。公司核心产品高压直流继电器,是充电桩、光伏、储能系统的“心脏”部件。
其独特的磁灭弧、抗短路(14000A以上)技术,解决了新能源领域对安全、高功率的极致要求。这绝非传统低压电器,而是卡位“光储充”超级风口的核心硬件。
它的商业模式正从“零部件供应商”向“解决方案参与者”升级。一方面,深耕继电器等核心元部件,建立技术壁垒;
另一方面,通过参股欣灵绿能科技直接进入充电桩生产,实现产业链延伸。这种“核心部件+场景应用”的模式,拓宽了增长边界。
估值的“大胆假设”与“小心验证”
152倍的PE,市场在假设什么?财官认为,市场押注的是其在“专精特新”赛道上的稀缺性及新能源爆发的巨大弹性。
高估值是对其从“小而美”向“隐形冠军”跨越的激进预期。这份预期,需要未来每个季度的订单和现金流水持续验证。
所有线索,汇聚于一位重量级“证人”:J.P. Morgan Securities PLC的出现。国际顶级投行的研究能力绝非儿戏,它们的持仓常被视为“聪明钱”的方向标。

其买入行动,是一个强烈的信号,表明公司的行业逻辑、技术价值和成长潜力,通过了国际苛刻标准的审视。
财官断案
此案精髓在于“预期差”。表面看是令人望而却步的高估值“死局”;深层却是现金流健康、利润高增、卡位顶级赛道的“金手指”。
摩根大通的买入,与看似矛盾的财务数据(高现金与短期借款并存),构成了强烈的“反差”,这恰恰指向一家处于爆发前期、正积极布局未来的小巨人。
它的故事,是关于技术如何转化为现金流,以及资本如何为确定性未来提前投票。在新能源的宏大叙事里,关键的“心脏”部件,从来都不便宜。
如果把上市企业的基本面,从高到低分为A、B、C、D、E五个等级的话,财报翻译官个人认为这家企业能维持 C 级的水平。
风险提示:财报良好的公司不一定会上涨,但是那些能持续大涨的企业,其财报一定非常出色。本文为纯粹的财报教学文章,并没有推荐之意,也希望大家能谨慎参考。












