










9月2日消息,美国劳工统计局发布:8月份非农就业人数增加31.5万人,前值52.8万人;失业率为3.7%,前值3.5%。
本期《财经信息窗》我们来看看:为何在每个月初,全球投资者都紧盯这个“美国非农数据”?在通胀叠加经济大衰退的背景下,非农数据与CPI数据,谁对美联储加息的影响更大?
01 美国非农数据是什么?
“非农数据”全称“非农就业数据”,是美国劳动力就业情况的数据指标,由美国劳工部劳动统计局每月公布前一个月的就业情况。
它反映了美国除了农业以外的制造业、服务业等行业,约40万个企业的就业人数变化、失业率、新增职位、薪资变化、劳动参与率(就业率)等数据,分为前值、预期值、和公布值。并且包括了企业调查和家庭调查,相对较为全面、客观。


每个月首周周五(夏令时4月-10月)20:30发布,(冬令时11月-3月)21:30发布,如果遇到节假日,会延迟到第二周周五晚公布。(以上均为北京时间)
02 非农数据为什么重要?
非农数据本质上是美国就业景气度的反映,从而影响全球投资者对美元的定价。因为不考虑其他因素,企业就业人数和薪酬的提升,失业率的下降,说明消费持续增长,企业生产一派欣欣向荣。
非农就业数据持续向好,能够驱动美元利率上升,使得美元对国外投资者更有吸引力。反之,则美元利率下行。

非农就业数据还是美联储调整货币政策的重要依据,从而影响到美元加息或降息的轻重缓急。我们在媒体经常看到的“鹰派”,就是指加息,美元利率下行预期加快、力度加大。
在经济不景气周期,非农就业数据比预期还弱时,说明经济恢复差,美联储或倾向于减缓加息进度和力度,对美股股市稍显友好。
这也是为什么有人说“非农超预期反而是坏事”,因为意味着美联储加息的脚步又少了一个障碍,而加息对于全球权益资产凶大于吉。
03 非农公布后市场会怎么样?
正式公布后,需要观察几个方面,一是公布值与预期的差距,这直接关系到第二点;二是观察市场在公布后的反应,包括美元指数、美股股指期货和大宗商品走势;三是解读数据反映出来的趋势,也就是未来是否乐观。
而此次公布的8月非农数据,机构认为,不及预期,尤其是失业率出现反弹,有望在一定程度上帮助市场“解压”,此前一周对于“偏鹰”加息的担忧情绪有望得到缓解。
而市场的反应如下:

但细看各个指标,对市场的影响并不简单。
比如新增就业人口(下图),34次出现实际值<预期值,美元下跌与上涨次数对半,下跌概率仅为50%;而当实际值>预期值,上涨概率超六成。

再来看劳动力参与率(下图),当实际值<预期值时,下跌概率55%;当实际值>预期值时,上涨概率68%。

还有时薪的变化(下图),当时薪增长实际值>预期,对美元有一定的支撑(上涨概率为72%)。
但8月时薪抬升的同时,失业率出现高于预期的反弹,说明通胀水平持续高温,实际购买力反而有可能在下降。
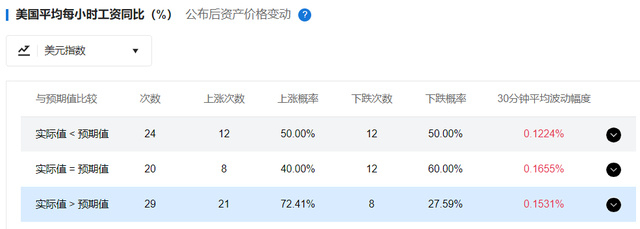
总的来说,非农数据实际值与预期的差距,对市场的影响并非绝对,主要作用于盘中短期的波动。实际上,美元指数也受到小非农数据(ADP),市场是否提前反应,CPI数据,中长期预期,等等因素制约。
*ADP数据,又称“小非农”,是由美国自动数据处理公司分析出来的数据。它一般在非农数据之前(即周四)晚上公布,对周五的非农数据,有一定的前瞻参考意义。
04 CPI数据与非农数据,谁对美联储加息的影响更大?
CPI数据代表着通胀水平的高低,CPI越高意味着通胀水平越高,美联储加息压力越大。最新CPI数据将于9月13日公布。
当下由于当前美国经济处于高通胀阶段,为了降低通胀,美联储采取的措施是加息与缩表政策,代价是可能需要一段持续“低于趋势水平”的经济增长期,就业市场很可能会出现一些疲软。
8月26日,美联储主席鲍威尔表示,9 月加息幅度将取决于“整体”的经济数据和经济前景的变化。但核心还是以降低通胀为首要目标。
因此,就业情况暂时的疲弱或无法阻挡美联储加息的脚步,除非失业率进一步探底。
05 对中国A股投资者意味着什么?
美元表现是否强势,对于人民币汇率有直接影响。
招商证券认为,非农数据公布、美元小幅回落,不改年底前美元仍将强势的格局,在美联储结束加息和欧洲能源危机降温后,才可能出现趋势线转向,短期人民币汇率仍有贬值压力。
而人民币贬值压力对于A股市场来说,意味着流动性的收紧,尤其是外资短期流出压力增大。不过,市场此前或已经充分消化预期,股权风险溢价回升至历史均值向上一倍标准差附近,重新接近历史偏极端水平。
上证50指数已经重新回到今年4月底的阶段性底部附近,随着四季度风格切换的预期升温,大盘价值股或相对占优。投资者可逢低关注上证50ETF(510050)或A50ETF(159601)进行布局。
风险提示:以上不作为个股及产品推荐。市场有风险。投资需谨慎。
《财经信息窗》:华夏ETF为您持续解锁财经资讯中的“关键”信息。
往期文章:
LPR与MLF有何关联?为何股民和购房者都关注?财经信息窗03期












