










核心结论
结论一:行业处于"政策强驱动、需求确定、但商业兑现难"的三期叠加阶段。2024年中国智慧水务市场规模约579.3亿元(头豹研究院/前瞻产业研究院口径),2024—2029年复合增长率预计18.74%,2029年有望达到1368.4亿元。以该口径外推,2026年市场规模约在790—830亿元区间。行业增长逻辑清晰,但纯智慧水务平台型企业普遍亏损,设备与计量型企业盈利稳健,行业"逻辑通顺但没跑出规模"的结构性矛盾突出。
结论二:"十五五"地下管网改造是最大的订单来源。住建部明确"十五五"期间建设改造城市地下管网约77万公里(其中供水管网约17.5万公里、排水管网约17.5万公里、污水管网约10万公里),投资规模超过5万亿元。超长期特别国债、中央预算内投资、地方专项债与新型政策性金融工具形成四轮资金驱动,2026年"两重"建设项目提前批安排约2200亿元中央预算内投资重点支持城市供排水管网改造。
结论三:漏损控制是当前最确定、ROI最直接的场景。2025年新版《城镇供水管网漏损控制及评定标准》将考核指标由12%收紧至9%,全国城市公共供水管网平均漏损率距离该目标仍有差距(发达国家约6%,福州等先进城市已降至6%以内)。漏损治理直接拉动DMA分区计量、智能水表、声学监测、管网GIS与数字孪生需求,是智慧水务各细分场景中占比最高(约38%)的需求来源。
结论四:技术主线正从"信息化"跨越到"智能化"。水务企业整体数字化渗透率约31.6%,但具备AI决策、数字孪生等高级功能的平台渗透率不足9%。AI大模型(威派格"河图AI"、北控水务Enki、南水北调"天河")、数字孪生(水利部2035年数字孪生水网全覆盖目标)、云—边—端协同架构、无人化巡检、鸿蒙/信创生态构成五大技术趋势。商业模式从卖硬件转向SaaS订阅、合同节水按效付费,2025年按效付费项目数量同比增长超30%。
结论五:竞争格局高度分散,三类参与者分化明显。智慧水利市场CR3仅10.25%、CR7仅14.77%(IDC,2025年),系统集成TOP3份额接近六成,设备层本土企业份额超70%。
结论六:核心风险是地方财政与回款风险。
关键数据速览(2025—2026年)
指标 数值 口径/来源 中国智慧水务市场规模(2024) 579.3亿元 头豹/前瞻(B级) 2026年市场规模(本报告测算) 约790—830亿元 基准口径外推(C级推论) 2029年市场规模预测 1368.4亿元(CAGR18.74%) 头豹/前瞻(B级) "十五五"地下管网改造投资 超5万亿元、约77万公里 住建部(A级) 城市供水管网漏损率考核目标 ≤9%(2025年新版标准收紧) 住建部(A级) 水务企业数字化渗透率 约31.6%;高级智能平台不足9% 行业调研(C级) 智能水表渗透率(2025) 约41%—52%(口径不一) 多机构(C级) 智慧水利市场(2025) 约118亿元,CR7=14.77% IDC(B级) 智能水表出口(2025) 约12.6亿美元,占全球贸易量约39% 行业数据(C级) 按效付费项目增速(2025) 同比+30%以上 行业调研(C级)
研究边界
l地域范围:以中国市场为主,兼顾全球市场对标数据,用于判断中国市场的相对位置与出口机会。
l行业定义:数字水务(业内更常用的称谓为"智慧水务")指依托物联网感知、SCADA、GIS、大数据、数字孪生、人工智能等技术,覆盖原水取水—水厂制水—市政供水管网—二次供水—污水收集与处理—再生水回用全流程的数字化管理与运营体系。按应用场景可分为大水利、城乡供水、排水/污水、工业水处理四大板块。
l边界区分:本报告将"智慧水利"(仅水利信息化/平台层,IDC口径2025年约118亿元)与"智慧水务"(完整产业链)区分表述;将"水务运营"(重资产公用事业)与"数字水务科技"(技术供给方)区分表述。
l时间范围:回顾期2021—2025年,展望期2026—2030年,重点分析2026年。
行业发展历程与阶段特征
中国数字水务行业的演进大致可分为四个阶段,理解所处阶段是判断行业节奏的前提:
第一阶段(约2000—2012年):自动化与信息化奠基期。以水厂SCADA系统、营业收费系统(MIS)建设为主,解决"单点自动化"问题。此阶段特征是工控设备与软件以进口品牌为主,PLC与SCADA国产化率不足10%,水务工控设备约90%采用国外品牌。需求方以大型城市水司为主,市场容量小、参与者少。
第二阶段(约2013—2018年):智慧水务概念导入期。智慧城市国家战略带动下,"智慧水务"概念被广泛接受,NB-IoT智能水表开始规模试点(2017—2018年深圳、鹰潭等城市率先规模部署),GIS、远传抄表、DMA分区计量进入推广期。此阶段项目以单系统、单场景为主,"信息孤岛"问题开始显现。
第三阶段(约2019—2023年):平台化整合期。水务集团级一体化平台成为主流需求,"一个平台、一张图、一个库"成为标准话语体系。疫情后地方财政承压开始传导至水务数字化预算;同期华为、阿里云、腾讯云等ICT巨头携云底座入局,行业竞争维度从"水务 know-how"扩展为"水务 know-how × 云计算"。2021—2022年多家专业水务科技公司登陆资本市场(威派格2020年上市、和达科技2021年上市),行业融资与估值到达阶段性高点。
第四阶段(2024年至今):智能化转型与洗牌并存期。三条线索同时展开:其一,AI大模型与数字孪生技术成熟,行业从"看得到"(监测)走向"算得准、管得住"(预测与决策);其二,"十五五"地下管网5万亿元投资规划带来历史性政策窗口;其三,TOG支付环境恶化导致平台型企业业绩大幅下滑,行业进入洗牌期。当前阶段的本质特征是:技术供给能力首次超过需求方的支付能力与消化能力,行业的主要矛盾从"能不能做"转变为"谁付费、怎么付、何时回款"。


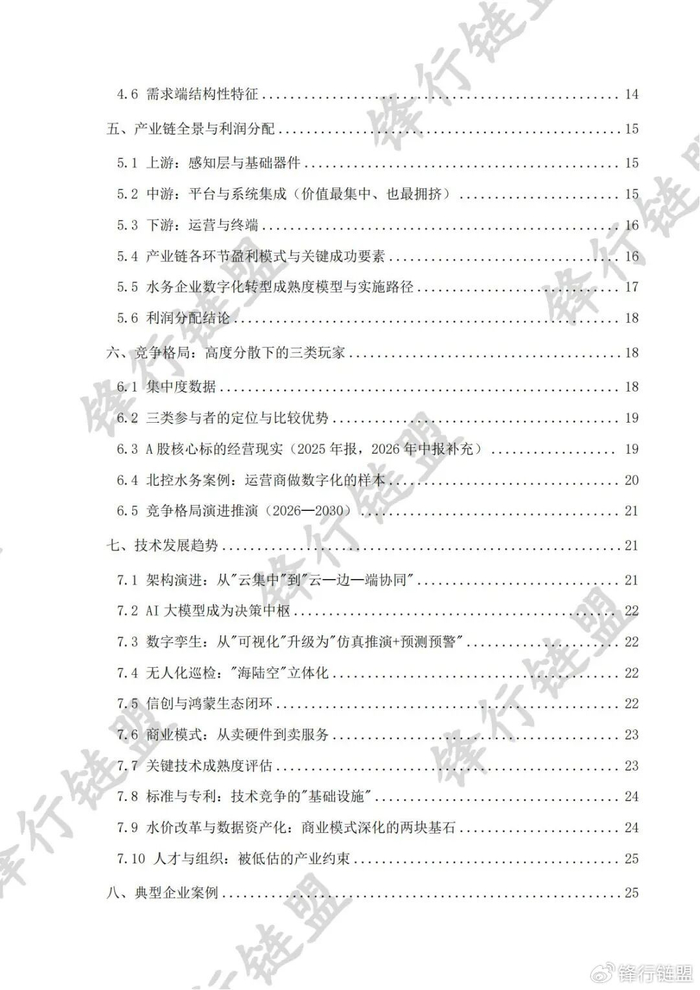
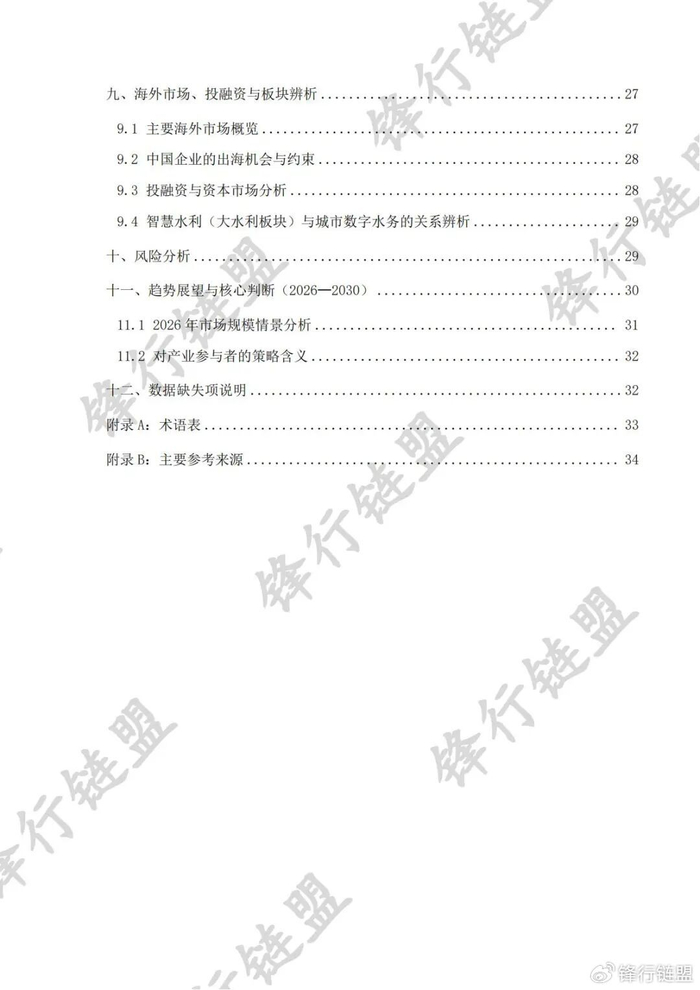


篇幅有限仅展示部分内容
来源:锋行链盟












