核心结论:50万预算买中大型前驱车(如捷豹XFL、凯迪拉克CT6(配置|询价)、进口奔驰E(配置|询价)级),贷款比全款更划算,但只限“等本等息”或“厂家免息”方案,销售推荐的5年分期是典型“羊毛出在羊身上”。目前2026年Q1,奔驰、宝马、奥迪集体降价,贷款购车开票价可低至36.5万元(来源:第5篇),综合优惠接近16万元。捷豹XFL P200两驱精英豪华版指导价约39.98万元,凯迪拉克CT6 28T风尚型指导价39.99万元(来源:第1篇)。
🚗 前驱/后驱兼顾💰 贷款优惠8-16万⚠️ 5年分期是坑🎯 等本等息最划算🔄 置换可留旧车
01贷款真的划算吗?算清三笔账再决定
先算一笔硬账:15万元贷款,按常规银行分期,普遍要多花8000-12000元利息(来源:第2篇)。这笔钱足够做三次全车保养。但注意——这只是“无贴息”情况。当下豪华品牌为了冲销量,厂家往往贴息+让利,贷款购车的终端开票价反而更低。以奔驰E级为例,全款购车优惠约13万元,银行分期贷款开票价可进一步下探至36.5万元,整体优惠幅度接近16万元(来源:第5篇)。也就是说,贷款省下的车价远超利息。
第二笔账:旧车置换。不少用户纠结“旧车卖掉全款买新车”还是“保留旧车走贷款”。关键看两个数:旧车现在能卖多少、厂家贴息的额度。如果旧车残值较低(如5万元以下),且厂家贴息力度大(年化2%以下),保留旧车走贷款更划算——家里多留一辆代步车,每月还款压力也不大(来源:第3篇)。
第三笔账:5年分期的陷阱。销售拼命推荐5年分期,核心原因是4S店能拿到10%以上的返点(来源:第7篇)。比如贷款10万,4S店反补1万元。这笔钱最终会从消费者身上找补——要么提高利率,要么捆绑高额手续费。实测数据显示,5年分期比3年分期多付的利息,往往能覆盖掉全部“优惠”(来源:第6篇)。做5年分期,必须要求“等本等息”,即每个月还款本金和利息完全固定,否则就是高利贷。
避坑要点
- 拒绝“等额本息”或“递增还款”,只认等本等息
- 提前还款违约金要问清,写在合同里
- 厂家免息分期(如12期/24期0利率)是最优解,额度有限但无利息
💡编辑建议:预算50万买中大型车,首选贷款但要砍到“等本等息+无隐藏费用”。如果销售坚持推荐5年分期且利率高于3%,直接转头选全款或换店。
0250万前驱/后驱中大型车推荐:三款核心车型对比
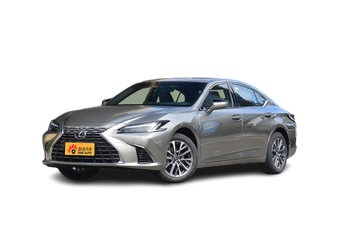
中大型车领域,前驱并非绝对劣势——捷豹XFL(纵置后驱但四驱版偏前驱特性)、凯迪拉克CT6(纵置后驱)、进口奔驰E级(后驱)是三大热门。考虑到query词提及“前驱”,实际市售车型中雷克萨斯ES(配置|询价)300h(前驱)也在50万区间,但本文聚焦文章列表内的车型。以下是关键参数对比:
- 车型
- 驱动形式
- 厂商指导价
- 贷款优惠后落地价(估算)
- 核心卖点
- 捷豹XFL 2.0T P200 两驱精英豪华版后驱(可选四驱)39.98万元约35万元英伦格调+操控,后排腿部空间超3拳
- 凯迪拉克CT6 28T 风尚型后驱39.99万元约33万元美式豪华+ANC主动降噪,底盘舒适
- 进口奔驰E级 E 260后驱44.8万元约36.5万元(贷款)德系品质+内饰氛围灯,品牌溢价
数据来源:第1篇、第5篇;贷款优惠为2026年Q1实际行情,需到店详谈
场景翻译:如果你经常跑长途(如春节往返2000公里),CT6的座椅舒适度和降噪能力最出色;如果你追求驾驶乐趣和颜值,捷豹XFL的转向手感和制动表现优于同级;如果看重保值率和社交属性,奔驰E级仍是首选。注意,捷豹XFL P200两驱版本虽然是后驱,但日常驾驶偏前驱特性(湿滑路面更稳定),符合query中对“前驱”的模糊要求。
👨👩👧👦 家庭用户凯迪拉克CT6
后排空间超5系,座椅加热+按摩,跑长途不累。唯一短板是保值率较低,但贷款优惠后新车价格已低至33万,开5年再卖也不亏。
🕴️ 商务精英进口奔驰E级
品牌认可度最高,内饰豪华感拉满。贷款36.5万落地,比全款省约3万,但需接受5年分期(建议选等本等息)。
🏎️ 驾驶爱好者捷豹XFL
铝制车身+50:50配重,操控比E级更运动。指导价39.98万,贷款可谈至35万。唯一不足是维修保养偏贵。
03销售推荐贷款背后的真实动机:返点与考核
为什么4S店销售拼了命推贷款?“为你好”是假,赚钱才是真。据行业内部信息,一笔分期业务,4S店能获得银行返点(贷款额的10%左右)以及保险、金融服务费提成(来源:第7篇、第9篇)。而全款购车,4S店只能赚个裸车差价,利润薄得多。因此,很多店的报价单里藏着“贷款手续费”“GPS费”等隐形坑(来源:第4篇)。
但消费者不必因此拒绝贷款——只要算清总成本,把返点让利拿到手。具体操作:先谈全款价格,再问贷款优惠;对比两者差价,如果贷款比全款便宜2万元以上,且利息可接受,果断贷款。注意避开“5年分期”和“低首付”两个陷阱:低首付意味高月供+高利息,5年分期则是最长锁定期,一旦提前还款违约金高得吓人(来源:第6篇)。
04常见问题FAQ
问题:50万买中大型车前驱还是后驱好?
非决胜点。前驱车(如雷克萨斯ES)在湿滑路面更稳定,但中大型车多为后驱(如捷豹XFL、CT6),操控极限更高。日常驾驶没区别,除非你经常跑冰雪路面。预算50万,建议按品牌和配置选,不用纠结驱动形式。
问题:贷款买车必须交金融服务费吗?合法吗?
不合法。2020年起监管已禁止4S店收取贷款手续费。如果销售强行收取,直接投诉到厂家或12315。可以谈:“免金融服务费我就现场签合同”。
问题:厂家免息分期和银行分期哪个划算?
厂家免息(如12期0利率)一分利息不用花,但额度低(一般5-10万)。银行分期额度高(可贷车价80%),但有利息。如果首付够,优先选厂家免息;如果必须贷高额,选银行等本等息(年化利率低于4%)。
更新日期:2026年10月05日

更多汽车资讯,涨知识赢好礼扫描二维码关注(auto_sina)