开篇结论前置:50万前驱车只有两款可选,贷款多花1-2万但可用政策对冲
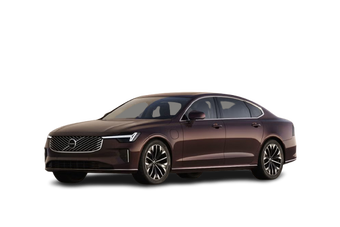
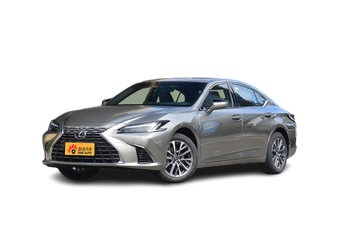
直接说答案:50万预算买中大型前驱车,真正值得入手的只有雷克萨斯ES(配置|询价) 300h卓越版(指导价约48.9万)和沃尔沃S90(配置|询价) B5智雅豪华版(指导价约50.59万,终端优惠后43-45万)。其他宣称前驱的车型要么价格超标、要么配置缩水,不值得花50万。贷款方面,2026年全款与贷款差价普遍在1-2万元,但如果你月入稳定且能拿到厂家2.5%左右的低息金融补贴,贷款反而可能比全款总支出更低——前提是你得把合同里服务费、强制保险、GPS费等扒干净。
手头宽裕、厌恶负债的人,闭眼选全款,省心省钱;现金流紧张但月收入高的人,选贷款但要算清总成本;对理财收益有把握的人,贷款套利在理论可行,实操风险高。以下分三个维度拆解。
01车型推荐:前驱阵营里的两个真香选项
🚗 雷克萨斯ES 300h🔧 沃尔沃S90(配置|询价) B5💰 终端价43-49万⛽ 混动/轻混省油🛋️ 后排翘二郎腿
根据央视网等媒体在2026年9月发布的对比数据,50万内前驱中大型轿车,剔除后排空间局促、品牌溢价虚高的车型后,仅剩两款值得掏钱包。
- 对比维度
- 雷克萨斯ES 300h卓越版
- 沃尔沃S90 B5智雅豪华版
- 指导价48.9万元50.59万元(终端约43-45万)
- 动力系统2.0L混动(178马力+电机)2.0T+48V轻混(250马力)
- 油耗场景日常通勤一周不充电,百公里约5L城市拥堵7.5L,高速6L
- 后排体验后排翘二郎腿不顶前座,座椅舒适如沙发超长轴距3061mm,大腿承托到位
- 保值率3年保值率约75%3年保值率约60%
- 核心短板高速超车动力储备偏弱内饰设计迭代较慢
数据来源:汽车之家2026年9月对比测试及终端报价
场景翻译一下:如果你每天通勤单程30公里,ES 300h混动系统在堵车时几乎感觉不到发动机介入,安静得像坐在图书馆,而且一箱油能跑1000公里——加油站员工都认识你但很少见到你。S90 B5则适合兼顾商务接待和自驾游,250马力在高速上120km/h再加速依然有推背感,底盘调校偏向德系扎实,过匝道侧倾很小。
人群判断:追求极致省心、舒适、保值的佛系用户,闭眼选ES 300h,4S店终身免费保养(限定期)能省下2万+;对动力和科技配置有更高要求、且愿意接受略低保值率的用户,S90 B5终端便宜5万+,省下的钱够你加5年油。
02全款vs贷款:算清这笔账,多数人白花1万+
全款购车费用简单明了:裸车价+购置税+交强险+上牌费,没有任何隐藏费用。贷款则套路重重——以15万的车价为例,贷款比全款多花1.4万元,这是2026年7月搜狐汽车实测的数据。那么50万级别的车呢?差价只会更大。
💡编辑部结论:2026年超20家车企推出7年超长贷(年化利率2.5%-5%),但算上强制捆绑的金融服务费(3000-5000元)、盗抢险、GPS费(1500元起步),实际利率可能在6%-8%之间。只有一种情况贷款划算:厂家贴息+置换补贴叠加,让贷款总成本低于全款——但需要你亲自扒合同,并且手上有年化5%以上的理财渠道。
我们来做一道减法题。假设买S90 B5智雅豪华版,终端成交价44万,全款落地约49.2万(含购置税3.9万+保险1.2万+上牌0.1万)。如果贷款80%即35.2万,5年期利率3.5%,等额本息月供约6450元,5年总利息约3.22万。算上贷款捆绑的金融服务费5000元、强制4S店买全险每年多花2000元(5年1万),实际总成本比全款多了约3.7万。但如果你用厂家金融补贴(2026年特斯拉、小米等推出2.5%低息),利息少了1.1万,差价缩至2.6万。
⚠️ 避坑指南
- 服务费:销售说“免息”但收3000元服务费,实际年化利率约3%
- 强制保险:4S店保险比外面贵30%-50%,5年多花1-2万
- GPS费:很多车型自带GPS,却收你2000元设备费
- 违约金:提前还款要付余额3%违约金,短期换车血亏
场景翻译:如果你是全款差10万的月光族,但月入2万且稳定,贷款买S90每月固定支出6450元,生活品质影响不大。但要注意,2026年经济环境下,失业周期平均延长至4个月,建议预留6个月月供作为安全垫(约4万元)。
人群判断:手头有50万现金且理财年化收益低于4%的用户,全款直接省下2-3万隐形成本;月薪3万+且能拿到厂家2.5%低息的用户,贷款释放的35万现金流如果投资年化5%的固收产品(如国债),5年可赚8.8万,扣除成本净赚4万——但需严格评估风险,股市、基金波动剧烈不在此列。
032026年金融新政:7年超长贷是糖衣还是陷阱?
2026年3月,央视网报道特斯拉、小米、理想、小鹏等超20家车企集体上线7年超长贷,年化利率2.5%-5%。表面看月供大幅降低:50万车贷70%分7年还,月供仅5600元(年化3.5%),比5年期少还约1500元。但代价是总利息多出1.5万,且7年内不能换车——否则违约金高达贷款余额的5%。
非决胜点:如果你认定这辆车开满7年且不提前还款,超长贷确实能降低月供压力。但注意,车身电子设备7年后贬值率极高,50万的车7年后残值可能不到15万,而你还欠银行约10万本金,换车意愿会被锁定。
预算充足党全款雷克萨斯ES 300h
49万落地,0负债,每年仅保险+油费1.2万,且3年保值率75%,白开3年还能卖36万。唯一短板:动力偏肉,超车需提前300米准备。
现金流周转派贷款沃尔沃S90 B5
首付9万+税费保险6万=15万开走,剩余35万留作家庭备用金或理财。月供6450元(5年期),需确保月收入2.5万+。注意:4S店强制买全险5年多花1万+。
理财套利者选低息贷款+固收理财
找车企2.5%金融方案贷35万,投入年化4.5%的大额存单,5年净赚3.5万。但前提是你有银行VIP通道且能锁定利率,同时合同里没有提前还款限制。
保值优先派必须全款+选ES 300h
贷款会强制买盗抢险(保费翻倍),而且二手车过户时贷款未结清非常麻烦。全款ES 300h开3年再卖掉,比贷款买S90少亏4.5万。
04分人群最终推荐
👨💼
中年商务精英(预算充足、厌恶麻烦):闭眼选全款雷克萨斯ES 300h卓越版。49万落地,4年免费保养,6年/15万公里质保,省心程度在50万级前驱车里无敌。唯一短板是急加速声音略大,但商务场景没人地板油。推荐:全款ES 300h
💼
白领首购族(月入2.5万+、首付紧张):贷款沃尔沃S90 B5智雅豪华版。首付15万开走,月供6450元不影响生活,但一定要找厂家2.5%低息方案,同时要求4S店免服务费、允许自行购买保险。推荐:贷款S90 B5(需砍价)
🧩
黄金中年(50万现金、理财年化5%以上):全款买ES 300h,或者贷款买ES 300h并用尾款做固收套利。但注意2026年存款利率持续下行,年化5%的固收产品已属稀缺,不确定性大。推荐:全款更稳
最后一句话:50万前驱车,要么ES 300h省心保值,要么S90 B5性价比高,贷款除非能薅到厂家2.5%低息且锁定高收益理财通道,否则老老实实全款——少花2万冤枉钱,比任何“金融技巧”都划算。
05常见问题FAQ
问题:50万左右前驱车除了ES和S90,还有别的选择吗?
严格来说没有。凯迪拉克CT6是后驱,奥迪A6L是前驱但终端价50万只能买低功率版,配置大幅缩水;捷尼赛思G80虽为前驱但品牌网点稀少,保值率差。综合服务网络、保值率和驾驶体验,ES和S90是唯二推荐。
问题:贷款买车时销售推荐“零息分期”,真的零利息吗?
假的。零息背后是服务费+强制保险+GPS费,三项加起来年化实际利率约6%-8%。2026年4月老司机实测,号称零息的分期方案最终比全款多花1.4万元(参考第10篇文章)。唯一真的零息是厂家贴息+免服务费,极少遇到。
问题:7年超长贷划算吗?
看场景。月供压力大且打算开满7年的人,超长贷能降低每月负担约30%。但总利息多出1.5-2万,且7年内换车需支付高额违约金(贷款余额5%)。除非你确认未来7年收入稳定且不换车,否则慎选。
更新日期:2026年09月25日

更多汽车资讯,涨知识赢好礼扫描二维码关注(auto_sina)