











转自:晓评财经
机器人赛道太疯狂!年初,我们数的是 140 家人形机器人公司、6 家百亿独角兽。现在,我们已经在讨论第一批排队破产的独角兽。
人形机器人,真正跑通 A 股上市的,只有宇树一家。但想在公开市场投资机器人赛道,选择并没有断。11 月 13 日又有一家人形机器人概念股 IPO 要上创业板审议,它是纽氏达特行星传动系统技术(淄博)股份有限公司(以下简称:纽氏达特)。
它不造机器人,造的是机器人身上的零件: 关节和精密减速机。机器人整机还没有大规模放量,纽氏达特却已经先赚到了钱,一年收入 5 亿,净利 1.5 亿。
PART 01
深V业绩
2025 年人形机器人卖得最好的两家,宇树和智元,合计也就一万台出头。一万台,连像样的量产都算不上,这还是头部厂家的数据。人形机器人距离商业化落地还差点意思,二三线厂商接连破产就不足为奇。只是倒下之前,故事还得讲,demo 还得造,配件都得买。
于是,与不少人形机器人独角兽遭遇资本退潮相比,隐于产业链后端深耕精密减速机与关节模组的纽氏达特,日子要从容得多。近三年外部融资至少11.54亿元,2024、2025 两年合计现金分红 2.52 亿元;截至 2025 年末,账上还躺着 9.12 亿元货币资金。
2023 到 2025 年,纽氏达特营收分别为 4.79 亿元、3.41 亿元、4.97 亿元,归母净利分别为 1.52 亿元、1.03 亿元、1.50 亿元。2024 年营收下滑 28.86%,2025 年反弹 46.06%,走出一个标准的 V 型曲线。
纽氏达特整体业绩V 型底部那个 2024 年,恰好是具身智能业务起量的前夜。2023 年纽氏达特具身智能板块收入仅 30.70 万元,2024 年 723.56 万元,2025 年已经飙到 9662.82 万元,同比增长 1235.46%;2026 年上半年收入 5938.91 万元,同比增长 315.17%,接近主营收入比重的两成。

图片来源:纽氏达特问询回复函
近两年火热的具身智能业务,一定程度上托住了纽氏达特老业务的下滑。也正是这条高增长的第二曲线,让公司的估值没有跟着整体业绩走出V型曲线。2023 年 12 月,14 家机构合计增资 6.27 亿元,投后估值 41.27 亿元。2025 年业绩回暖,5.27 亿元增资落地,投后估值 52.27 亿元。按 8.23 亿元募资、10%–15% 的发行比例反推,纽氏达特 IPO 后估值区间为 54.9 亿至 82.3 亿元。不难看出,纽氏达特的估值这几年一直水涨船高。
PART 02
整机排队破产,配件排队上市
而很多下游的人形机器人整机厂家就没有这么幸运:10 月 29 日,证券时报披露,近两个月具身智能赛道老股转让频发,报价普遍仅为上一轮估值的 6.5 折至 8 折。在泡沫破裂的时期,不少A 股、港股的机器人公司心里都清楚:只要贴上"机器人"三个字,就别指望 IPO 能快。但整机在排队破产,配件在排队上市。上周做微型精密轴承的铁近科技刚过会;这周轮到纽氏达特。
为什么差这么多?因为机器人整机厂交出的是一份预期,而纽氏达特拿出的是真金白银的业绩高速增长。再往深一层看,整机厂融资时投资人要判断“这家公司最终能不能成为宇树、智元或者优必选”;零部件公司则可以同时服务智元、优必选、众擎等多个客户。
不管一众机器人公司最后能不能长成行业头部,即便十家整机厂商最后只存活三家,只要胜出者仍采购零部件,供应商就能分享整个行业的增长红利。所以投资零部件公司,本质是买入一篮子机器人整机企业的增长期权,这就是创业板愿意给纽氏达特开门的理由。
PART 03
新产能卖给谁
踩着上市的窗口期,纽氏达特的扩产步子迈得不小。本次 IPO 计划募资 8.23 亿元,其中 6.23 亿元都投向 “年产 150 万台精密行星减速机及模组” 智能制造基地。
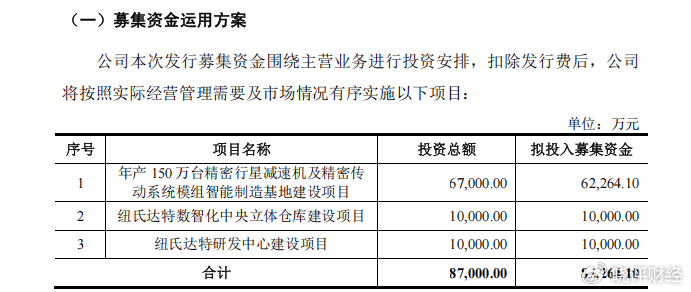
图片来源:纽氏达特招股书
这是什么概念?2025 年公司减速机产量 50.01 万台、模组 3.22 万套;项目完全达产后,新增 130 万台减速机、20 万套模组产能,分别是现有产量的 2.6 倍和 6.2 倍,相当于直接再造两个半纽氏达特。但扩产的代价也明摆在那里。以 2025 年 1.5 亿元净利润为基数,募投项目转固之后,新增的折旧摊销最高会吃掉当年净利润的 44.89%。
这些新增的产能卖给谁?具身智能业务是纽氏达特估值能够持续上行的底层支撑。但具身智能机器人行业天生有个致命矛盾:技术门槛高、商业周期长,即便是头部企业宇树的情况也不容乐观,更何况中小型厂商。根据摩根大通对宇树的预测,宇树人形机器人的销量要等到 2028 年才会迎来明显的加速阶段:2026 年 1.41 万台,2027 年 3.17 万台,到 2028 年才跳升至 11.16 万台。
反观纽氏达特募投项目的时间表,2027 年下半年开始小批量投产,要到 2030 年全部达产。单看时间轴,产能释放刚好卡在预期的具身智能行业顶尖企业的放量窗口。可人形机器人的淘汰赛已经不讲情面了,万一故事并不按照剧本走,下游客户在行业洗牌中出局,巨额新增产能又该如何消化?












