











普通投资者购买黄金的六大核心风险及避险指南
当前金价处于历史高位(2026年初突破5000美元/盎司),价格波动风险已成为首要威胁。市场数据显示,单日跌幅超4%的剧烈震荡频发,短期追高可能面临本金快速缩水。尤其在高位加速上涨阶段,波动率接近2008年金融危机水平,普通投资者易因情绪化操作被“套牢”。
一、产品选择陷阱:隐性成本侵蚀收益
实物黄金的溢价陷阱
首饰金因工艺费、品牌溢价导致实际成本比国际金价高20%-30%,回收时折价严重(如2万元金链回收仅值1.5万元)。投资金条虽溢价较低(约10-15元/克),但需支付保管费(约80元/月)和回购手续费(8-20元/克)。
金融产品的合规风险
“纸黄金”和黄金ETF虽无保管成本,但部分平台存在资质缺陷。2025年深圳曝出多家黄金理财平台兑付危机,投资者本金难以追回。杠杆类产品(如黄金期货)因保证金机制放大亏损,新手易触发强制平仓。
二、渠道安全风险:非正规交易藏隐患
实物回收受限:银行通常拒收拆封金条,金店回收价普遍低于市场价10%-15%。
诈骗平台泛滥:非法炒金公司通过虚假账户、高频交易卷款跑路,2025年发生多起百人级投资血本无归事件。
三、配置误区的双重挑战
仓位失衡风险
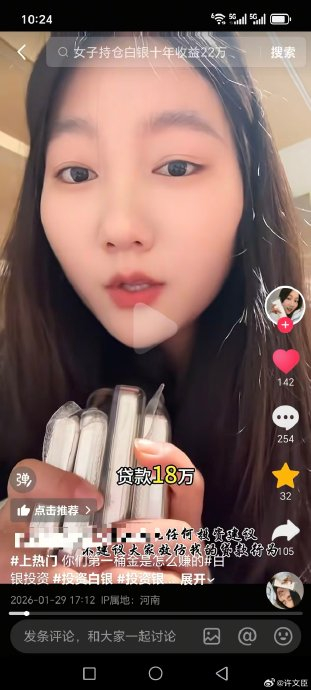
黄金在家庭资产中占比超过15%将导致流动性危机。案例显示,有人贷款18万炒白银遇暴跌,债务压力骤增。
期限错配风险
黄金需3-5年周期平滑波动,但普通投资者平均持有时间不足6个月,易在震荡中亏损离场。
四、操作纪律短板:情绪驱动的决策
追涨杀跌:2025年10月金价突破1000元/克时,AI单日收到超700万条咨询,跟风者多数在后续暴跌中亏损。
杠杆滥用:保证金交易可能引发本金归零,专业人士建议普通人完全规避。
五、法律合规盲区
大额购金需主动申报资金来源(单日超10万元触发反洗钱审查),跨境购金限等值5万美元/年。未保存购买凭证者在回购时面临折价或拒收。
理性投资策略:四步避险法则
渠道优选:实物黄金仅通过银行购买,金融产品选择公募黄金ETF(管理费≤0.5%)或国有银行积存金。
定投降险:每月投入闲钱(如500元),利用“微笑曲线”摊薄成本。某教授自2019年坚持年投100克,有效规避择时风险。
仓位控制:黄金配置占比5%-10%,最高不超过15%,避免影响家庭应急资金。
止损纪律:设定5%亏损红线,盈利部分分批止盈(如每涨10%赎回30%)。
核心警示:黄金本质是抗通胀的“资产压舱石”,而非短期套利工具。历史数据表明,过去20年黄金收益仅为纳指100的1/3。在当前高位震荡期,严守“只用闲钱、只选低费、只做定投”原则,方能真正发挥其避险价值。
本文由AI生成












