今年的巴黎车展戳穿了欧洲传统车企的优越感。大量欧洲行业工程师和从业者围在中国品牌的展台,拿着卷尺反复测量车身数据,一边实测一边记录参数细节。
放在燃油车时代,这种操作几乎不可能出现。过去百年欧洲车企靠着成熟的机械制造站稳市场,行业定价,产品等级,市场标准全部由他们主导。市场评判车型好坏,只看品牌和机械素质,根本不需要靠丈量尺寸验证产品实力。

新能源的出现颠覆了这套旧规则。电动车抹平了传统机械差距,没有复杂动力总成,曾经的技术壁垒和品牌溢价不再具备绝对说服力同价位的欧洲车型配置简陋,实用性偏低,反观中国车的综合产品力优势越来越明显。旧的评价体系失效,欧洲人只能用最原始的实测方式,被迫正视中国电车的崛起。
本届车展中国出海声势浩大,规模较去年近乎翻倍。比亚迪、吉利、小鹏、理想、阿维塔等主流品牌全员亮相,展台规模和人气全面压制多数欧洲本土品牌。这也意味着中国电车早已摆脱廉价代步标签,正式成为欧洲车企必须正视的竞争对手。
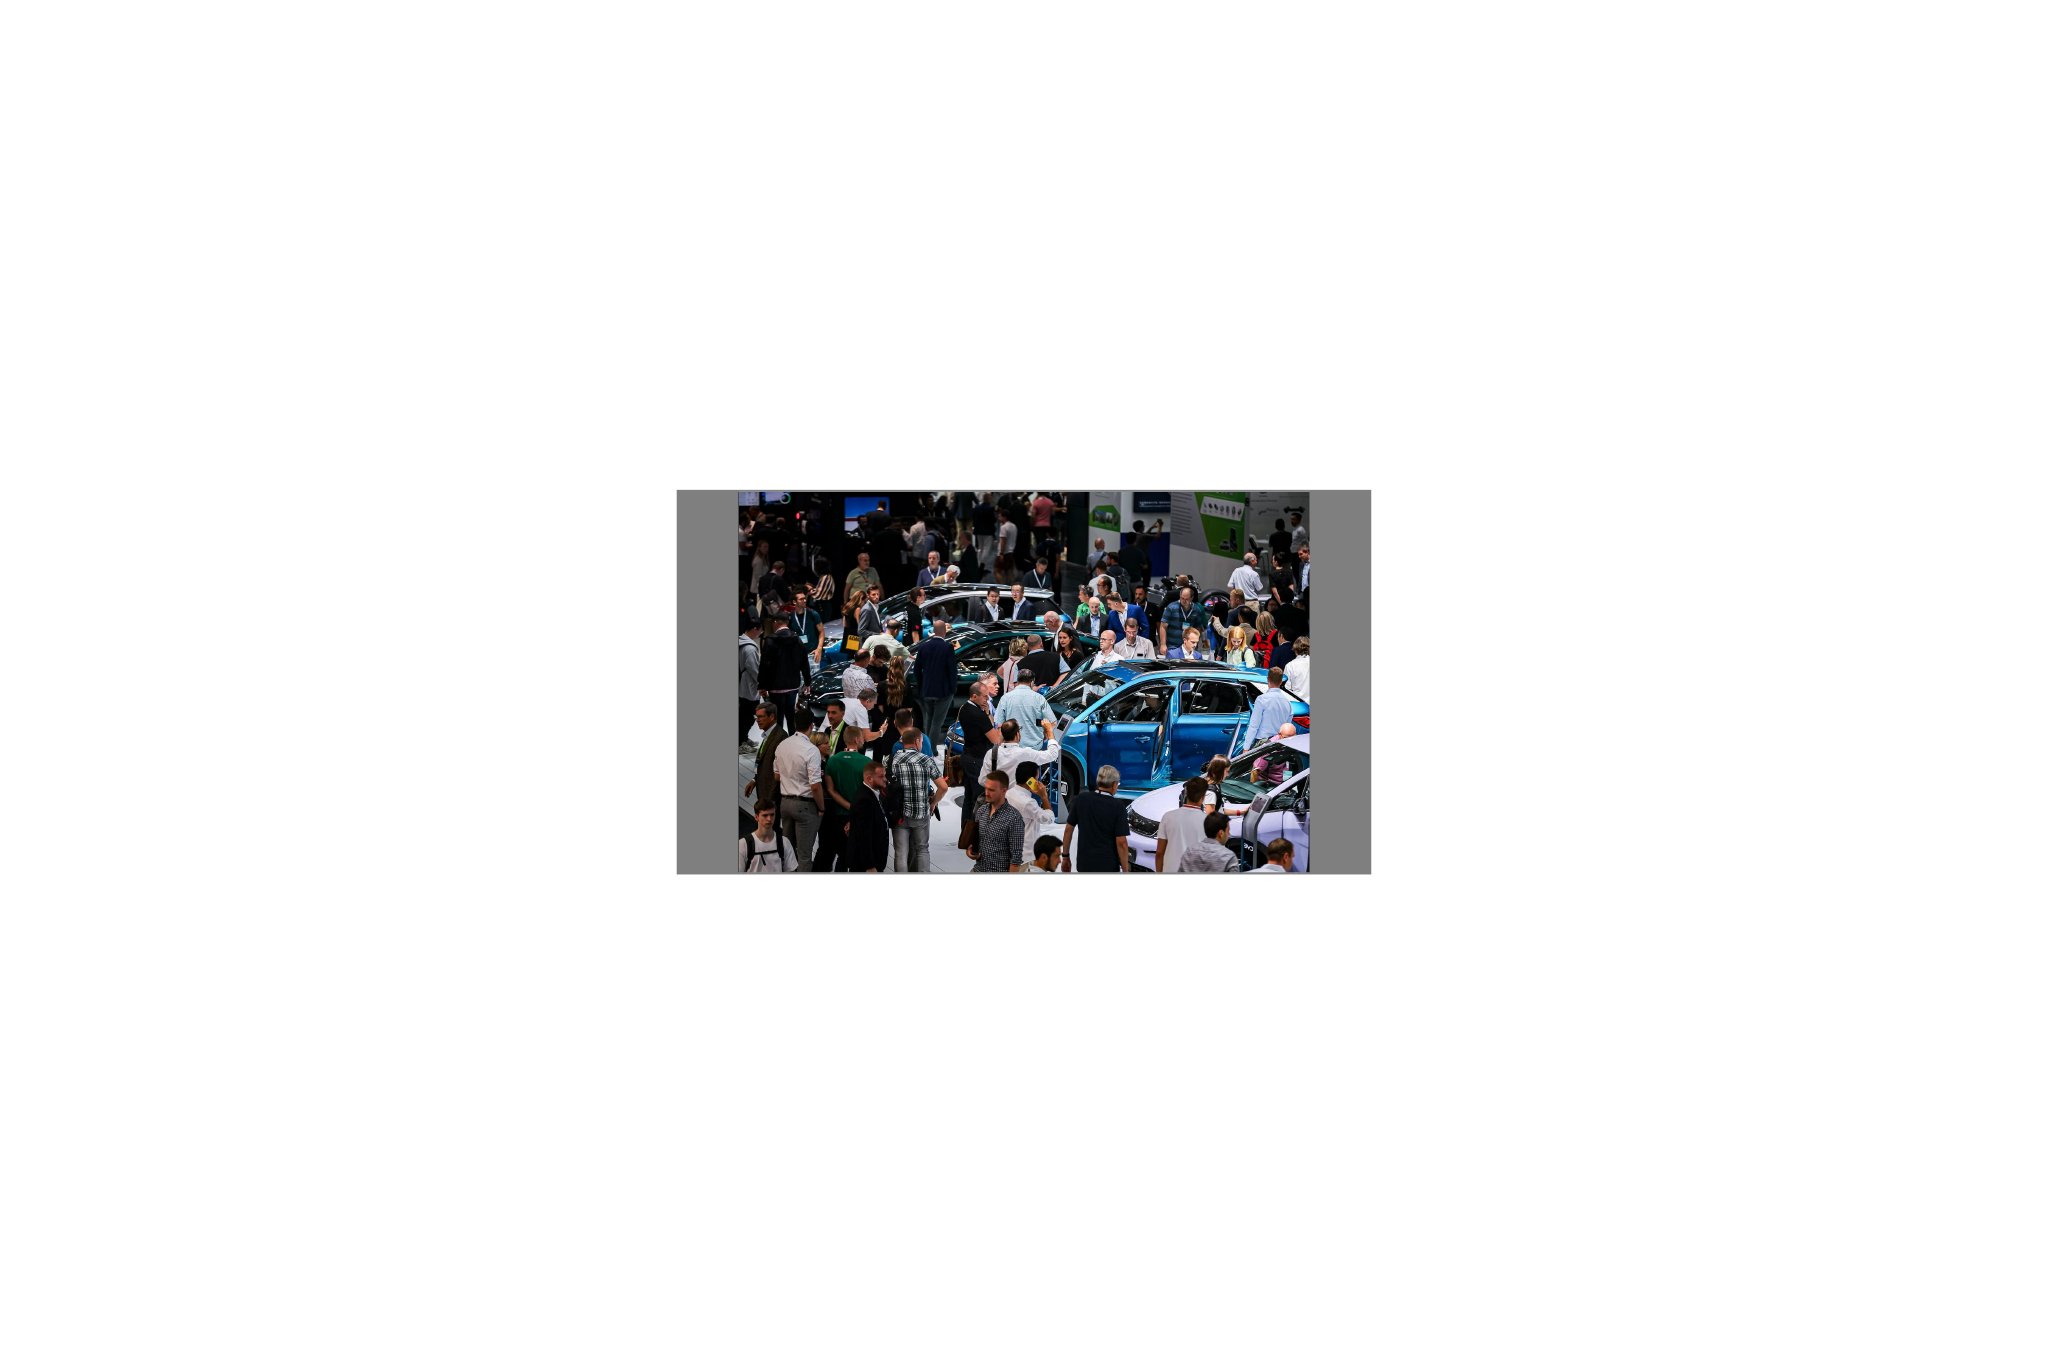
卷尺量的是参数,藏的是欧洲车企的被动焦虑
欧洲从业者反复实测硬件,本质是无法接受当下的性价比差距。
欧洲市场三万欧元级别的家用车,核心利润完全靠后期选装。日常实用的功能基本都要单独加钱选配,购车成本就这样被拉高。而同价位中国车型,全部标配拉满,空间和实用性全面领先,这一届冲击欧洲车企长期依赖的盈利模式。
法国市场中国品牌份额从上半年4.8%,短短数月飙升至9月8%。欧洲消费者不存在品牌情怀滤镜,只看实际产品力做选择,中国车正在快速吞食本土车企的市场空间。
洲工程师反复比对数据,说到底是无法接受自己坚守多年的定价逻辑和产品体系,被中国车企轻松颠覆了。

巨额价差不靠低价内卷,是中国产业链的绝对优势
中外电车存在超1.1万美元的单车成本差距,这是国内成熟产业链带来的体系优势。
国内车企迭代速度快,造车平台通用性高,能有效分摊研发和制造成本。核心三电大多自研自产,最大程度砍掉了外部供应链的溢价空间。
欧洲车企的高成本是结构性问题。产业链分散,研发周期冗长,长期靠配置拆分选装赚取额外利润。而中国依托规模化产能和完整上下游配套,高端配置的边际成本被无限压低,标配全覆盖反而成为最高效的生产方式。
最核心的差距在电池环节。国内掌握锂电上游材料和电芯制造的核心产能,电芯成本比欧洲低30%以上。即便欧洲当下加急自建电池工厂,缺失上游完整产业链支撑,也无法抹平成本差距。现场所有看得见的硬件差距,本质都是产业体系的差距。
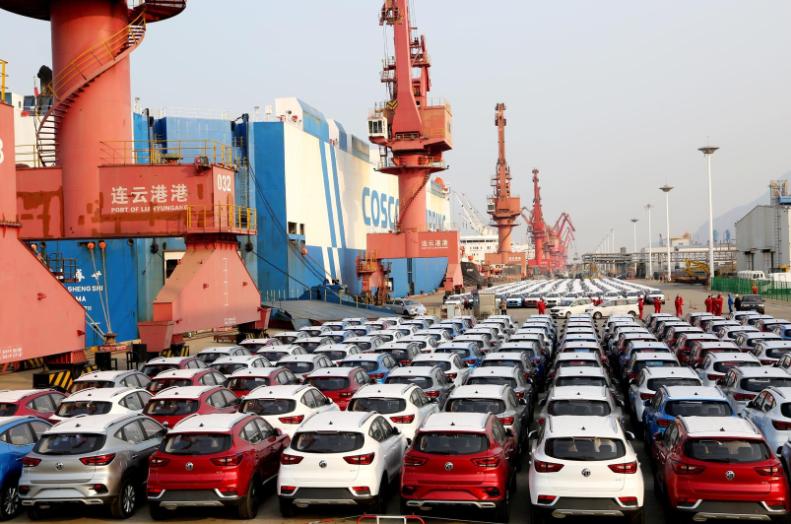
纯电路线遭关税封堵,插混成出海破局主力
为遏制中国电车出海,欧盟祭出最高45.3%的高额额外关税,封死纯电车型的规模化出口红利。面对政策壁垒,中国车企迅速调整战略,将出海重心全面转向插混车型。
转型效果十分显著,2026年上半年中国对欧盟混动出口金额达75亿美元,同比翻三倍。西欧市场中国插混车型份额,从两年前2.2%暴涨至26%,比亚迪和奇瑞多款主力车型,稳居区域插混销量前三。
插混车型精准踩中欧洲市场痛点,当地充电基建不完善、油价居高不下,可油可电的属性完美适配普通家庭出行需求。
欧盟已经看清趋势,开始落地混动进口配额限制,通过每年递增的配额规则,刻意压制中国车型的增长速度。关税和配额无法抵消产品和成本优势,唯一的作用就是拖延中国车企占领欧洲市场的节奏。

产品力已经达标,本地化才是终极决胜战场
目前中国品牌在欧洲市场份额不断攀升,现已正式反超日系车企。这些证明了中国车的产品端已经过关,而真正的竞争才刚刚开始。
单一整车出口的模式已经行不通,关税壁垒和政策限制倒逼中国车企全面开启欧洲本地化生产。多个车企先后在欧洲建厂,合作代工,改变了以往单纯卖车的出海模式。
当下的竞争早已不是产品参数的对比,而是产能,渠道和售后的全方位体系对决。中国车企正在同步落地本土供应链认证,门店铺设和售后体系搭建,解决海外运营的核心短板。
欧洲人能用卷尺量出车身尺寸和硬件,却量不出中国产业集群的体系优势,更拦不住中国汽车全球化的落地速度。未来欧洲车市的格局,终将由中国车企重新定义。

更多汽车资讯,涨知识赢好礼扫描二维码关注(auto_sina)


