2026年日本汽车行业的抱团动作,不能简单解读为丰田牵头联合本土车企对抗中国电动车。更深层的核心,是日本汽车工业正在主动推翻沿用数十年的旧有竞争逻辑,通过产业体系重构适配新能源时代的竞争格局。
今年3月底,佐藤恒治卸任丰田社长,出任日本汽车工业会会长,随即推动日本七大主流车企统一通用零部件规格,旨在通过标准化整合,大幅降低零部件开发、采购、生产与库存成本,补齐日本车企当下最核心的竞争短板。
这场产业变革之所以引发日本业界高度警惕,根源在于彻底颠覆了日本汽车业的传统优势根基。

过去数十年,丰田、本田、日产、马自达等日系车企均搭建了完全独立、封闭的供应链体系,专属的供应商体系是其精细化制造、品质稳定的核心壁垒。
但新能源汽车的普及,彻底改写了汽车核心竞争赛道,传统发动机、变速箱的机械制造优势持续弱化,电池、电驱、车载芯片、智能软件与电控系统成为核心竞争力,日系车企深耕多年的供应链优势不再具备绝对优势。
佐藤恒治多次公开释放明确信号:若日本车企继续维持“独立开发、独立采购、独立验证”的分散模式,在成本层面将彻底丧失与中国车企的竞争资格。

7月,七大车企的合作细节进一步落地,聚焦线束、钢材、树脂配件等隐形通用零部件推进规格统一。这类基础零部件覆盖全车各处,标准化整合后可实现多车企联合采购,重塑规模化成本优势,精准破解日系车企分散生产带来的高隐形成本难题。
此次改革的背后,是日本业界终于正视中国汽车产业的真实实力:中国车企的优势早已不止低价。2026年行业数据显示,上半年中国汽车出口同比暴涨71%,8月乘用车出口89.4万辆,同比增幅达77.5%。
国内乘用车市场同比下滑23.7%,新能源内销同步承压,但新能源车型出口增速高达154.7%。

这意味着国内市场内卷加剧后,中国车企正加速产能、技术与品牌出海,全面冲击全球市场,而这正是日系车企的核心基本盘。
中日汽车的海外市场攻守之势已然逆转。日本汽车工业依靠海外扩张登顶全球,东南亚、欧美市场长期是其核心优势领地。如今中国车企携电动化、智能化技术强势入局,打破原有格局。
2026年一季度,中国品牌在欧洲乘用车市场份额升至16%,四年前仅为3%,同期日系品牌稳定在12%;在欧洲电动车市场,中国品牌占有率接近25%,而日系品牌不足5%,海外竞争压力空前严峻。

中国车企的冲击不再局限于海外增量市场,开始反向渗透日本本土核心赛道。日本独有的K-Car小型车市场,长期由本土车企垄断,拥有专属的尺寸、税费、使用规则与产品体系。
2026年,比亚迪将K-Car作为进军日本市场的核心突破口,奇瑞也与日本企业合作打造纯电K-Car项目,计划2027年春季落地上市。中国供应链与技术切入日本本土优势赛道,标志着中日汽车竞争进入贴身博弈阶段,日系车企的本土壁垒开始松动。
面对行业变局,丰田采取“内外双轨”的差异化策略。

在日本本土,牵头推动车企抱团、零部件标准化降本;在中国市场,则全面拥抱本地产业链优势,加速新能源本土化布局。
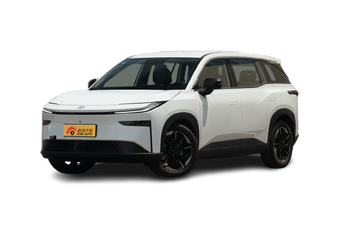
2026年丰田持续扩张全球纯电产品线,布局19款纯电车型,坚守2030年350万辆年销目标,同时计划在上海建设雷克萨斯纯电工厂,2027年正式投产。其旗下铂智3X(配置|询价)等车型,已大规模采用中国本土电池、激光雷达、智能驾驶算法等核心供应链,主动吸收中国产业链的高效优势。
日系车企的焦虑,集中体现在成本、技术、迭代速度三重压力上。

2026年9月曝光的本田降本计划显示,企业预计到2030年削减超1.5万亿日元成本,核心零部件降幅达30%,明确要求供应商普及标准化零件、引入中国供应链。
此前本田电动车业务已亏损超120亿美元,虽重新加码混动车型稳住基本盘,但无法弥补在车载软件、电池技术、智能化迭代上的长期短板。为此,本田与日产达成深度合作,联合开发智能汽车电控单元与配套软件,计划2029财年落地装车,从单独竞争转向底层技术共享。
除了中国车企的竞争冲击,多重外部压力叠加倒逼日系车企加速改革。

美国贸易政策持续收紧,对加拿大产汽车加征高额关税,直接冲击丰田、本田的北美生产与销售体系。当下日系车企同时面临中国企业的产品竞争、欧美贸易壁垒的双重挤压,传统发展路径难以为继。
此次七大车企抱团,本质是一场精准的供应链改革,而非行业合并。日系车企保留品牌设计、外观调校、驾驶质感、市场定位的差异化竞争优势,统一线束、基础材料、通用电子零件等底层标准,以此解决重复开发、库存冗余、采购成本过高的问题。
但这套改革存在明显上限,仅能优化制造成本,无法解决软件迭代慢、智能算法积累不足、新车更新周期长等核心短板,难以追上中国新能源车企的全域快速迭代优势。

中国汽车产业也需理性看待此次行业变局,切忌盲目轻敌。国内车市当下冷热不均,内销持续承压、出口高速增长,但海外市场正面临严苛的关税壁垒、贸易规则限制,本地化生产与售后体系仍存在明显短板。
同时,全球汽车行业保护主义抬头,美国汽车创新联盟推动立法限制中国车企入美,多方势力试图割裂中外汽车产业链。但市场规律难以被政治干预,新能源产业链的完整性、成本优势无法快速复制,这也是本田等日系车企主动引入中国零部件的核心原因。
整体来看,日本汽车业的改革,是传统燃油车巨头向电动化、智能化时代的组织重构。

其全新发展路径已然清晰:本土推进零部件与供应链标准化,降低生产成本;中国市场深耕本土化研发、依托本地产业链提速迭代;欧美市场布局本地化生产,规避贸易壁垒。
这套打法虽无法让日系车企瞬间重夺优势,却能为其争取充足的转型调整时间。
对于中国新能源汽车产业而言,这是一次重要警示。日系车企依旧具备强大的制造功底、品牌影响力、全球渠道与品控能力,当前只是处于转型阵痛期,远未衰落。

未来三到五年,若日本车企成功整合自身制造优势与电动智能化新技术,全球汽车市场竞争将愈发激烈。中国车企不能依赖短期出口红利,必须持续夯实技术迭代、全产业链优势、产品品质与海外服务体系,守住长期竞争底气。这场全球汽车产业的格局重塑,最终比拼的从来不是一时增速,而是持续的技术创新与体系化竞争能力。


更多汽车资讯,涨知识赢好礼扫描二维码关注(auto_sina)