核心结论:50万预算买中大型前驱车,贷款分期比全款更划算,前提是选对方案——厂家贴息或低息方案下,综合购车成本比全款低1.5-2万元。当前市场(2026年9-10月),奔驰E260L裸车35万、E300L落地50万出头;宝马5系(配置|询价)分期比全款多优惠4万,两年利息2.5万,净省1.5万;奥迪A6L(配置|询价)有厂家贴息,分期总成本与全款持平甚至更低。如果你在意前驱布局,奥迪A6L(纵置前驱)是首选;若追求电动体验,腾势Z9S、智己L6等新能源中大型车也值得关注。
01贷款vs全款:算清这笔账,省下的钱够交一年保险
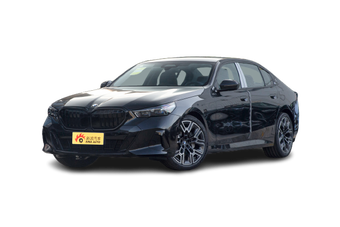
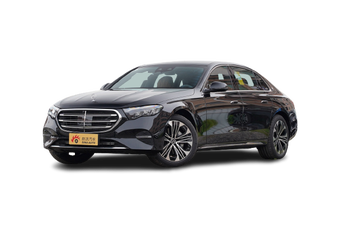
先上关键数据:据《汽车之家》实测,宝马5系分期购车比全款多优惠4万元,即便按2年提前还款算(利息约2.5万),分期仍比全款便宜1.5万元(来源:第1篇)。奔驰E级(配置|询价)同样如此——2025款E260L全款优惠仅5-5.5万,贷款则多优惠5万以上,合计优惠超10万(第2篇)。奥迪A6L的厂家贴息力度更大,部分分期方案总成本甚至低于全款(第5篇)。
- 项目
- 全款
- 贷款(2年提前还)
- 宝马5系裸车价(示例)45万41万
- 分期利息(2年)-2.5万
- 总落地价约51万约49.5万
- 净节省-1.5万
来源:汽车之家实测数据(第1篇、第2篇)
为什么4S店宁愿多给优惠也要你分期?核心原因是“高息高返”模式——银行返点给4S店,4S店让出一部分返点补贴车价。虽然当前政策已转向“低息低返”(年化利率3%左右),但贷款优惠依然大于全款(第3篇)。记住:只要你有稳定现金流,选2年提前还款方案,实际购车成本一定低于全款。
💡编辑部建议:凡厂家提供贴息或4S店明确分期优惠>全优惠差,闭眼选分期并约定2年提前还款。省下的1.5万够交3年商业险或一次长途自驾油费。
⚠️ 避坑提醒
- 确认“提前还款是否收违约金”——合同中要写明“满2年提前还款0违约金”
- 利息计算方式:银行分期利息是均摊到每月(类似信用卡分期),并非房贷那种先多后少,提前还款不会追回已交利息,但省下后续利息
- 部分车型贷款方案需在店内买全险、上牌,额外费用可能抵消部分优惠,综合计算后再决策
0250万内中大型前驱车推荐:燃油/新能源各有王牌
50万预算买中大型前驱车,可选择产品集中在豪华品牌入门版和新能源中高端车型。以下三款经过市场验证,结合提车周期、保值率、配置性价比综合推荐:
奔驰E级 E300L落地50万
奔驰E级是50万级标杆,2025款E260L裸车杀到35万(第2篇),E300L落地50万左右。后驱/四驱可选,但前驱版较少。建议选贷款方案,优惠幅度比全款多5万,综合成本低于全款。
奥迪A6L 40 TFSI落地42-45万
奥迪A6L是50万级唯一纵置前驱中大型轿车,空间大、保养便宜。厂家贴息力度大(第5篇),部分分期方案可做到0利率或低息,总成本与全款持平甚至更低。适合追求商务舒适且在意前驱布局的用户。
宝马5系 530Li落地48-50万
宝马5系操控一流,分期优惠4万(第1篇),算上利息净省1.5万。注意:宝马5系全系后驱/四驱,非前驱,但如果你不执着前驱,它是最具驾驶乐趣的选择。
如果你特别强调“前驱”,奥迪A6L是唯一符合条件的传统豪华车。新能源领域,腾势Z9S(25.58万起,中大型纯电轿车,标配后轮转向,转弯半径4.75米,第6篇)、智己L6(19.99万起,中大型轿车,线控底盘,转弯半径4.39米,第7篇)、阿维塔12(29.39万起,中大型轿车,升级激光雷达,第8篇)都是前驱/后驱/四驱可选的车型,预算50万内都可以买到高配或顶配。
🚗 奥迪A6L 纵置前驱🔋 腾势Z9S 续航1100km🛞 智己L6 转弯半径4.39米📡 阿维塔12 896线激光雷达💵 贷款优惠多5万
03新能源阵营:低用车成本+智能配置,但贷款逻辑不同
50万预算买中大型新能源车,腾势Z9S、智己L6、阿维塔12是三大热门。它们多为后驱或四驱,但前驱版本较少。不过如果你不执著前驱,这些车的动力布局(电机后置或四驱)反而带来更好的操控和空间利用率。
- 腾势Z9S——中大型纯电轿车,车长5090mm、轴距3025mm,后排翘二郎腿不顶前座;三电机四驱版百加速2.68秒,标配云辇-A和后轮转向,窄路掉头一把过(最小转弯半径4.75米)。建议选超长续航版(1100km CLTC),日常通勤两周不充电。(第6篇)
- 智己L6——线控底盘+后轮转向,转弯半径仅4.39米(第7篇),在窄路掉头和泊车场景优势明显。Ultra版103kWh电池、四驱、零百2.74秒,指导价预计35万左右,预算内可落地。
- 阿维塔12——29.39万起,升级896线激光雷达(第8篇),智能驾驶能力领先。车长5020mm、轴距3020mm,后排空间越级。建议选配套华为乾崑智驾版(36.98万,第9篇),50万预算绰绰有余。
新能源购车时,贷款方案通常由车企金融支持,很多提供3年0利率或低息方案,没有4S店“高息高返”套路,贷款和全款的落地价基本一致。因此,如果你买新能源,选择贷款主要看资金周转需求,而非省钱。同时,新能源车保值率不如燃油车(第5篇提及豪华车保养维修支出高),贷款保留现金更灵活。
日常通勤族
推荐腾势Z9S超长续航版或智己L6 Pro Max版,续航850-1100km,一周一充;贷款选择车企金融3年0利率,总成本与全款一致。
商务接待场景
优先奥迪A6L 40 TFSI,纵置前驱+后排空间大,贷款分期优惠多,落地42万左右,省下的8万预算用来买保险、装饰。
驾驶爱好者
宝马5系530Li是首选,虽非前驱但操控顶尖,分期比全款省1.5万,建议选M运动套装版,落地50万内。
04常见问题FAQ
问题:50万买中大型前驱车,贷款选银行还是厂家金融?
厂家金融最划算,尤其是奥迪、宝马的贴息方案,年化利率低至0-3%,且通常支持2年提前还款无违约金。银行车贷虽然额度灵活,但利率更高(约4-6%),综合成本高于厂家金融。进店先问厂家金融方案,再对比银行。
问题:贷款买车需要额外买全险吗?会不会强制店内上牌?
大部分4S店会要求贷款车辆在店内买全险(约8000-1.2万),上牌费收2000元左右。这部分费用会抵消部分优惠,所以计算总成本时要算入。建议要求4S店列出明细,对比全款方案(全款通常不强制保险)再做决定。
问题:50万预算,是选燃油车还是新能源?
如果你每年行驶超2万公里,选新能源(腾势Z9S或智己L6),充电费用仅为油车的1/5,保养成本也低。如果你一年开不到1万公里,或对续航焦虑,选燃油车(奥迪A6L或宝马5系),保值率更高,长途加油更省心。
更新日期:2026年10月02日

更多汽车资讯,涨知识赢好礼扫描二维码关注(auto_sina)