人往高处走,水往低处流,这句话放在汽车圈职业经理人身上同样适用。
2023 年1月,王凤英入职小鹏,当年3月公司便敲定股权激励方案;2026年为期三年的股权激励解禁,而这也再度将这位长城前二号人物推上行业舆论焦点。
资料显示,小鹏董事会在王凤英入职两月后,批准授予她 105 万股 A 类普通股、120 万股未归属限制性股票,两项股权合计 165 万股。
按照 5月8日小鹏 A 类普通股 7.67 美元/股的市场报价测算,165 万股对应股权价值约 1265.55 万美元,折合人民币约 8600 万元。
在长城汽车,王凤英足足深耕 30 年,常年是业内公认仅次于魏建军的核心二号人物。可直到 2022 年 7 月离职前一个月,她才自掏腰包,通过二级市场买入 247.5 万股长城港股股份。

一边是新东家无偿授予的千万级股权,一边是老东家干了三十年只能自费持股,悬殊的待遇差距,把国内民营车企职业经理人的价值定价难题,摆在行业台面上。
王凤英并不是带着失败离开长城的,她只是在一个熟悉的体系里证明过自己之后,去了另一个更需要立刻交成绩单的地方。
01
1991 年,21 岁的王凤英正式入职长城汽车,这一步敲定了往后三十年的职业轨迹。 刚入行她扎根销售一线,日复一日对接经销商、终端客户,紧盯定价、库存与回款;五年后长城第一代皮卡迪尔落地,由她操盘的全渠道营销大获成功,王凤英一战成名。
一线销售的从业经历,也奠定了她后续一贯的经营思路:产品聚焦精简、渠道落地有力、产销节奏匹配交付、成本管控纳入日常管理。
2002 年,王凤英出任长城汽车总经理。2003 年起,她担任长城汽车总裁。

那时中国汽车市场正在扩张,本土车企都在寻找自己的位置。长城要回答的问题很直接:在合资品牌和外资品牌夹击下,自己到底靠什么打出一条路?
王凤英主导了“聚焦 SUV”战略,推动哈弗品牌独立,并带领长城汽车成长为千亿级车企。
这条路并不是从一开始就笔直。
2008 年,王凤英曾推动长城进入轿车领域,但市场表现不及预期。长城后来重新聚焦 SUV 品类;两年后,第一代哈弗 H6(配置|询价) 亮相,长城进入自己的高光阶段。

王凤英在长城的价值,也正是在这种转向里体现出来。她不是单纯的销售负责人,而是把市场反馈、产品选择和渠道执行连在一起的经营者。
长期身处高位,并不等于真正拥有企业。
王凤英在长城的经历,容易让人看到很多民营企业职业经理人的位置:
他们深度参与公司增长,承担经营压力,也可能拥有很高的职位、薪酬和社会身份,但在股权和控制权层面,仍然和创始人或实际控制人保持距离。

企业高速增长时,这个问题未必刺眼。职位、薪酬、荣誉、资源和成就感,都能支撑长期合作。
但当行业进入新阶段,汽车公司从燃油车逻辑切换到智能电动车竞争,平台能给职业经理人的空间、权责和回报,就会变得更敏感。
2022 年 7 月,王凤英辞去长城汽车总经理职务。她离开了一个工作 30 年的平台,但是却没有离开汽车行业。
02
2023 年 1 月 30 日,王凤英正式加入小鹏汽车,出任总裁。负责产品规划、产品组合管理及销售业务,向董事长兼 CEO 何小鹏汇报。
她到小鹏时,这家公司正在补课。

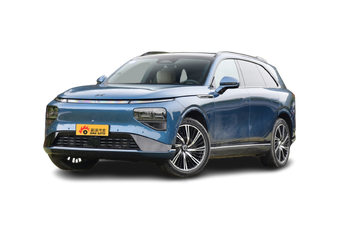
小鹏正经历 G9(配置|询价) 车型上市受挫、市值大幅缩水的低谷。
2022 年,小鹏总营收 268.6 亿元,亏损 91.4 亿元;2023 年总营收 306.8 亿元,净亏损 108.9 亿元,研发开支 52.8 亿元,毛利率 1.5%,车辆毛利率为 -1.6%。
这些数字放在一起,问题很清楚:小鹏不是没有收入增长,而是每卖一辆车背后的经营质量承压。
营收增加,亏损扩大;研发继续投入,车辆毛利转负。对一家新势力车企来说,这意味着技术投入和市场想象仍然存在,但产品定义、价格体系、渠道效率和成本管理都必须重新梳理。
G9 SKU 事件并非直接导致企业衰退的主因,但暴露了小鹏的问题。
更直观的变化,是小鹏后来不再过多强调高端,转向更务实的产品和价格策略。
王凤英正是在这个节点进入小鹏。

从她被安排负责的范围看,小鹏要补的不是一个单点销售岗位,而是产品规划、产品组合和销售体系之间的连接。
一个技术型公司如果产品节奏混乱、SKU 复杂、渠道内耗、毛利承压,最终都会落到同一个问题上:车能不能更有效地卖出去。
而王凤英过去在长城熟悉的,正是这类问题。
王凤英到小鹏后,最先被内部感受到的,不是一次公开演讲,而是工作节奏变了。
她上任 46 天内,对外没有公开亮相,对内则与高层沟通较多。据媒体援引内部人士说法,王凤英每天早上八点到公司,晚上十一点才离开。
何小鹏也曾说:“我最大的压力是凤英一周工作 7 天,现在我们都开始干 7 天的活。”
这些被外界认为是“铁娘子”标签,却折射出更重要的信号:小鹏公司进入了重新收紧的阶段。
小鹏启动内部反腐,涉及采购业务板块和供应商合同问题。

同一时期,预算也开始收紧。公司出差流程审批变得严格,能坐高铁就不允许坐飞机,乘坐飞机需要提前三天发起申请。
采购、差旅、审批、预算,都是车企成本管理最日常的入口。对于一家公司来说,管理不是从口号开始,而是从每一张申请单、每一笔合同、每一次产品发布节奏开始。
产品节奏的变化更能看出王凤英的手法。
小鹏 P7i(配置|询价) 推迟到 3 月 10 日上线,新车“发布即到店”,改变以往交付过慢的情况;旧款 P7 销售被叫停,避免用户注意力分流。
这不是大开大合的战略表述,却是汽车销售里很要命的细节:新车发布后能不能立刻进店,老款是否还在消耗终端注意力,销售顾问到底该推哪一款车。

王凤英主导整合自营和第三方销售体系,根据区域和城市制定新车上市 KPI 目标。她推行“木星计划”,打破直营与经销商体系各自为战的局面,构建“直营 + 多经销商”的混合渠道模式。
这套做法背后,不是简单地从直营转向经销商,而是把过去分散的销售力量重新纳入同一套目标。
王凤英还推行 SKU 精简,砍掉冗余项目,集中资源打造爆款;在成本端,引入传统车企精益管理思路,推行“成本日清管理法”,严格审批各项费用。

在半年内,小鹏单台制造成本下降 11.7%,并助力公司毛利率持续提升。
如果把这些动作放在一起看,王凤英的改革并不神秘:少一点互相打架的产品,少一点渠道内耗,少一点不受控的费用,多一点能对销量和毛利负责的流程。
但这恰恰是王凤英的核心价值。
03
在王凤英参与经营调整的这几年,小鹏汽车年销量从 2022 年的 12.08 万辆增长至 2025 年的 42.94 万辆,增幅超过 2.5 倍。

2025 年第四季度,小鹏汽车首次实现季度盈利,归母净利润达 3.83 亿元。
这些结果表明,小鹏已经从最危险的阶段缓过来,但这些不能算作是王凤英一个人的胜利。
小鹏的改善来自多重因素。何小鹏仍然掌握战略、技术和融资,小鹏的智能化能力仍然是公司核心标签,市场环境、产品周期、价格策略也都会影响销量。
王凤英强化了小鹏在产品组合、渠道执行和经营效率上的短板。
何小鹏主外,定战略、控技术;王凤英主内,抓经营、促效率。

这种分工能否长期稳定,还要看结果。但它至少说明,小鹏意识到自己不能只靠技术标签向前走。
当新能源车市进入价格战,产品定义、上市节奏、渠道密度和毛利率,会比发布会上更早决定一家车企的处境。王凤英带来的,不是另一个智能化故事,而是把这些经营问题摆上桌面。
再回到股权激励,这场转身的商业含义就更清楚了。
在长城,王凤英证明了能力,但她长期没有获得股权激励。到了小鹏,她在入职后不久获得 165 万股股权激励承诺,并在服三年务期后完成兑现。
此外小鹏公司虽然没有单独披露王凤英日常年薪,但结合小鹏高管薪酬梯队,王凤英年薪存在落在千万级的可能性。
2024 年小鹏年薪最高的 5 位非董事高管,薪酬合计 1.07 亿元;梯队里最高年薪区间 4450 万~4550 万元,最低 1150 万~1200 万元。
不过对王凤英来说,小鹏给出的新筹码,不只是一次高薪跳槽。
它意味着一家仍在竞争中承压的新势力车企,把产品、销售和经营效率交给她,也愿意用股权把她和公司后续表现绑定在一起。
相比在长城时期的长期职位和声望,小鹏的激励方式更直接,业绩压力也更直接。

这正是职业经理人价值重估中最现实的一面:筹码越明确,考核也越明确。
04

王凤英在长城拿到的是职位、声望和长期经营履历;在小鹏拿到的是股权,以及更直接的业绩压力。
过去很多年,职业经理人在民营车企里的价值,常常体现在执行力和陪跑时间里。
他们帮助企业穿过品类机会、渠道扩张和规模增长,却未必能在股权结构中留下对应位置。
到了新能源车竞争阶段,情况开始变化。
车企不再只需要会讲技术故事的人,也需要能把产品、价格、渠道、采购和成本重新拧紧的人。王凤英的经历,正好卡在这个变化中间。

她不是小鹏的创始人,也不是智能驾驶的代言人。她带来的是在传统车企里反复打磨过的经营方法:少做无效 SKU,减少渠道内耗,压住费用,让产品发布和销售承接更贴近市场。
这些方法不新,更不性感。但当车市进入硬竞争,它们重新变得值钱。更让王凤英在小鹏拿到了新的筹码。
这枚筹码既是奖励,也是约束。它承认她过去积累的能力,也把她放进小鹏下一阶段的成绩单里。
她有没有真正救下小鹏,现在还不能下结论。
王凤英的第二战场,还没有结束。
更多汽车资讯,涨知识赢好礼扫描二维码关注(auto_sina)