











来源:
CAICV、 GSMA

《2025 年 5G 车载应用展望白皮书》核心内容总结
该白皮书由中国智能网联汽车产业创新联盟(CAICV)与 GSMA 联合编写,聚焦 5G 技术与新能源智能网联汽车的融合发展,系统梳理产业现状、应用场景、发展路径及挑战建议,核心内容如下:
一、前言:产业阶段与 5G 核心价值
我国新能源智能网联汽车已完成 “电动化” 上半场引领,进入以 “智能化、网联化” 为标志的下半场:
汽车从 “交通出行工具” 向 “第三空间” 转型,软件体验成为产品差异化核心;
5G 的 “高速率、低时延、高可靠” 特性,为高阶智能化 / 网联化提供技术基础,结合我国 5G 基站规模(全球领先)与汽车网联化渗透率优势,可充分发挥产业组合价值,推动汽车、交通、出行产业变革。
二、车联网产业发展现状
1、出行产业变革。
二、车联网产业发展现状
1. 中国市场:5G 渗透加速,进入高质量发展期
- 渗透率数据
:2024 年国内乘用车网联渗透率超 80%,5G 网联渗透率 15.6%;预计 2030 年 5G 网联渗透率将达 95%(上险量口径),2027 年因 GB 45672-2025《车载事故紧急呼叫系统》强制标准实施,车企将全面推进网联化。
- 车型覆盖
:2024 年前 5G 车型集中于 20 万以上(20-30 万区间占比近半),2025 年向普通家用车渗透(如比亚迪 7 万元级车型标配 5G);外资车企(奔驰、宝马、奥迪)同步加速国产车型 5G 部署,新势力(极氪、小米、蔚来等)基本实现 5G 标配。
2. 产业规模:5G 驱动增长,成全球最大市场之一
2023 年中国车联网产业规模 2887 亿元(同比 + 22.4%),预计 2025 年达 5044 亿元;
技术支撑:4G 为基础、5G 为关键(解决高速率 / 低延迟需求)、C-V2X 为补充(实现车车直连),三者共同推动市场发展。
3. 5G 车载应用初步落地
智能座舱:依赖 5G 大流量,实现实时音视频、车载云游戏、多模态 AI 助手;
智能驾驶:支持紧急制动预警、信号灯倒计时、绿波车速引导、超视距危险预警等功能。
三、5G 车联网产业发展现状
1. 5G 技术进展:标准演进 + 性能代际领先
与 4G 性能对比:峰值速率提升 10-20 倍(达 10-20Gbps)、端到端时延降至 1/10(1ms)、连接密度提升 10 倍(100 万设备 /km²),移动性支持 500km/h(4G 为 350km/h),具体如表:| 特性 | 4G 特性 | 5G 特性 | 对比 4G 提升幅度 ||--------------|-----------------|-------------------|----------------|| 峰值速率 | 1Gbps | 10-20Gbps | 10-20 倍 || 端到端时延 | 10ms | 1ms | 降至 1/10 || 连接密度 | 10 万设备 /km² | 100 万设备 /km² | 10 倍 || 网络能效 | 1 倍(基准) | 100 倍 | 100 倍 |
标准演进:3GPP 将 5G 分为两阶段 ——R15-R17(第一阶段,已全部冻结)、R18-R20(第二阶段,即 5G-A);其中 R18(5G-A 首版标准)于 2024 年 6 月冻结,R19 启动制定。
2. 5G 应用现状:中国全球领先,生态完善
- 基础设施
:2025 年 6 月底,中国 5G 基站 455 万个(占全球 67%),5G 移动电话用户 11.18 亿(普及率超 79%),全面进入 5G 基础网时代;
- 标准与技术
:我国 5G 标准必要专利声明数量全球占比超 42%(2023 年 9 月),突破高频通信、大规模天线、5G 轻量化等关键技术;
- 行业渗透
:5G 应用融入 97 个国民经济大类中的 86 个,案例超 13.8 万个;“5G + 工业互联网” 项目超 1.85 万个,虚拟专网 5.8 万个(覆盖工业、港口、医疗等)。
3. 5G 赋能汽车转型:从座舱到智驾,全场景覆盖
当下:赋能智能座舱(AR 导航、车载游戏、OTA 升级)、基础网联服务;
未来:深度支撑智驾(V2X、远程驾驶、边缘算力),通过路侧信息共享增强车端超视距感知,5G 轻量化方案(降本 20-30%)加速经济车型渗透。
4. 产业生态:全产业链成熟,核心部件突破
- 车规芯片
:支持 R16-R18 协议,突破厘米级定位、卫星通信双模集成;2022 年 R16 芯片规模化装车,2024 年 R17 轻量化(RedCap)芯片量产、2025 年规模化装车;
- 车规模组
:支持 R16 标准并规模化商用,向 R18 演进,轻量化方案降本增效;
- 车载终端
:从单一蜂窝连接向 “蜂窝 + 卫星 + 短距” 多连接集成,融入汽车电子电气架构。
四、5G 车载应用功能研究
1. 应用场景推荐原则
优先 “消费者感知高” 场景(如沉浸式座舱、安全预警);
优先 “提升行车安全” 场景(如紧急呼叫、协同智驾);
优先 “已量产 / 易规模化” 场景(如 OTA、基础网联服务)。
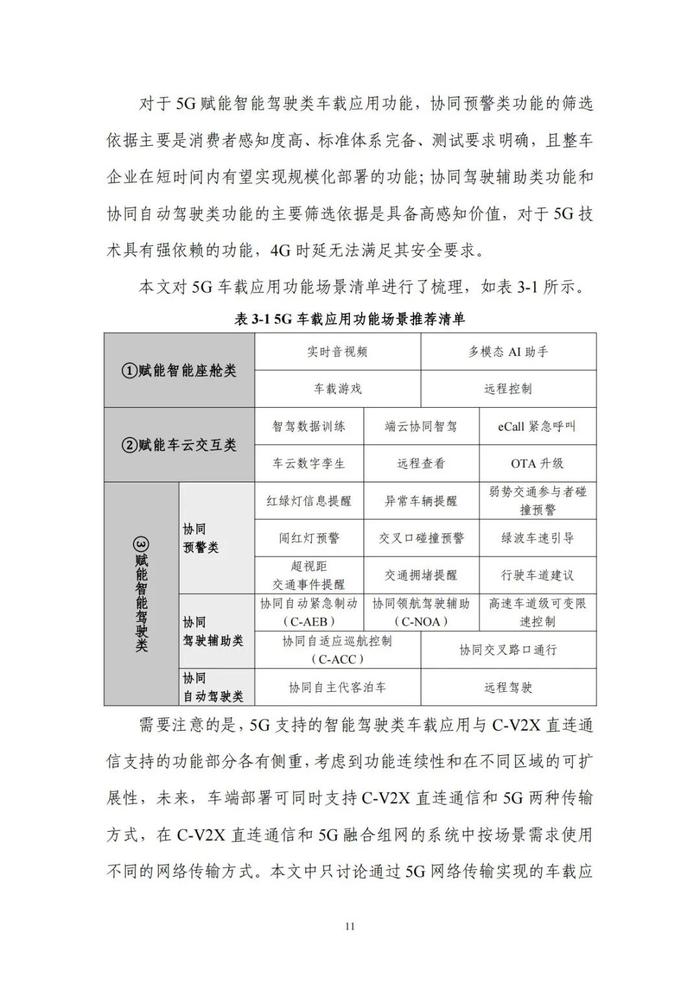
2. 核心应用场景清单(三大类)
类别 | 具体功能 |
|---|---|
①赋能智能座舱类 | 实时音视频、车载云游戏、多模态 AI 助手(语音 / 手势交互)、远程控制(空调 / 车窗) |
②赋能车云交互类 | 智驾数据训练、端云协同智驾、eCall 紧急呼叫、车云数字孪生、远程查看、OTA 升级 |
③赋能智能驾驶类 | 协同预警类:红绿灯提醒、异常车辆预警、绿波车速引导、交叉口碰撞预警协同驾驶辅助类:C-AEB(协同自动紧急制动)、C-NOA(协同领航辅助)、C-ACC(协同自适应巡航)协同自动驾驶类:协同自主代客泊车、远程驾驶 |
3. 关键功能定义与价值
- 端云协同智驾
:车端上传复杂场景数据(如施工改道、行人突发行为),云端大模型实时推理并下发决策,弥补单车智驾 “难例场景” 短板,为 L3 + 智驾提供 “兜底接管”;
- 车云数字孪生
:云端构建车辆虚拟模型,实现全生命周期监控、仿真优化,提升个性化出行体验;
- eCall 紧急呼叫
:5G 保障高清语音 + 视频传输,4G/5G 双模切换确保全生命周期通信冗余。
4. 发展路线图(量产时间节点)
- 已量产
:智能座舱类(中高端车型)、车云交互类(OTA、智驾数据训练);
2026 年:协同预警类(以红绿灯信息为核心的场景);
2027 年:协同预警类(动态标志、道路施工提醒、弱势群体感知);
2030 年前:协同驾驶辅助类(C-AEB、C-NOA)、协同自动驾驶类(代客泊车)(受限于路侧感知连续性、车路信息融合协调挑战)。
五、面临的问题与挑战
:车规级 5G 终端(芯片 / 模组)价格高,车企成本敏感;低出货量难以形成规模效应,进一步限制产业链投入与技术迭代;
:已量产功能集中于信息娱乐、基础导航,未充分发挥 5G 特性,消费者感知 5G 与 4G 差异小,付费意愿低;高级场景(车队编队、协作式智驾)受基础设施限制难落地;
:沿用 4G 网联模式,无成熟盈利逻辑;流量费用多由车企承担,用户感知弱;L3 + 智驾、车路协同等高级服务未规模化,商业闭环难形成。
六、发展建议
:推动车规 5G 芯片 / 模组研发,统一硬件标准;建 5G 车载应用实验室,制定体验评价体系;推广 5G 轻量化技术,匹配不同车型成本需求;
:梳理短期可商业化场景,明确 “5G 上车” 节奏;加强市场宣传,提升消费者认知;
:探索订阅制、分级服务(按功能定价);开发数据增值服务(定制化保险、交通优化);构建 “车企 + 运营商 + 软件商 + 数据服务商” 生态平台,协同降本、扩大规模。
七、核心结论
5G 是新能源智能网联汽车下半场的核心驱动力,当前已实现基础应用落地,未来将随车路云一体化试点(“车路云试点 20 城”)推进,逐步向高阶智驾场景渗透;需通过 “技术降本、场景创新、生态协同” 突破当前瓶颈,最终实现 5G 与汽车产业的深度融合,推动出行领域全面数字化转型。




完整报告原文已分享到星球社区,前往扫码查询下载更多内容
星球往期报告精选一览

(本星球常年对接10万+报告智库,每日精选行业报告学习分享!)












