2026年10月,无人驾驶出租车行业喜讯不断:
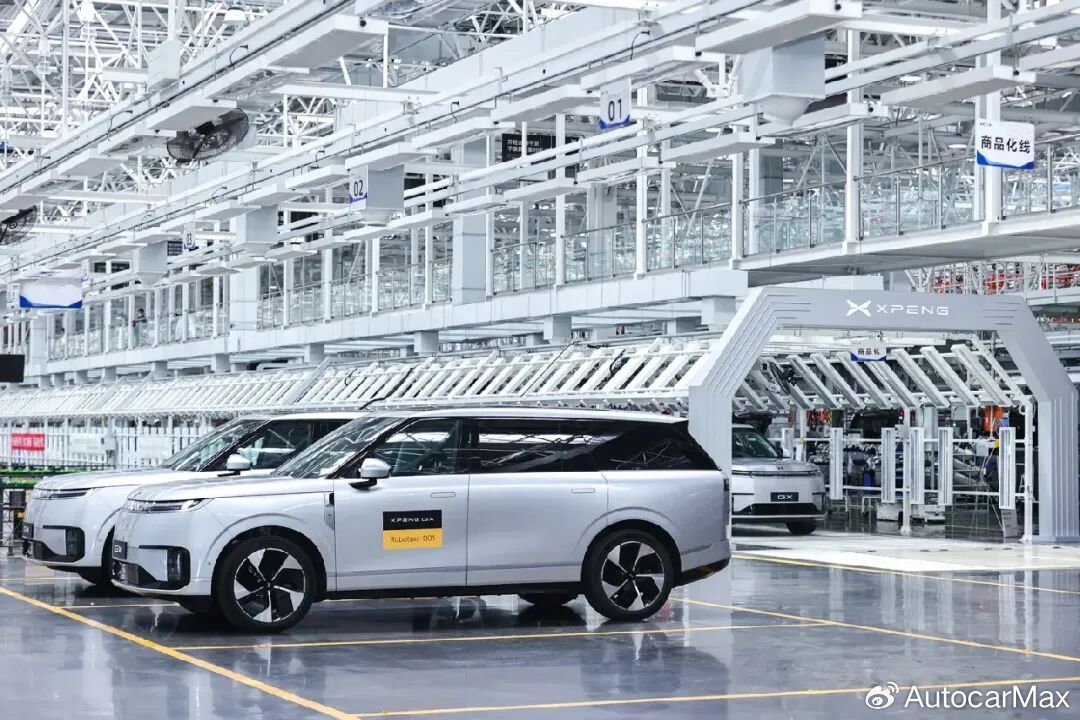
10月26日,小鹏汽车宣布获批广州市智能网联汽车应用示范运营资格,可在广州全域开展L4级Robotaxi示范运营。
10月24日,曹操出行联合吉利推进的Eva Cab原生Robotaxi,首台工程样车已经下线,进入量产级实车验证阶段,定制版车型计划于2027年正式量产。
萝卜快跑则官宣,截至2026年10月21日当周,一周订单量突破25万笔,累计完成约1700万次出行;自动驾驶总里程2.4亿公里,其中全无人里程1.4亿公里。
无人驾驶出租车的高歌猛进,让一众人类出租车司机慌了神。
早在今年2月,小马智行深圳车队公布单车日均净收入338元,单车日均订单25单,创下深圳地区纪录。
作为对比,交通部门公布的人力网约车司机单车日均营收是256.58元,无人驾驶比有人驾驶,多出80多块。
放在网约车司机每天的流水账单里,80多块不是一个能让人跳起来的差距。但如果放在常年累月的收入里,一年就能差出3万块的营收。
更让网约车师傅们害怕的是,随着无人驾驶出租车的车辆采购价格不断降低,这门生意终于看到了盈利的希望。

百度第六代RT6的单车成本是20.46万元,相较于第五代Apollo Moon的48万元下降约60%。小马智行2027版全无人Robotaxi的整车总体成本则明确指向“23万元以内”。
单车利润提升,单车成本下降,加上行业的爆发,是否可以解读成“出租车行业,机器人要把人类淘汰”?
降本,比想象中更快
过去三年,Robotaxi的成本快速下降。
申万宏源最近发布的一份报告对萝卜快跑不同代际车型的盈利能力进行了详细测算:
第五代车(当前主力):单车成本48万元,日总成本575元(含能源90元+人工230元+折旧维保255元),日收入240元(按1.5元/公里,日均20单),日亏损335元。
第六代车:成本20万元,日总成本294元(能源90+人工77+折旧127),日收入288元(1.8元/公里),日亏损6元。
第七代车:成本18万元,日总成本254元,日收入320元(2元/公里),日盈利66元。

有券商机构测算,在无安全员的模式下,无人驾驶出租车的每公里成本可以做到1.13元,如果单车成本继续下探,最终的极限在0.8元上下。
对比一下,一辆电动网约车一年跑10万公里,一公里成本约1.4元,总成本是14万多,而无安全员的无人出租车只要8万出头。单车相差6万,这已经不是便宜一点的问题了。
很多人以为,降本是国内汽车产能充足所致,确实,产能起到了很重要的作用。但笔者认为,降本背后的真正推手,是智能驾驶的进化。无人出租车的开车能力提升了。
影响无人驾驶出租车盈利的还有一个变量——安全员。
政策要求远程安全员人车比例不低于1:3,这是目前制约无人驾驶出租车的核心瓶颈。萝卜快跑的每单平均成本里,安全员成本占据38%,是最大的一项开支。
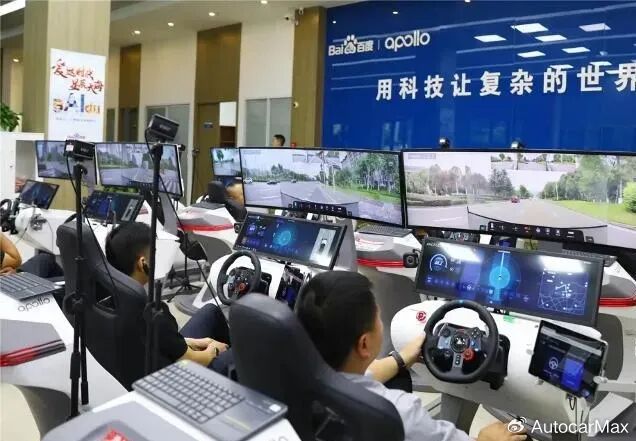
但这个比例不是企业方面能改变的,它取决于监管容忍度,而监管容忍度又取决于技术在实际道路上的表现。自动驾驶技术越稳定可靠,安全员成本就越低。
2026年,很多城市开放无人出租车的商业化运营,本质是监管把这条线往前挪了一步,企业的成本可以跟着往下走。
如果放眼全球,海外的Robotaxi又有不同的盈利方式。
特斯拉Cybercab已于2026年2月在美国得州工厂下线生产验证车,目标售价低于3万美元,目标运营成本每英里0.1到0.2美元。

它的降本逻辑很奇特,去掉方向盘、油门刹车踏板、后视镜······如果这些目标能在规模化中实现,它会比国内当前的20万级方案再低一个台阶。
不怕99%,就怕1%
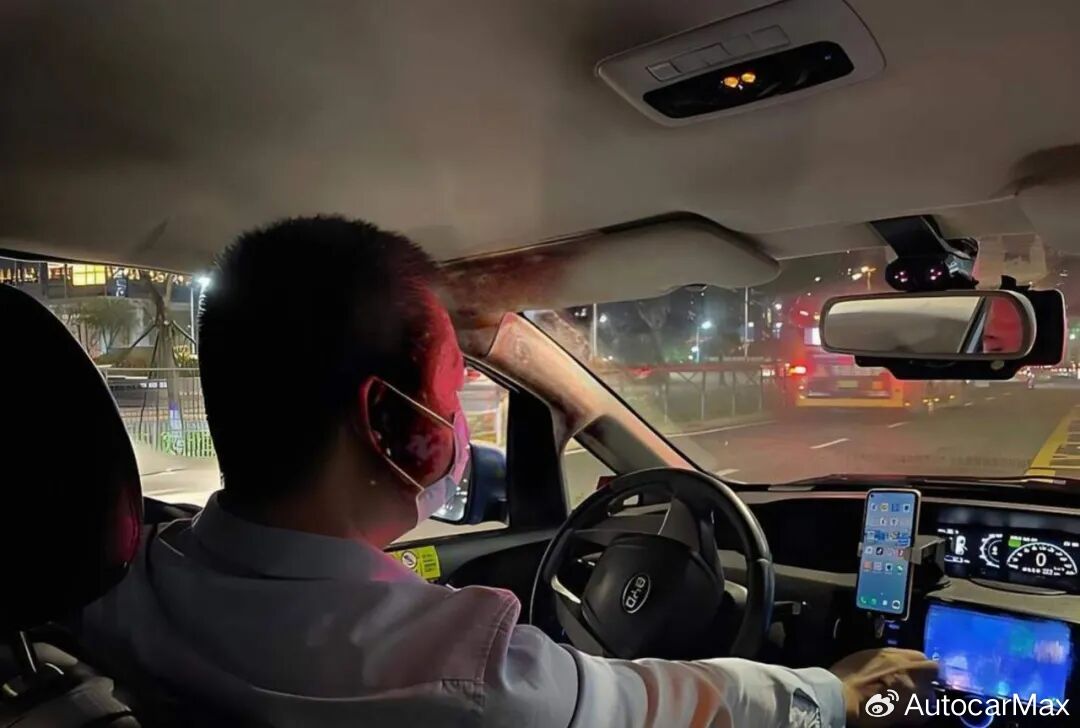
笔者之前在深圳坪山出差,认识一位开网约车的程师傅。
问他“如果无人车明天就能把你替了?”他笑道:“那倒不至于。上回我拉一客人,说坐那玩意儿半小时的路开了一个多小时,火车都没赶上。”
他一边说一边打方向盘,从两辆并排的货车中间穿过去,那条路在修地铁,标线早就磨没了,导航一直在喊“前方偏航”。无人车在这种地方会怎么办?他不知道,我也不太确定。
网上有关“无人驾驶会不会替代人类司机”的争议有很多,但争论双方的观点好像二极管,非0即1,而事实上,替代不是一个开关,它更像渗透进墙体中的水,缓慢而持续。
体验过的人都清楚,无人驾驶出租车在道路上的表现已经相当成熟。直行、跟车、变道、识别红绿灯,这些占据日常驾驶99%的操作,都可以做到让人放心的程度。
但剩下的1%,才是决定机器能否取代人类的关键。
百度自己的测试数据显示,L3系统在暴雨、强光逆光、不规则障碍物等边缘场景中的通过率为75%至85%,而人类驾驶员在相同条件下的水平约为98%。这个差距不是靠再跑几百万公里路测就能填平的。
长尾场景不会因为车队规模扩大而自动消失,它只会因为车队规模扩大而获得更多暴露的机会。
高盛在今年4月发布的一份渗透率预测报告提供了一个外部参照:Robotaxi在中国共享出行车队中的占比从2025年的不足1%,到2030年逐步升至12%,到2035年加速至36%。即便在相对乐观的情景下,十年之后每三辆共享出行车辆里也只有一辆是无人车。

而且,它们会集中在一线城市的核心城区、天气条件相对稳定的地理带、标线清晰且施工频率较低的路段。
Uber的策略印证了这一点:它没有在人工和无人之间二选一,而是在推动一种混合运力结构。无人车承接可标准化的运力需求,人类司机保留在复杂场景和弹性需求的位置上,发挥各自的优势。
如果你在晚上11点地铁停运后落地上海虹桥机场,一定见识过出租车司机的白眼。
其实也能理解,虹桥的出租车司机普遍要排队1-2个小时才能拿到单,而目的地的远近又由乘客决定,所以对他们来说,做生意更像是在开盲盒。
此时,如果10公里内的短途订单交给没有脾气的无人驾驶出租车,中途、长途订单交给有人出租车,是不是就能实现Robotaxi、乘客、司机的三赢?
在笔者看来,网约车/出租车行业,人类被机器取代是必然,但过程不会那么快,光一个1%的长尾效应就可能耗费多年时间。
过渡时期,人工和机器会共存,并发挥各自优势,更好地服务乘客。只是,网约车“低门槛、肯熬就能月入过万”的版本,已经没了。
更多汽车资讯,涨知识赢好礼扫描二维码关注(auto_sina)