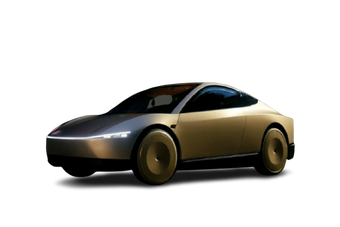
外界把这解读为“特斯拉要和中国稀土切割”,但翻开特斯拉的账本就会发现,这个说法站不住脚。
Cybercab零稀土电机的真实用意,不是一场地缘政治切割,而是一道清晰的商业算术题——用更便宜、更快、更可控的技术方案,把每英里出行成本压到0.2美元。
一台电机省1000美元,这笔账才是核心
特斯拉在Cybercab发布会上披露了这组数据:新电机配套产线占地面积缩减50%,单台驱动单元生产成本降低约1000美元,逆变器碳化硅用量削减75%,生产节拍压缩到10秒一台。

作为对比,传统车企组装一台高性能电机动辄几十分钟甚至数小时,特斯拉10秒下一台的效率,是冲着大批量铺开Robotaxi车队去的。

特斯拉Cybercab无稀土驱动电机实物展示
省下的钱直接对应Cybercab的商业模型。这台车面向的是无人驾驶网约车场景,特斯拉给它的运营成本目标是每英里0.2美元,约合每公里0.84元人民币,仅为美国网约车行业平均水平的十分之一。

两台特斯拉Cybercab原型车停于城市桥梁道路上
在这个账本里,稀土永磁体占电机材料成本的25%到35%,砍掉它意味着单台驱动单元直接省下约1000美元。对一辆目标售价不到3万美元、要靠日均跑单量回本的车来说,这笔成本压缩是结构性的。
更关键的是,这1000美元不是靠牺牲性能换来的。特斯拉通过三套工程方案把账算平了:发卡式定子把铜填充率从传统绕线的约40%拉到70%以上,工作转速推到15000到20000转以上,再用铁氧体材料配合Halbach阵列排布补齐磁力短板。
综合结果是电机体积缩小约18%、重量减轻约25%,同时整车续航达到673公里,百公里能耗压到10.2度。这个能效水平,放在EPA认证的全球量产车里,是有史以来最高的。

从用到不用,特斯拉走了18年
把时间轴拉长看,零稀土电机根本不是临时起意。
特斯拉最早的Roadster、Model S、Model X用的都是交流感应电机,天然不依赖稀土永磁材料。真正染上“稀土依赖症”是2017年以后的事——Model 3(配置|询价)为了冲击极致能效,全面切换永磁同步电机,单台电机需要消耗约500克钕、10克镝、10克铽。
随着年销量冲到数百万辆,稀土消耗量级跟着滚成天文数字。
到2023年3月,特斯拉在投资者日上公开亮出了下一阶段的牌:特斯拉动力总成工程副总裁Colin Campbell直接放出一张幻灯片,宣布下一代驱动电机将实现“0稀土”。当时台下反应一片笑声,行业里没人当真。三年后,Cybercab把这页PPT变成了量产产品。
从技术路线图来看,这三年特斯拉做的不是研发,是量产验证——把一条能10秒下线一台电机、占地面积减半、成本降1000美元的全自动化产线跑通。这和“宣布一个技术突破”是两码事,它意味着零稀土方案已经具备规模化复制的能力。
政策压力是推手,但不是全部原因
美国这几年对供应链的管制确实在步步收紧,但它起到的是加速作用,不是第一推动力。
2022年8月签署的《通胀削减法案》首次以立法形式设定了电动汽车关键矿物的原产地要求,不符合条件的车型无法享受最高7500美元的购车抵免。
2023年起,“受关注外国实体”(FEOC)规则细则陆续出台,2024年含中资背景电池组件的车辆被排除在补贴之外,2025年管制范围扩大到锂、稀土等关键矿物的提取加工环节。到2026年5月,FEOC溯源的敏感实体比例要求进一步提升到60%。

美国能源部发布的FEOC相关规则说明节选
这对特斯拉来说是实打实的商业约束。Cybercab目前在美国奥斯汀投入运营,并计划向更多城市扩张,它的目标市场主要在北美。如果在北美销售的车型供应链里绑着FEOC限制范围内的稀土,拿不到补贴还是小事,车型本身能不能符合准入标准才是问题。
但把这件事定性为“纯地缘政治操作”就说不通了。特斯拉早在2023年就公开了零稀土的技术路线,当时这个方向在商业上就已经成立——它不仅能应对政策风险,还能直接降本提效。
2025年4月中国对中重稀土实施出口管制后,供应链紧张进一步验证了这条路的必要性:当年5月,美国福特汽车因稀土磁体短缺停产三周,日本铃木雨燕生产线也因零部件到货延迟暂停。
全球约九成的稀土精炼加工集中在中国,这个事实让所有车企都在做同一道算术题——如何降低对单一节点的依赖。
零稀土不等于切割,看特斯拉的供应链全貌
“特斯拉要和中国稀土切割”这个说法之所以严重夸大,有两条硬证据。
其一,零稀土技术目前只搭载在Cybercab这一款车上。这是一辆双座、1.4吨出头、专为无人驾驶场景打造的小车,它的能效方案和成本模型跟家用大车完全不同。
特斯拉的主力在售车型Model 3、Model Y仍然沿用原有的稀土永磁电机,单台电机稀土用量约500到520克,对应的稀土采购体系没有发生任何调整。
其二,特斯拉在中国市场的供应链根基纹丝未动。2026年上半年,特斯拉上海超级工厂交付量占全球总产量的54%以上,国内供应链本土化率已超过95%。动力电池、驱动电机、电控系统、车身覆盖件、芯片、传感器,几乎每一个环节都在中国的产业地图上找得到对应供应商。
零稀土电机发布后,没有任何信息显示特斯拉在调整上海工厂的供应体系,更谈不上“切割”。
更准确的描述是:特斯拉在做一种双轨布局。面向北美市场的Cybercab,用无稀土方案绕过供应链的政策风险,同时为未来可能的技术下放做验证;面向全球市场的现有量产车型,维持现有供应链运转,继续采购稀土永磁材料。
这是典型的车企风险管理逻辑——不是“脱钩”,而是“备线”。
2025年全球多家车企因稀土和关键矿物供应链波动出现停产断供之后,行业已普遍形成共识:对单一供应链节点的过度依赖本身就是风险,需要技术方案去对冲。特斯拉的做法,是把这套行业共识用最快的速度变成了量产产品。
更多汽车资讯,涨知识赢好礼扫描二维码关注(auto_sina)